猜你想问
本周大类资产配置的核心主线是什么?
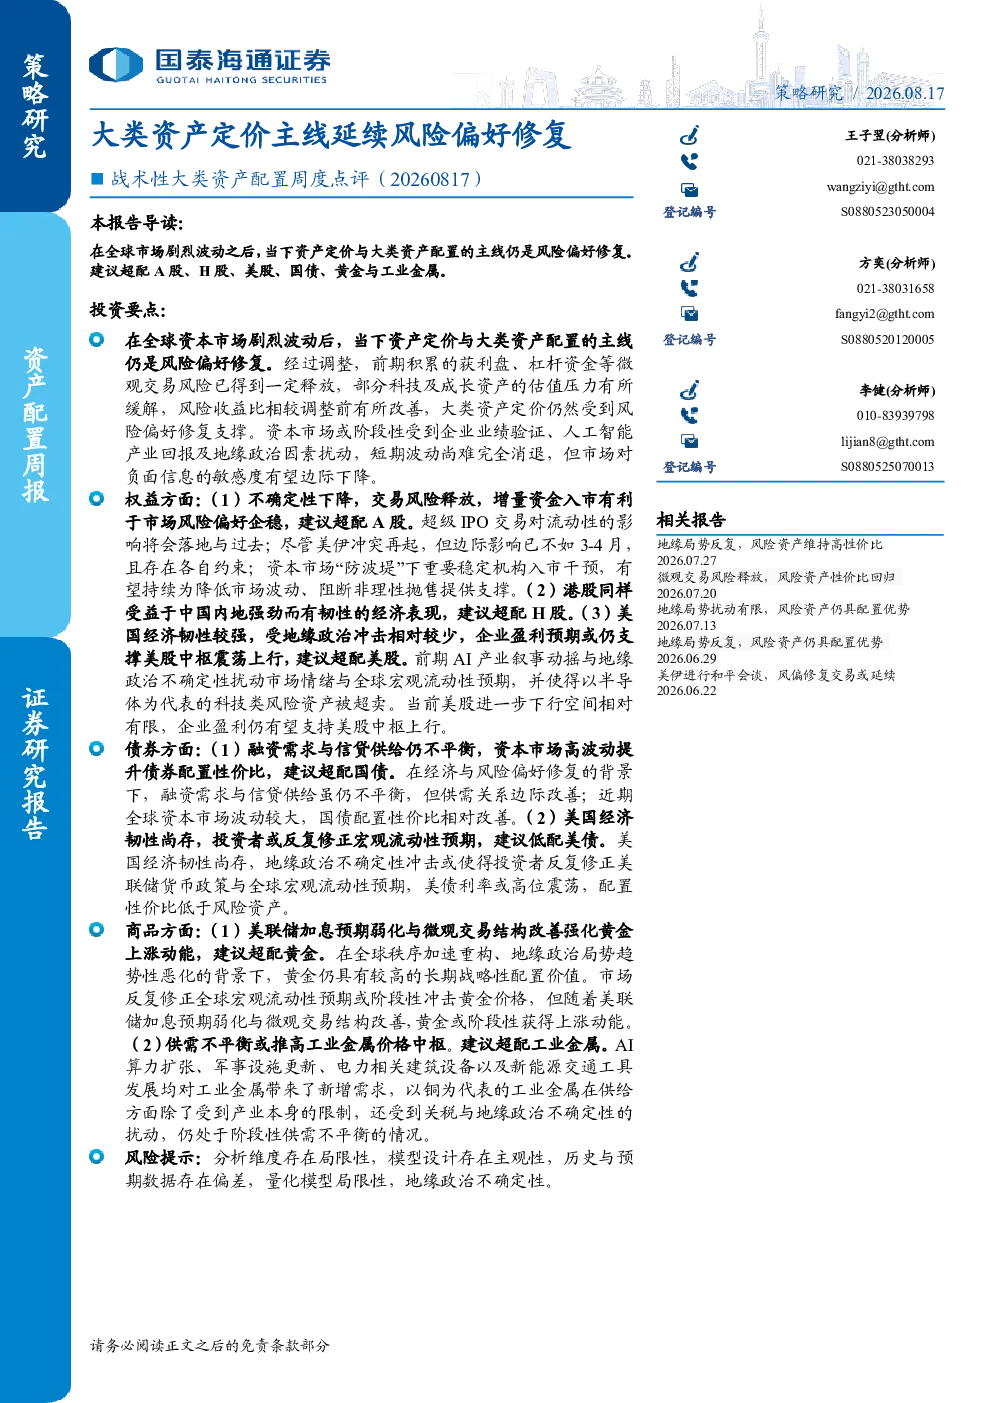
本周大类资产配置的核心主线是风险偏好修复。在全球市场剧烈波动后,资产定价延续这一主线,建议超配A股、H股、美股、国债、黄金与工业金属。权益方面,A股不确定性下降,交易风险释放,增量资金入市有利于市场风险偏好企稳;H股受益于中国内地强劲而有韧性的经济表现;美股受美国经济韧性支撑,中枢震荡上行。债券方面,国债配置性价比相对改善,建议超配;美债利率或高位震荡,建议低配。商品方面,黄金上涨动能强化,建议超配;工业金属供需不平衡或推高价格中枢,建议超配。
A股市场近期表现如何?
A股市场近期不确定性下降,交易风险释放,增量资金入市有利于市场风险偏好企稳。超级IPO交易对流动性的影响已落地,美伊冲突边际影响减弱,重要稳定机构入市干预提供支撑。A股市场估值压力有所缓解,风险收益比相较调整前有所改善,建议超配。
报告对H股和美股有何配置建议?
报告建议超配H股和美股。H股受益于中国内地强劲而有韧性的经济表现,市场表现良好。美股受美国经济韧性支撑,企业盈利预期支撑美股中枢震荡上行,进一步下行空间有限,建议超配。
当前市场整体风险偏好处于什么水平?
当前市场整体风险偏好处于修复阶段。在全球资本市场剧烈波动后,前期积累的获利盘、杠杆资金等微观交易风险已得到一定释放,部分科技及成长资产的估值压力有所缓解,风险收益比相较调整前有所改善。但市场短期波动尚难完全消退,对负面信息的敏感度有望边际下降。
本报告有哪些风险提示需要注意?
本报告提示分析维度存在局限性,模型设计存在主观性,历史与预期数据可能存在偏差,量化模型存在局限性,以及地缘政治不确定性等风险。建议投资者在参考报告观点时,结合自身风险承受能力进行综合判断。
你可能感兴趣
战术性大类资产配置周度点评:极端风险概率降低,大类资产定价积极变量
国泰海通证券2026-04-20
战术性大类资产配置周度点评(20260412):风险边界已明确,资产或定价积极因素
金融国泰海通证券2026-04-13
战术性大类资产配置周度点评(20260322):地缘政治局势仍延续,警惕逆转风险
国泰海通证券2026-03-23
战术性资产配置周度点评(20251020)地缘政治局势博弈压制全球风险偏好
国泰海通证券2025-10-21
战术性大类资产配置周度点评(20260517):尾部风险概率较低,预期修正冲击有限
金融国泰海通证券2026-05-18
战术性大类资产配置周度点评(20260628):地缘局势反复,风险资产仍具配置优势
国泰海通证券2026-06-29
战术性大类资产配置周度点评(20260719):微观交易风险释放,风险资产性价比回归
国泰海通证券2026-07-20
战术性大类资产配置周度点评(20260712):地缘局势扰动有限,风险资产仍具配置优势
国泰海通证券2026-07-13
战术性大类资产配置周度点评(20260118):特朗普扰动地缘政治局势,建议超配黄金
有色金属国泰海通证券2026-01-19
战术性大类资产配置周度点评(20260309):地缘政治强化再通胀预期,建议超配原油
国泰海通证券2026-03-09