猜你想问
这份研报主要分析了哪些核心内容?
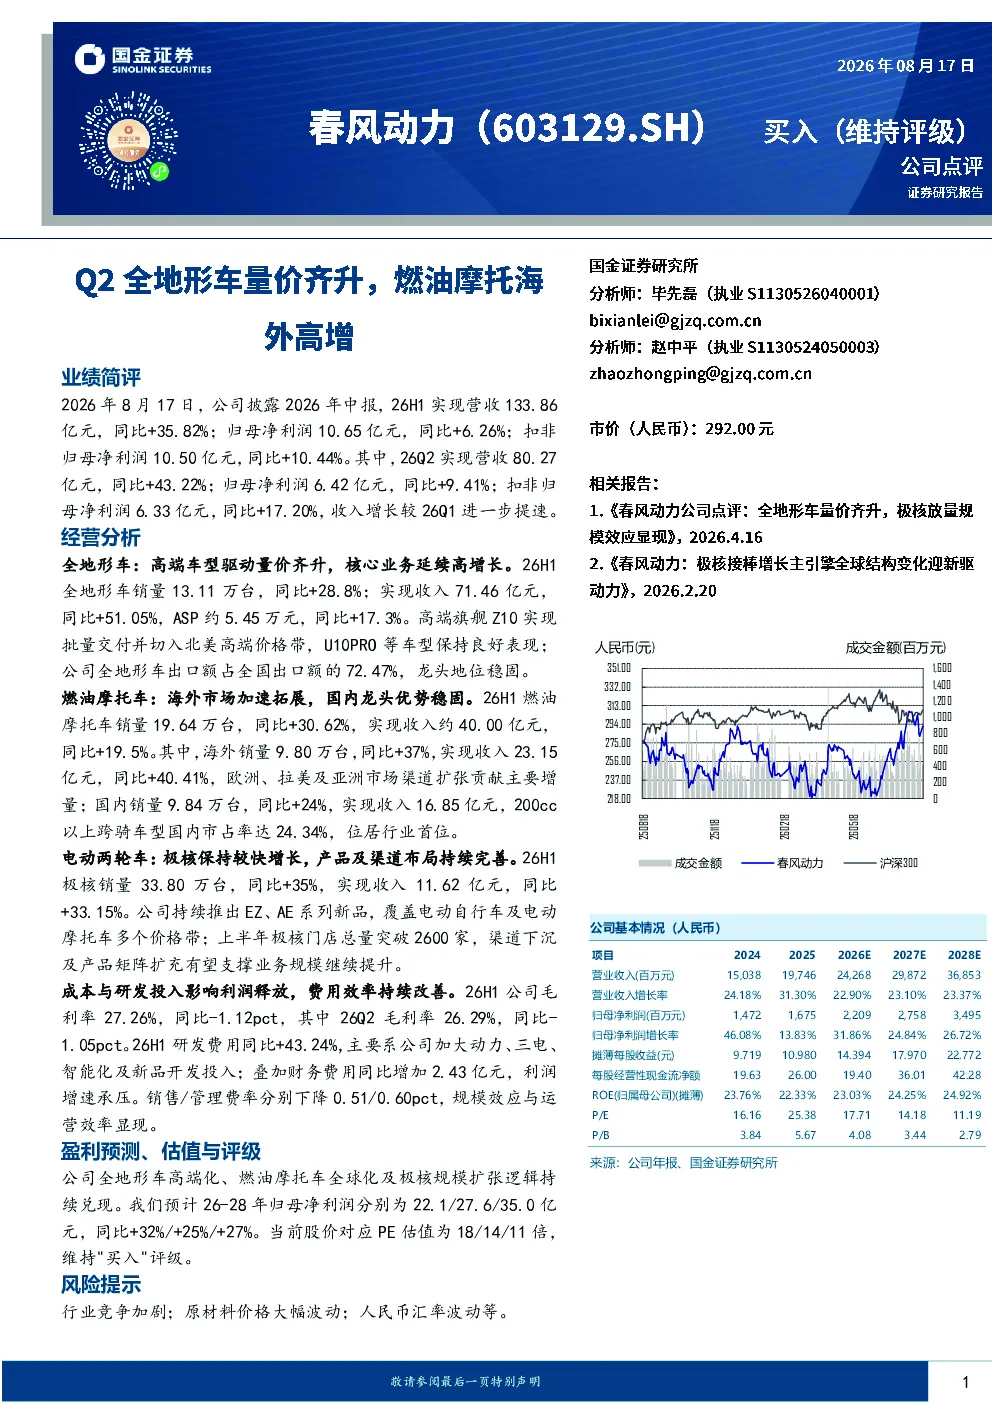
这份研报主要分析了春风动力2026年上半年的业绩表现,重点聚焦全地形车、燃油摩托车和电动两轮车三大业务板块。报告显示,公司上半年营收133.86亿元,同比增长35.82%;归母净利润10.65亿元,同比增长6.26%。其中,第二季度营收80.27亿元,同比增长43.22%。全地形车业务高端车型驱动量价齐升,上半年销量13.11万台,同比增长28.8%,收入71.46亿元,同比增长51.05%。燃油摩托车海外市场加速拓展,上半年销量19.64万台,同比增长30.62%,海外销量同比增长37%。电动两轮车业务极核保持较快增长,上半年销量33.80万台,同比增长35%。
全地形车和燃油摩托车赛道的发展趋势如何?
全地形车赛道中,高端化趋势明显,高端旗舰Z10实现批量交付并切入北美高端价格带,ASP提升推动收入增长。公司全地形车出口额占全国出口额的72.47%,龙头地位稳固。燃油摩托车赛道中,海外市场是主要增长动力,欧洲、拉美及亚洲市场渠道扩张贡献主要增量,海外销量同比增长37%。国内市场方面,200cc以上跨骑车型国内市占率达24.34%,位居行业首位。整体来看,全地形车和燃油摩托车行业受益于产品高端化和全球化战略,未来增长潜力较大。
研报重点分析了哪些业务方向?
研报重点分析了春风动力三大业务板块的表现。全地形车业务方面,高端车型驱动量价齐升,上半年收入同比增长51.05%,ASP提升17.3%。燃油摩托车业务方面,海外市场加速拓展,上半年海外销量同比增长37%,收入同比增长40.41%。电动两轮车业务方面,极核保持较快增长,上半年销量同比增长35%,产品及渠道布局持续完善。报告显示,公司通过高端化、全球化和规模化战略,推动各业务板块稳健增长。
当前全地形车和燃油摩托车的市场现状如何?
当前全地形车市场呈现高端化、出口导向的特点。春风动力全地形车业务高端车型驱动量价齐升,ASP提升明显,海外市场占比高,龙头地位稳固。燃油摩托车市场则受益于海外市场拓展,海外销量同比增长37%,欧洲、拉美及亚洲市场渠道扩张贡献主要增量。国内市场方面,200cc以上跨骑车型竞争激烈,春风动力市占率达24.34%,位居行业首位。整体来看,全地形车和燃油摩托车市场在高端化和全球化趋势下,竞争格局稳定,头部企业优势明显。
研报提示了哪些风险因素?
研报提示了行业竞争加剧、原材料价格大幅波动和人民币汇率波动等风险因素。行业竞争方面,全地形车和燃油摩托车行业竞争激烈,新进入者可能加剧市场竞争。原材料价格方面,钢材、铝材等原材料价格波动可能影响公司成本控制。人民币汇率波动方面,汇率变动可能影响公司海外市场收入和利润。这些风险因素可能对公司业绩产生不利影响,投资者需密切关注市场动态。