猜你想问
这份研报的核心内容是什么?
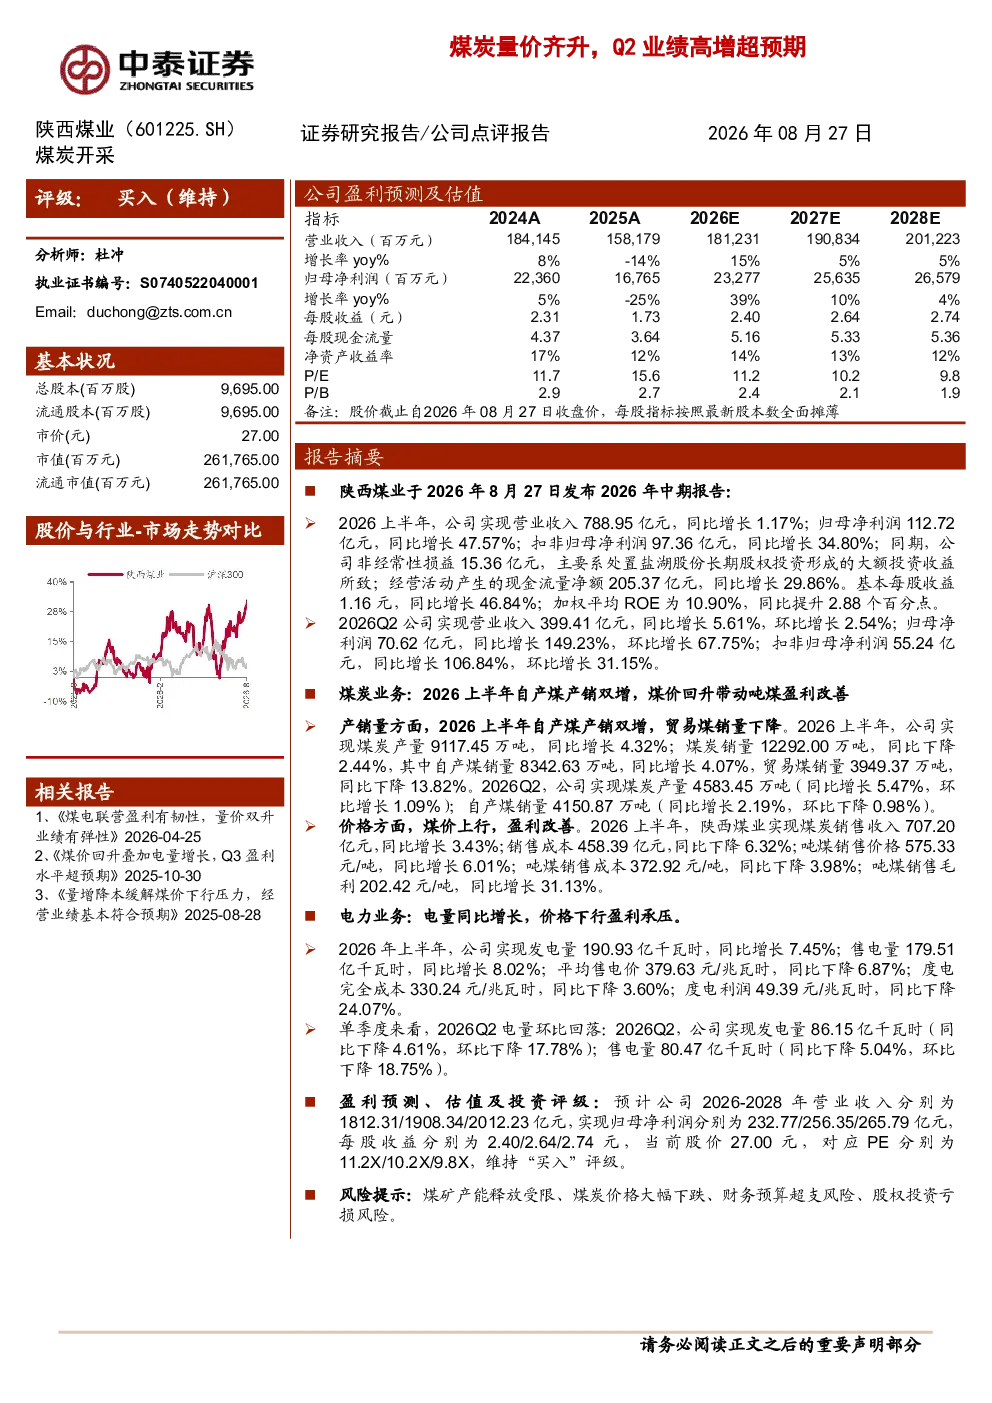
这份研报主要分析了陕西煤业2026年上半年的业绩表现,指出公司煤炭业务产销量双增,吨煤售价和毛利均显著提升,Q2归母净利润同比增长149.23%。报告还维持了对公司的“买入”评级,并给出了未来三年的盈利预测。
煤炭行业未来发展趋势如何?
从研报数据看,煤炭行业当前呈现量价齐升态势,陕西煤业自产煤销量增长,吨煤售价和毛利提升。但电力业务面临价格下行压力,度电利润下降。整体来看,煤炭需求稳定增长,但价格波动和新能源竞争是行业主要挑战。
研报重点分析了陕西煤业的哪些方面?
研报重点分析了陕西煤业的煤炭业务和电力业务。煤炭业务方面,报告详细披露了产销量、价格、毛利等关键数据,特别是Q2业绩的高增长。电力业务方面,报告指出电量增长但售电价格下降,利润空间受挤压。
当前陕西煤业的市场表现如何?
陕西煤业2026年上半年业绩表现亮眼,归母净利润大幅增长47.57%,经营活动现金流显著改善。公司总股本96.95亿股,流通市值2617.65亿元,报告给出“买入”评级,预计未来三年盈利持续增长。
研报提示了哪些投资风险?
研报提示的主要风险包括煤矿产能释放受限可能导致产量增长不及预期,煤炭价格大幅下跌将影响盈利能力,财务预算超支和股权投资亏损也是潜在风险点。此外,电力业务价格下行压力对整体业绩有负面影响。
你可能感兴趣
Q2业绩略超预期,主业量价齐升增厚利润
建筑建材华创证券2021-07-08
2022年半年报点评:Q2业绩超预期,量价齐升驱动化妆品活性原料业务高成长
民生证券2022-08-17
跟踪点评:高景气下量价齐升,Q2业绩超预期
基础化工国泰君安证券2021-06-15
2026年中期盈利预告点评:26H1业绩超预期,量价齐升驱动高增
华创证券2026-07-22
华新建材(600801)海外量价齐升添动力,Q2公司营收业绩高增
财通证券2026-08-29
中微半导Q2业绩高增 MCU量价齐升 存储布局
未知机构2026-07-23
煤炭量价齐升,一季度业绩大超预期
化石能源安信证券2021-04-25
煤炭量价齐升,业绩超预期
化石能源安信证券2019-08-05
煤炭量价齐升,业绩增长超预期
化石能源中泰证券2023-01-19
Q2业绩超预期,营养品板块量价齐升
华安证券2024-07-17