猜你想问
这份研报的核心内容是什么?
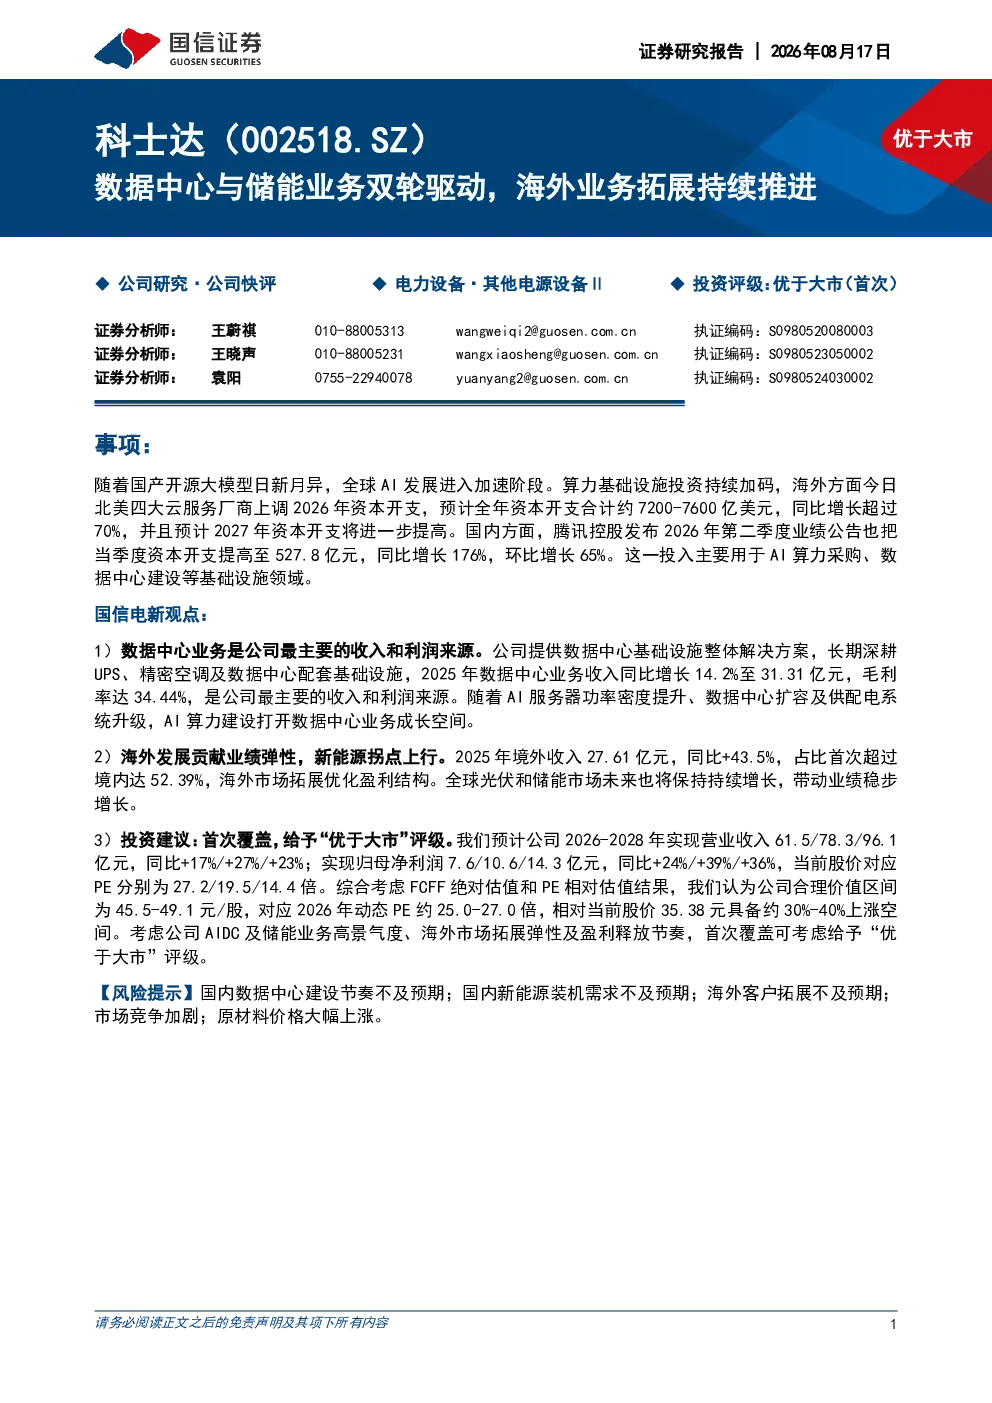
这份研报分析了科士达公司的发展情况,核心在于其数据中心与储能业务的双轮驱动模式,以及海外业务的持续拓展。数据中心业务是公司的主要收入和利润来源,2025年收入同比增长14.2%,毛利率34.44%。海外业务发展迅速,2025年境外收入同比增长43.5%,占比首次超过境内。研报还提到了公司未来的投资建议和财务状况,整体展现了公司稳健的增长态势和良好的发展前景。
数据中心和新能源行业的发展趋势如何?
数据中心行业随着全球AI算力的持续扩张,预计未来几年将迎来重要的发展机遇。AI算力负载的快速增长将推动数据中心供配电系统的升级,UPS作为关键中间环节,短期仍有望维持增长趋势。新能源行业方面,全球光伏市场在经历2025年的高速增长后,预计2026年将回调,但2027年起将逐年回升。中国光伏市场同样存在周期性波动,但长期增长趋势明确。全球储能市场也在稳步扩张,预计2026-2030年新增装机量将达921GWh,为相关企业带来广阔的发展空间。
研报重点分析了科士达的哪些方面?
研报重点分析了科士达的数据中心业务、海外业务拓展以及财务状况。数据中心业务方面,报告详细介绍了其收入占比、毛利率变化以及AI算力带来的增长潜力。海外业务方面,报告强调了境外收入的快速增长和占比的提升,认为这有助于优化公司盈利结构。财务状况方面,报告分析了公司近几年的营收、利润、现金流等关键指标,展现了公司整体保持较快增长但期间业绩存在波动的特点。此外,报告还探讨了公司的成长性、盈利能力、期间费用率以及海外业务占比等具体方面。
当前数据中心和新能源市场的现状如何?
当前数据中心市场正受益于AI算力的快速发展,需求持续旺盛,为UPS等关键设备供应商带来增长机遇。全球AI算力负载预计在未来几年将大幅增加,推动数据中心供配电系统的升级换代。新能源市场方面,光伏和储能行业正在经历周期性波动,但长期增长趋势明确。2025年全球光伏市场新增装机量达到580GW,预计2026年将回调,但2027年起将逐年回升。中国光伏市场同样存在波动,但未来仍将保持增长。储能市场也在稳步扩张,为相关企业带来发展机遇。总体来看,数据中心和新能源市场前景广阔,但也存在周期性波动和竞争加剧等挑战。
研报中提到了哪些风险提示?
研报中提到了几项主要的风险提示。首先是估值风险,可能由于对公司收入和利润增长率估计偏乐观、WACC计算值偏低、未来10年后公司TV增长率假设过高等原因导致估值偏乐观。其次是盈利预测风险,可能存在对公司收入增长、毛利率、成本估计偏低、国内数据中心建设节奏不及预期、半导体功率元器件价格波动等风险。此外,新能源业务下滑风险、客户较为集中的风险、技术升级迭代的风险以及知识产权风险也是需要关注的方面。这些风险可能会对公司未来的经营业绩和股价产生不利影响。