猜你想问
这份研报的核心内容是什么?
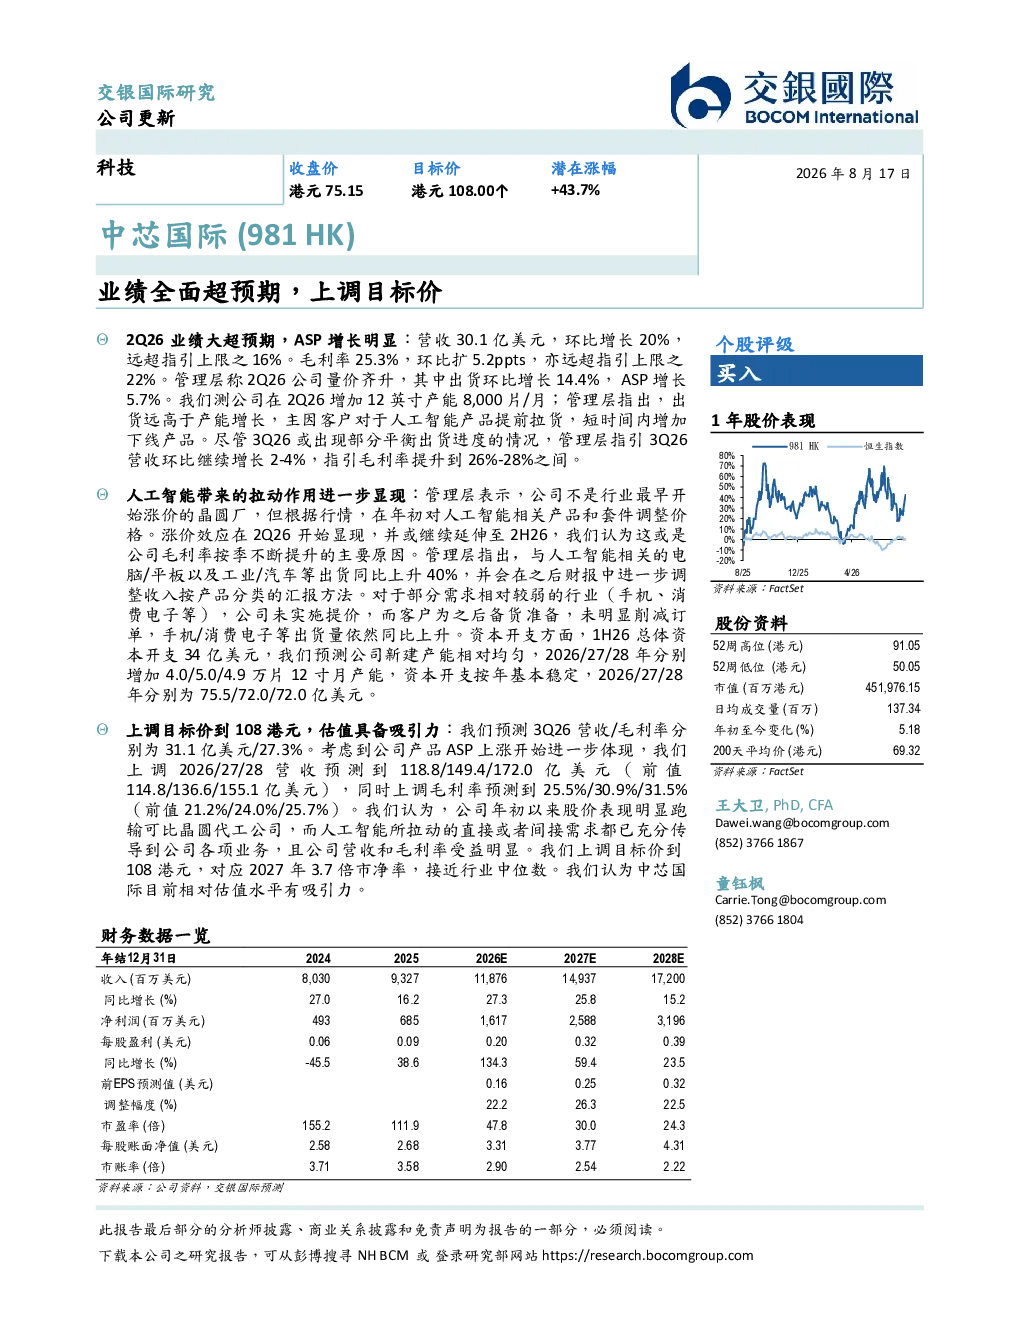
中芯国际2026年第二季度业绩大幅超预期,营收环比增长20%至30.1亿美元,超出指引上限16%;毛利率环比提升5.2个百分点至25.3%,超出指引上限22%。公司实现量价齐升,出货环比增长14.4%,ASP增长5.7%。管理层表示,公司是行业较晚开始涨价但已对人工智能相关产品和套件提价,涨价效应在2026年第二季度开始显现,预计将延续至2026年下半年,成为毛利率提升的主要原因。人工智能相关电脑/平板及工业/汽车出货同比上升40%,手机/消费电子等需求相对较弱的行业出货量同比仍上升。交银国际上调中芯国际2026年至2028年的营收预测至118.8/149.4/172.0亿美元,毛利率预测至25.5%/30.9%/31.5%,目标价上调至108港元。
人工智能行业发展趋势如何?
中芯国际业绩显示,人工智能相关产品如电脑、平板及工业、汽车领域的出货同比上升40%,成为主要增长动力。公司是行业较晚开始涨价但已对相关产品和套件提价,涨价效应开始显现,预计将延续至2026年下半年。这表明人工智能领域需求强劲,企业积极调整价格策略以提升盈利能力。未来,随着技术进步和应用拓展,人工智能相关产品有望持续保持较高增长态势。
研报重点分析了哪些方向?
研报重点分析了中芯国际2026年第二季度的业绩表现,特别是营收和毛利率的大幅超预期增长。报告详细解读了公司量价齐升的成果,以及人工智能产品提价带来的毛利率提升。此外,还分析了公司资本开支计划,以及交银国际对未来三年营收、毛利率和目标价的预测。报告突出了公司在人工智能领域的战略布局和增长潜力。
当前市场现状如何判断?
当前市场对中芯国际的业绩表现反应积极,交银国际上调其目标价至108港元,认为公司估值具备吸引力。中芯国际的业绩超预期,主要得益于人工智能产品的涨价效应和强劲需求。公司在行业内相对较晚开始提价,但已取得显著成效。整体市场对半导体行业,特别是人工智能相关产品的未来增长持乐观态度。
研报有哪些风险提示?
研报未明确指出具体风险提示,但基于行业特性,中芯国际面临的主要风险可能包括市场竞争加剧、技术更新迭代迅速以及国际贸易环境变化等。此外,半导体行业资本开支较大,需关注未来产能扩张的效益和成本控制。公司对人工智能产品的提价策略也可能面临市场需求变化的风险。