猜你想问
这份报告主要分析了哪些经济数据?
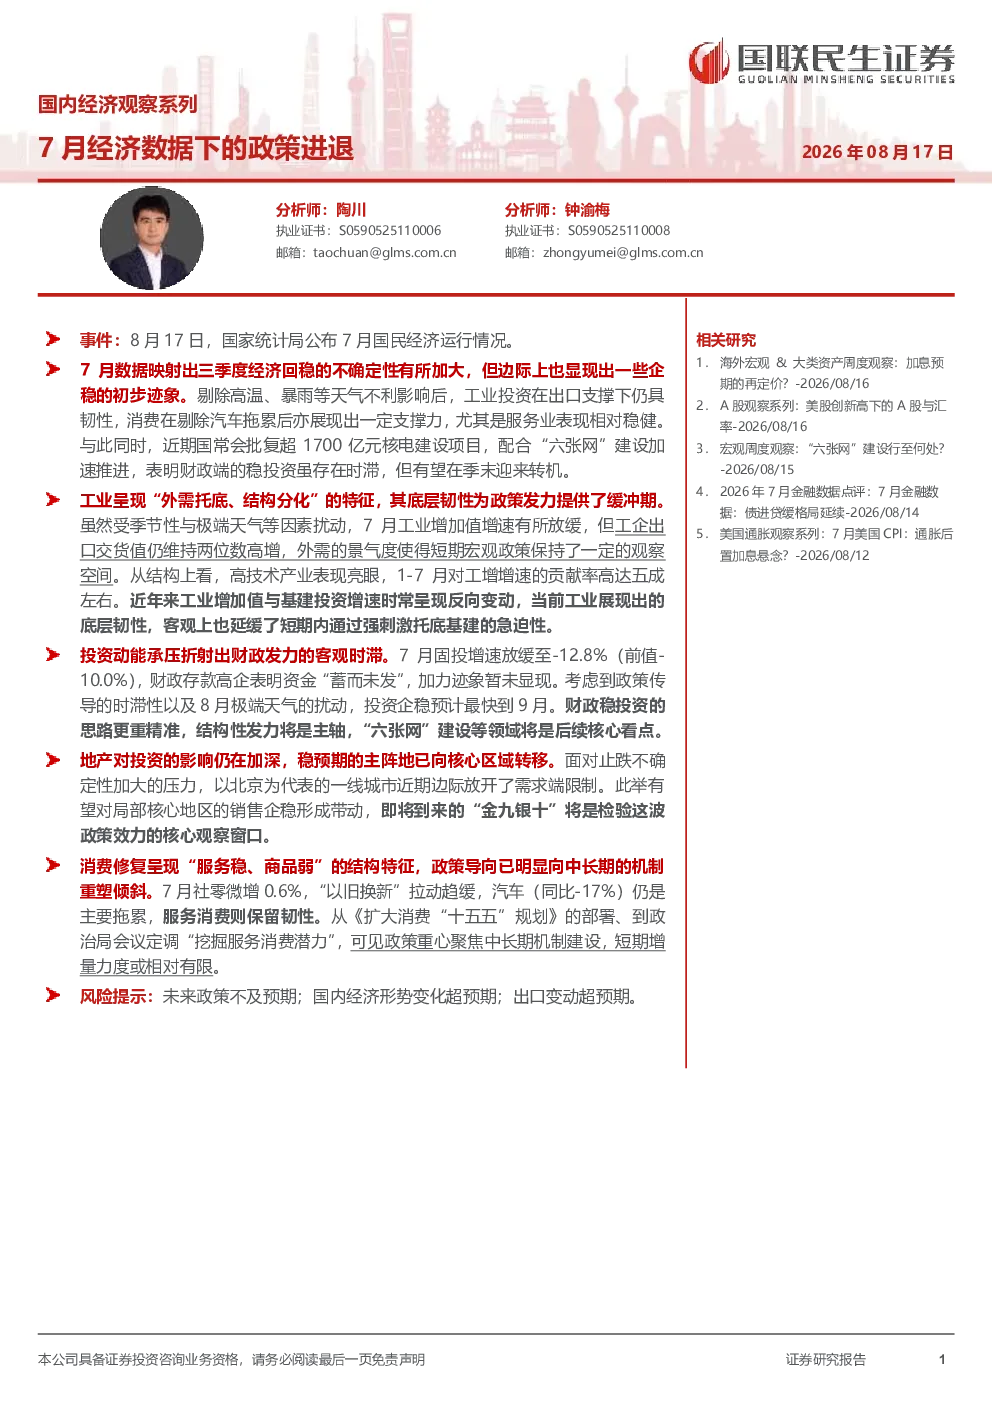
报告重点分析了7月国内经济数据,显示三季度经济回稳的不确定性加大,但边际上显现企稳迹象。工业投资在出口支撑下保持韧性,消费在剔除汽车拖累后展现一定支撑力,服务业表现相对稳健。报告还关注了国常会批复超1700亿元核电建设项目及“六张网”建设的推进情况,表明财政端稳投资有望在季末转机。
工业领域的主要趋势是什么?
工业呈现“外需托底、结构分化”特征,高技术产业表现亮眼,对工业增长增速贡献率近五成。剔除天气因素后,工业投资在出口支撑下保持韧性,这表明工业底层韧性较强,延缓了短期内强刺激托底基建的紧迫性。高技术产业的发展是工业领域的主要亮点,但整体投资动能承压反映财政发力存在时滞,预计投资企稳最快到9月。
报告如何分析房地产市场的?
报告指出地产对投资影响加深,稳预期主阵地转向核心区域。一线城市近期边际放开需求端限制,有望带动局部核心地区销售企稳,“金九银十”将检验政策效力。地产市场的稳定对整体经济至关重要,报告强调核心区域的市场表现是未来观察的重点。
当前消费市场的情况如何?
消费修复呈现“服务稳、商品弱”结构特征,政策重心聚焦中长期机制建设,短期增量力度有限。7月社零微增0.6%,汽车仍是主要拖累,但服务消费保留韧性。这表明消费市场仍在修复过程中,服务领域的表现相对较好,但整体消费复苏仍需时间,政策层面更侧重于建立长效机制。
报告中提到了哪些风险提示?
报告提示了未来政策不及预期、国内经济形势变化超预期、出口变动超预期等风险。这些风险可能对经济复苏和投资稳定产生影响,需要密切关注政策动向、国内外经济形势变化以及出口市场的波动情况。
你可能感兴趣
宽信用观察系列之二、3月经济数据解读:疫情与政策博弈下的“宽信用”成色
华创证券2022-04-18
国内观察:2023年7月经济数据-增速放缓,政策积极
东海证券2023-08-15
国内观察:2025年7月经济数据:政策加码预期或升温
东海证券2025-08-16
国内观察:2024年7月金融数据-社融口径下的人民币贷款为何出现负增长
东海证券2024-08-13
国内经济观察系列:二季度GDP:拐点下的新变化
国联民生证券2026-07-15
国内观察:2025年4月经济数据:关税扰动下,韧性较强的4月经济
东海证券2025-05-19
国内观察:2023年5月经济数据,弱复苏下的经济换挡,高技术制造业投资增速较高
东海证券2023-06-15
国内经济观察系列:8月经济数据:托底的兑现度
国联民生证券2026-09-16
内需仍有压力,关注积极定调后增量政策的出台——国内观察:2025年11月经济数据
东海证券2025-12-15
国内经济观察系列:7月工业企业利润领跑与分化
国联民生证券2026-08-27