猜你想问
这份报告主要分析了哪些市场资金流向?
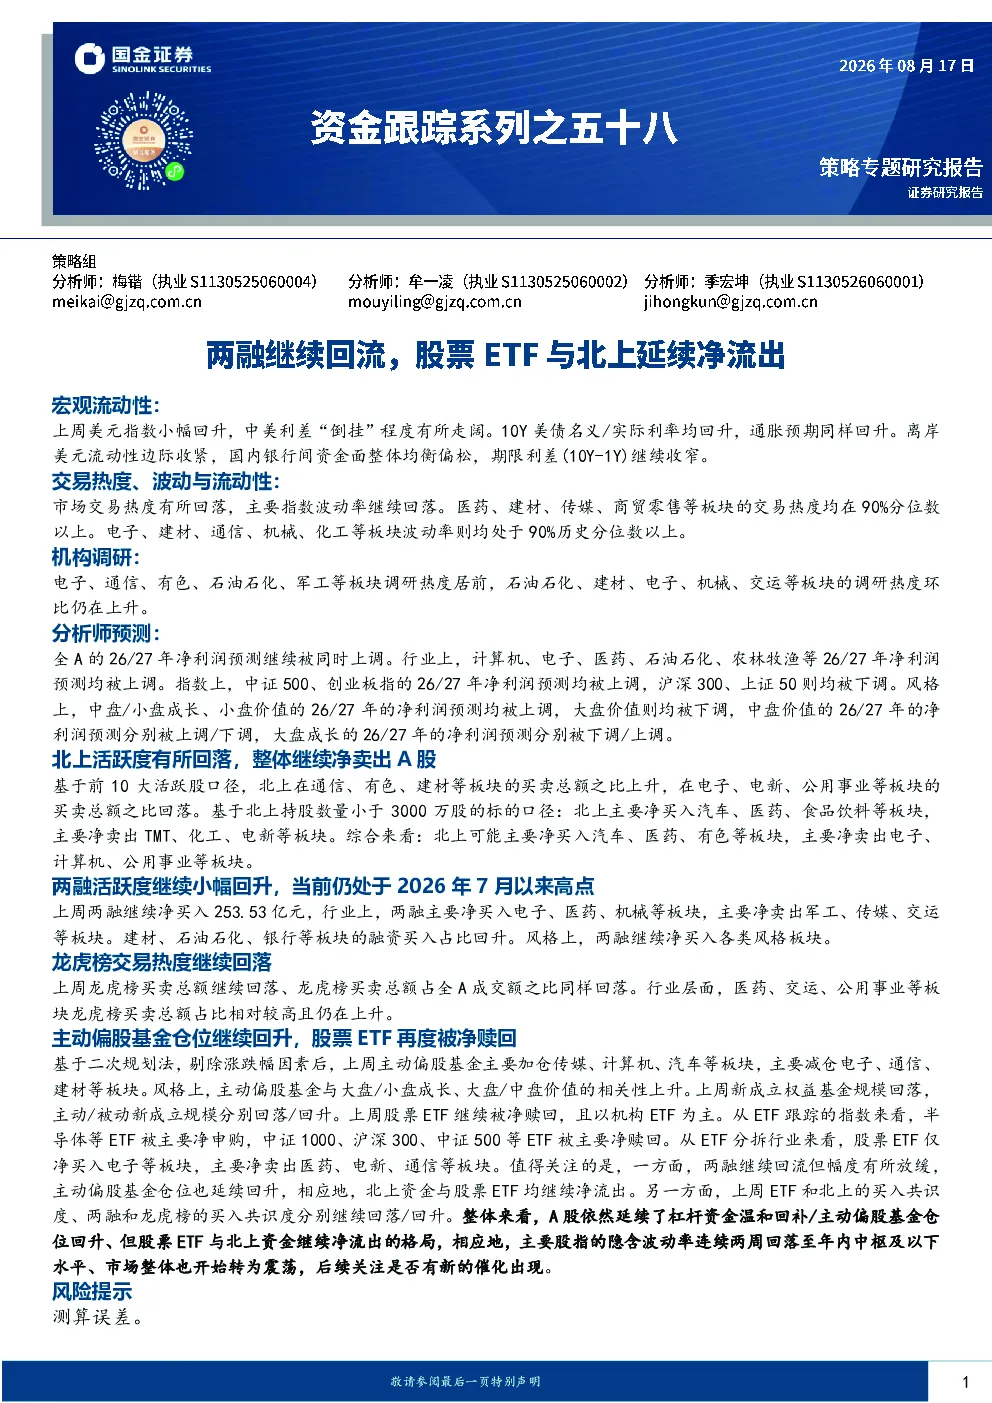
本报告分析了上周两融、股票ETF、北上资金等的市场流向。数据显示两融活跃度小幅回升至2026年7月以来高点,净买入253.53亿元,主要流入电子、医药等板块;股票ETF与北上资金继续净流出,其中机构主导ETF赎回,北上资金主要卖出TMT、化工等板块。
哪些行业在报告中受到关注?
报告中重点关注的行业包括电子、建材、医药等。电子板块在两融和调研热度中均居前列,建材板块交易热度高且两融净买入,医药板块交易热度高且两融净买入。此外,通信、有色、汽车等板块也受到北上资金调研关注,但存在净卖出情况。
报告对2026-2027年净利润预测有何分析?
报告显示分析师上调了全A 2026-2027年净利润预测,计算机、电子、医药等板块预测被上调。中证500和创业板指的预测上调,沪深300和上证50下调。中盘/小盘成长、小盘价值板块预测上调,大盘价值板块下调,中盘价值板块预测存在上调和下调。
当前市场整体处于什么状态?
市场交易热度有所回落,主要指数波动率连续两周回落至年内中枢及以下水平。市场流动性指标普遍处于70%历史分位数以下,整体转为震荡格局。两融活跃度回升但ETF与北上资金持续净流出,显示市场资金态度分化,需关注后续催化因素。
报告提示了哪些潜在风险?
报告指出,尽管两融活跃度回升和主动偏股基金仓位上升,但股票ETF与北上资金持续净流出,可能反映部分资金对市场短期走势持谨慎态度。此外,市场流动性指标处于低位,板块间资金流向分化,可能加剧市场波动,需警惕资金流向变化对板块估值的影响。
你可能感兴趣
资金跟踪系列之六十二:两融与北上净流出放缓,股票ETF延续回流
国金证券2026-09-14
资金跟踪系列之五十五:两融与北上继续流出,股票ETF延续回流
国金证券2026-07-27
资金跟踪系列之五十七:两融重新回流,股票ETF与北上转向净流出
国金证券2026-08-10
资金跟踪系列之一百六十九:两融继续回流,北上与ETF均有所净流出
民生证券2025-05-19
资金跟踪系列之四十五:两融继续大幅回流,ETF、北上均净流出
国金证券2026-05-18
资金跟踪系列之五十二:两融转向流出,股票ETF与北上重新回流
国金证券2026-07-06
资金跟踪系列之五十一:两融继续大幅买入,股票ETF与北上延续流出
国金证券2026-06-29
资金跟踪系列之二十九:两融与北上继续回流,机构ETF明显净流出
国金证券2026-01-19
资金跟踪系列之二十七:北上明显回流,机构ETF与两融均净流出
金融国金证券2026-01-05
资金跟踪系列之五十四:两融加速净流出,股票ETF显著回流
国金证券2026-07-20