猜你想问
寒武纪2026年半年报核心内容有哪些?
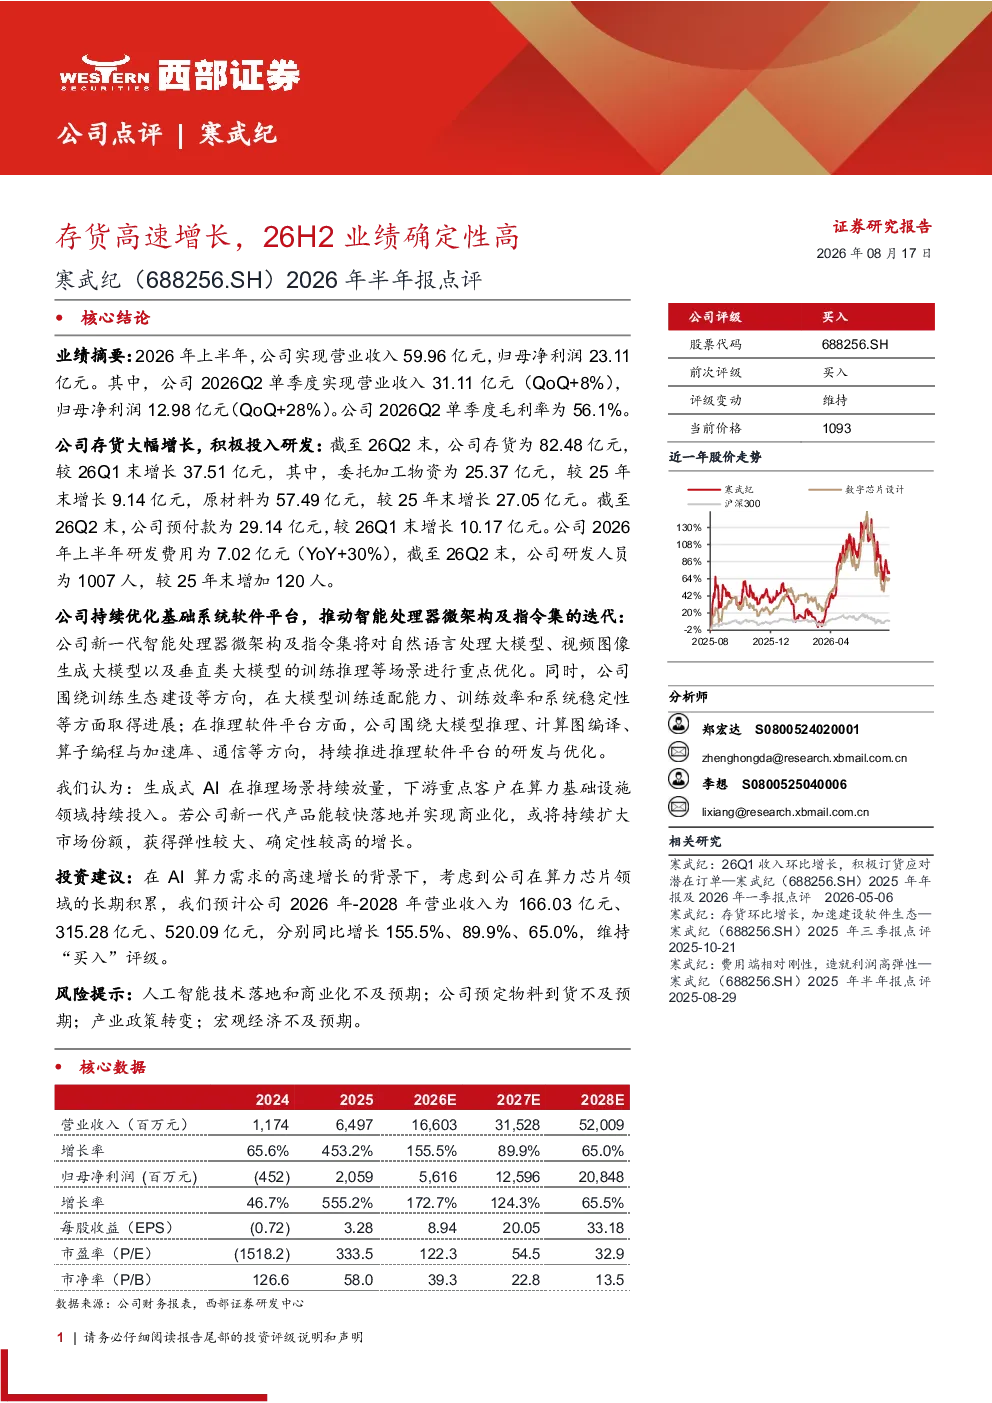
2026年上半年,寒武纪实现营业收入59.96亿元,归母净利润23.11亿元。Q2单季度营收31.11亿元,环比增长8%;归母净利润12.98亿元,环比增长28%,Q2单季度毛利率56.1%。公司存货大幅增长,截至Q2末达82.48亿元,环比增长37.51亿元,主要来自原材料和委托加工物资。研发投入积极,上半年研发费用7.02亿元,同比增长30%,研发人员增至1007人。
生成式AI赛道发展趋势如何?
生成式AI在推理场景持续放量,下游客户持续投入算力基础设施。行业正推动智能处理器微架构及指令集迭代,重点优化大模型训练推理场景,并在训练生态、推理软件平台等方面取得进展。若公司新一代产品能快速落地并商业化,将扩大市场份额,实现增长。
寒武纪报告重点分析了哪些方向?
报告重点分析了公司存货增长的原因及影响,研发投入情况,以及新一代产品落地对市场份额的影响。同时关注了公司基础系统软件平台的优化进展,以及在训练生态、推理软件平台等方面的成果。
当前AI算力市场需求现状如何?
当前AI算力市场需求旺盛,尤其在推理场景持续放量。下游客户持续投入算力基础设施,推动行业对高性能计算的需求增长。公司若能抓住机遇,新一代产品快速落地并商业化,将受益于这一市场趋势。
寒武纪研报有哪些风险提示?
报告提示了人工智能技术落地和商业化不及预期、公司预定物料到货不及预期、产业政策转变以及宏观经济不及预期等风险。这些因素可能对公司业绩产生影响,需持续关注。
你可能感兴趣
西部计算机 寒武纪 存货高速增长 26H2业绩确定性高
未知机构2026-08-09
寒武纪25年业绩符合预期存货预付增长展现26年确定性2025年报点
未知机构2026-03-13
海达尔2026年半年报点评:家电滑轨承压致盈利下滑,26H2服务器滑轨有望放量高增
东吴证券2026-08-26
2026年半年报点评:短期业绩承压,26H2盈利有望改善
东吴证券2026-08-30
2026年半年报点评:Q2业绩符合市场预期,26H2盈利预计可维持
基础化工东吴证券2026-08-20
2026年半年报点评业绩符合预期,AI服务器&高速互联延续高景气
华创证券2026-08-13
工业富联2026年半年报点评:业绩符合预期,AI服务器&高速互联延续高景气
华创证券2026-08-13
伯特利2026年半年报点评:业绩超预期,智能电控业务高速增长
国金证券2026-08-27
中金公司(601995)2026年半年报点评:经纪与投行业务双轮驱动业绩高速增长,资产扩容与战略重组稳步推进共振
华创证券2026-08-30
皖通高速2026年半年报点评:2026H1业绩稳健增长,核心路产改扩建红利持续释放
华创证券2026-09-02