猜你想问
摩根士丹利为何上调联想评级至买入?
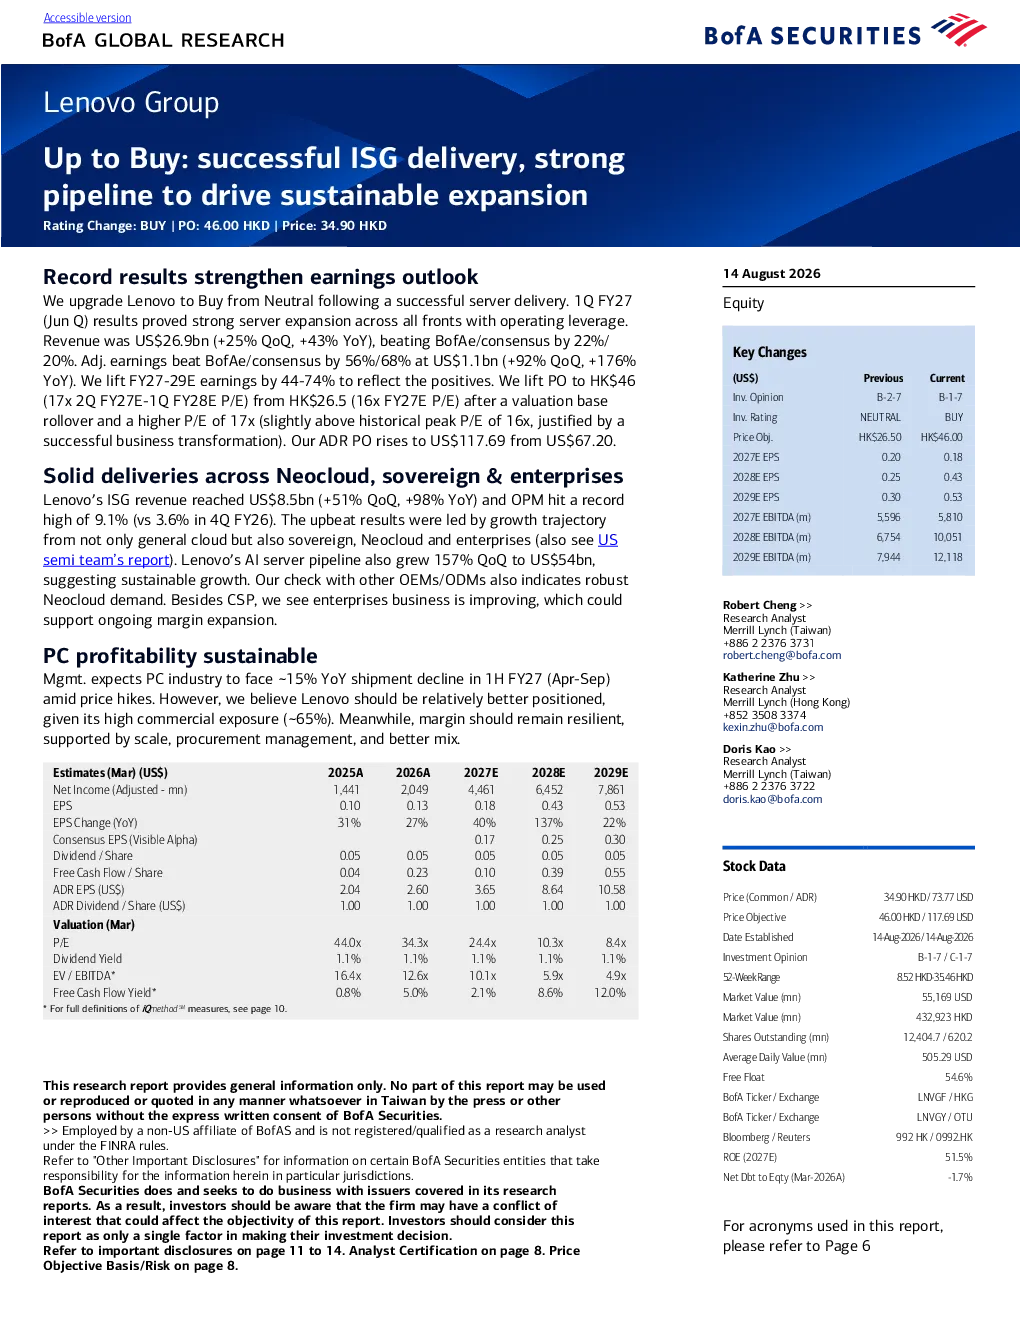
摩根士丹利上调联想评级至买入主要基于联想服务器业务的强劲增长和公司在云、政府及企业领域的全面扩张。联想1Q FY27业绩表现突出,收入达269亿美元,同比增长43%;调整后利润达11亿美元,同比增长176%。特别是ISG业务收入达85亿美元,同比增长98%,运营利润率创纪录达9.1%。AI服务器管道环比增长157%至540亿美元,显示出可持续的增长动力。此外,企业业务改善也支持利润率扩张。
联想服务器业务发展情况如何?
联想服务器业务发展强劲,1Q FY27在所有领域均实现扩张,展现运营杠杆效应。AI服务器管道环比增长157%至540亿美元,成为增长亮点。服务器业务在云、政府和企业领域均有显著扩张,为公司的持续增长奠定基础。摩根士丹利预计AI服务器市场将持续扩大,进一步推动联想服务器业务发展。
联想在PC行业下滑中的表现如何?
在PC行业面临约15%同比出货量下降的背景下,联想凭借约65%的商业敞口处于相对有利位置。公司通过多元化业务布局,降低对PC市场的依赖,并在服务器、云服务、企业业务等领域实现增长。摩根士丹利认为联想有望在行业下滑中保持相对稳定的增长,并实现利润率的持续提升。
摩根士丹利对联想的盈利预测有何调整?
摩根士丹利上调了联想2027-2029财年的盈利预测,增幅达44%-74%。主要基于公司服务器业务增长和业务转型成功,推动整体盈利能力提升。1Q FY27调整后利润同比增长176%,超出市场预期,反映出公司盈利能力的改善。未来几年,联想有望通过持续扩张和运营效率提升实现盈利的进一步增长。
联想当前面临哪些风险?
联想当前面临的主要风险包括PC市场竞争加剧、服务器市场需求波动以及全球供应链不确定性。此外,企业业务转型仍需时间验证,可能影响短期盈利表现。摩根士丹利提醒投资者关注PC行业周期性波动对公司业绩的影响,以及公司在新兴市场扩张中的潜在挑战。
你可能感兴趣
联想集团目标价上调至46港元,服务器业务表现强劲,评级从中性上调至买入
美银证券2026-08-14
短期交付放缓拖累业绩,合同负债大增反映订单强劲,上调至买入
交银国际2025-10-31
联想集团:利润率正在改善,上调至 “买入”
国泰君安证券2013-08-27
规模效应下毛利率提升,动力电池业务增速强劲;上调至买入评级
交银国际2025-03-27
风电业务增长强劲,上调至“买入”
国泰君安证券2018-03-22
深圳新院区将证券化,业务复苏强劲、股东回报提升,上调至买入
交银国际2026-06-23
中泰电子 联想集团 AI服务器需求强劲 联想ISG有望进入利润加速兑现阶段
未知机构2026-08-03
联想集团(00992)财报点评:三大业务集团快速增长,ISG表现亮眼
东方财富2026-06-08
疫情后中国需求强劲,新诊所扩建推动有机增长,评级上调至「买入」,目标价上调至每股6.71港元
软库中华金融服务2023-04-24
在德国老花眼矫正和战略性诊所收购激增的带动下 , 中国的强劲复苏 , 维持 “买入 ” 评级 , 并将 TP 上调至 6.92 港元 / 股
软库中华金融服务2023-09-11