猜你想问
同程旅行2026年Q2业绩具体表现如何?
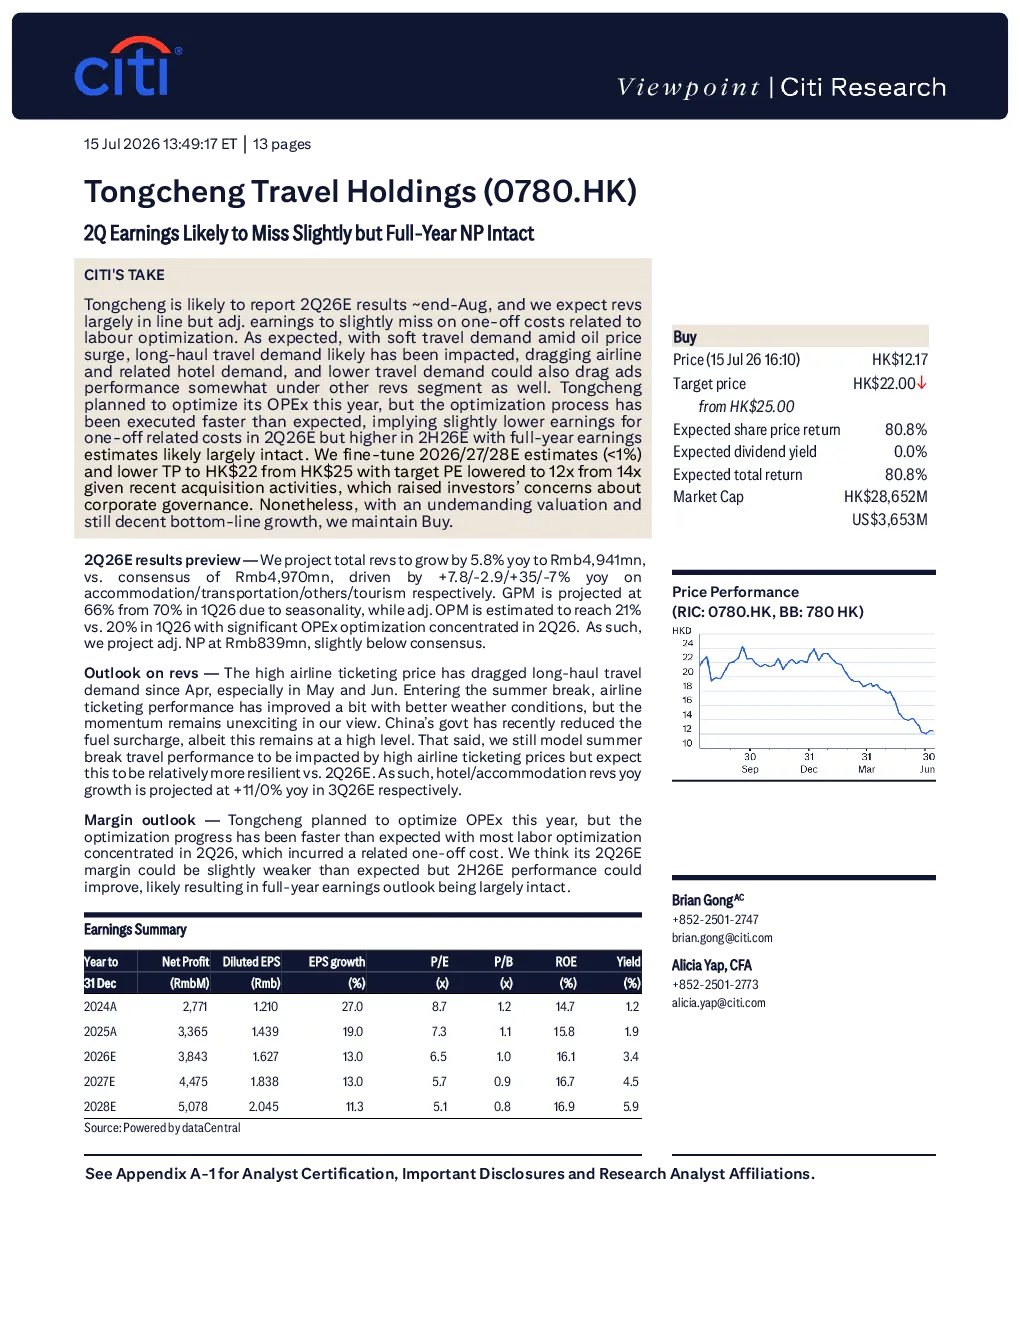
同程旅行2026年第二季度总收入预计同比增长5.8%至49.41亿元人民币,略低于市场预期。主要受航空和酒店需求疲软影响,调整后净利润略低于预期,主要原因是与劳动力优化相关的非经常性费用。随着油价上涨,长途旅行需求受到冲击,拖累了航空和酒店需求,同时较低的旅行需求也可能对其他收入板块的广告表现产生一定影响。调整后毛利率预计从第一季度的70%下降至66%,调整后运营利润率预计达到21%,非经常性费用集中体现在第二季度。预计第三季度酒店和住宿收入同比增长分别为11%和0%
旅游行业2026年发展趋势如何?
2026年旅游行业受航空和酒店需求疲软影响较大,主要原因是油价上涨导致长途旅行需求下降。同时,较低的旅行需求也可能对其他收入板块的广告表现产生一定影响。但行业计划优化运营支出,下半年将有所改善,全年盈利前景可能基本保持完好。预计第三季度酒店和住宿收入同比增长分别为11%和0%
研报对同程旅行的重点分析方向是什么?
研报重点分析了同程旅行2026年第二季度的业绩表现,指出总收入预计同比增长5.8%至49.41亿元人民币,略低于市场预期。调整后净利润略低于预期,主要原因是与劳动力优化相关的非经常性费用。报告还分析了调整后毛利率和运营利润率的变化,以及第三季度酒店和住宿收入的预期增长。此外,报告还提到了公司计划优化运营支出,但优化进程快于预期,导致第二季度非经常性费用相关收益略低于预期,但下半年将有所改善
当前旅游市场现状如何?
当前旅游市场主要受航空和酒店需求疲软影响,主要原因是油价上涨导致长途旅行需求下降。同时,较低的旅行需求也可能对其他收入板块的广告表现产生一定影响。但行业计划优化运营支出,下半年将有所改善,全年盈利前景可能基本保持完好。预计第三季度酒店和住宿收入同比增长分别为11%和0%
研报提示哪些风险?
研报提示的风险主要包括:油价上涨导致长途旅行需求下降,拖累航空和酒店需求;较低的旅行需求可能对其他收入板块的广告表现产生一定影响;公司计划优化运营支出,但优化进程快于预期,导致第二季度非经常性费用相关收益略低于预期。此外,近期收购活动引发了投资者对公司治理的担忧,但报告认为尽管估值要求不高,但仍具备不错的盈利增长潜力,维持买入评级