猜你想问
Puma 2026Q2营收表现如何?
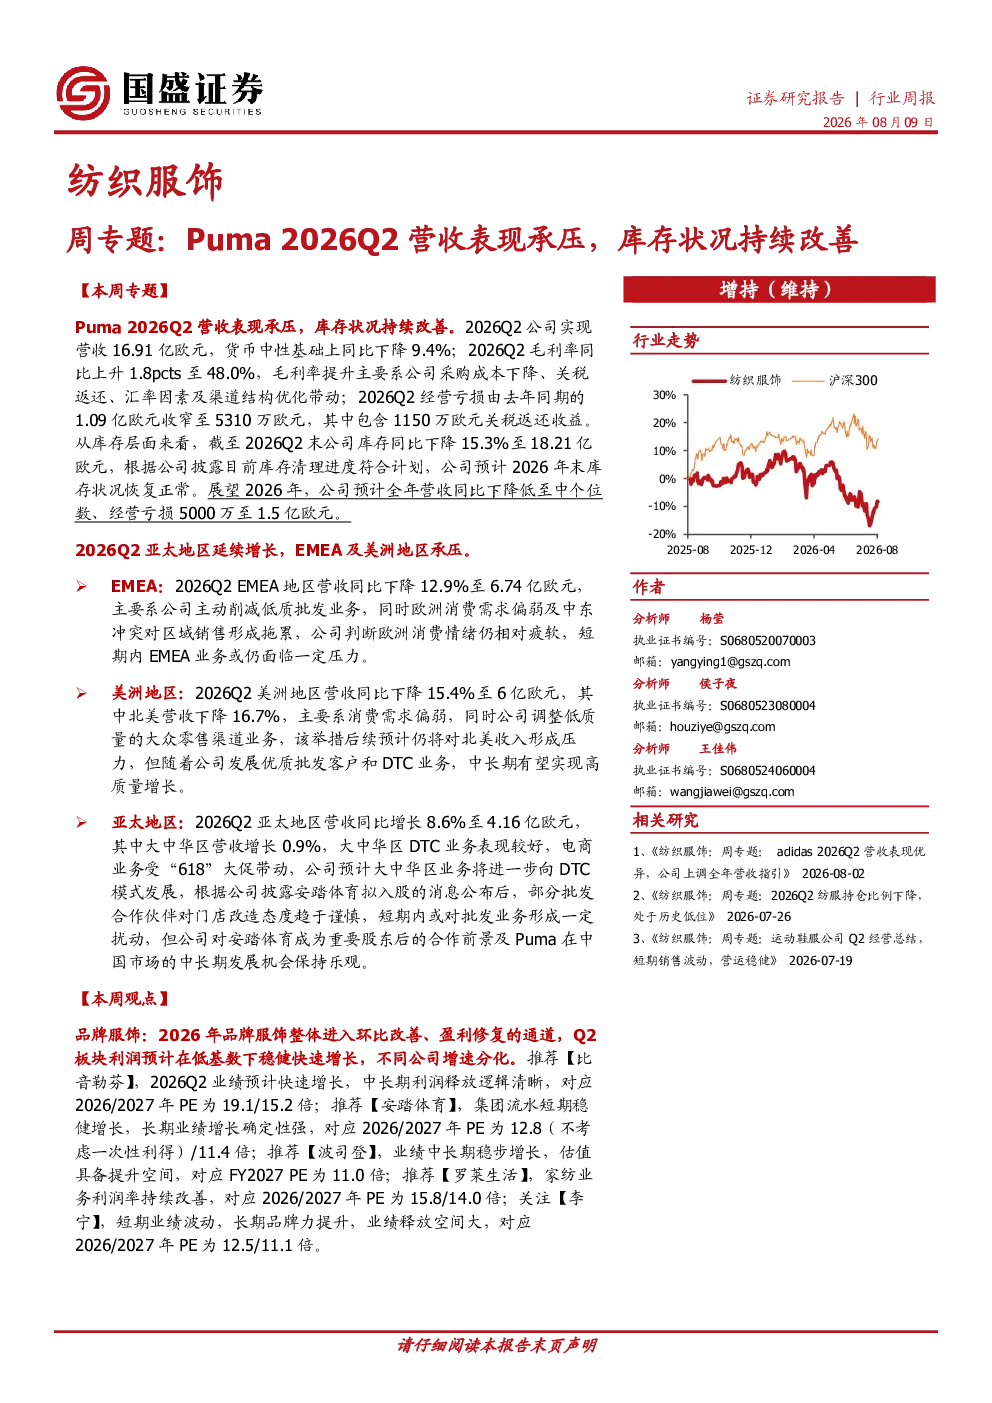
Puma 2026Q2实现营收16.91亿欧元,同比下降9.4%(货币中性),毛利率上升1.8pcts至48.0%,主要得益于采购成本下降、关税返还、汇率因素及渠道结构优化;经营亏损收窄至5310万欧元(含1150万欧元关税返还收益)。库存同比下降15.3%至18.21亿欧元,清理进度符合计划,预计2026年末恢复正常。公司预计全年营收下降低至中个位数,经营亏损5000万至1.5亿欧元。
Puma分地区表现怎样?
Puma分地区表现分化,EMEA营收下降12.9%至6.74亿欧元,主要因主动削减低质批发业务、欧洲消费需求疲软及中东冲突影响;美洲营收下降15.4%至6亿欧元,受消费需求偏弱及低质量渠道调整影响;亚太营收增长8.6%至4.16亿欧元,大中华区增长0.9%(DTC业务表现好,“618”带动电商业务),安踏体育拟入股消息短期内或扰动批发业务。
品牌服饰行业发展趋势如何?
品牌服饰整体进入环比改善、盈利修复通道,Q2利润预计稳健增长,公司增速分化。服饰制造板块股价多处于低位,预计2026H1利润率承压,推荐伟星股份,关注华利集团、申洲国际。黄金珠宝板块受金价波动影响,推荐潮宏基,关注周大福。行业长期受益于品牌化和消费升级趋势。
当前市场对Puma的判断是什么?
当前市场关注Puma营收下降但库存改善的动态,EMEA和美洲市场短期压力较大,亚太市场表现相对稳健。公司通过渠道优化和库存管理提升盈利能力,但全年营收和亏损目标仍显示挑战。投资者需关注其区域业务恢复情况和成本控制效果。
Puma面临哪些风险?
Puma面临消费力疲软、门店扩张不及预期、电商业务建设不及预期、管理层优化不及预期、汇率波动风险等。EMEA和美洲市场短期压力较大,需警惕中东冲突和欧洲经济放缓影响。公司需持续优化渠道结构,提升DTC业务占比以应对市场变化。
你可能感兴趣
纺织服饰周专题:adidas 2026Q2营收表现优异,公司上调全年营收指引
纺织服装国盛证券2026-08-02
纺织服饰行业周专题:Puma 2024Q1营收持平略增,符合公司预期
纺织服装国盛证券2024-05-11
纺织服饰周专题:服饰制造商公布4月营收表现,裕元环比改善
纺织服装国盛证券2026-05-17
纺织服饰行业周专题: Nike FY2026Q1营收同比下降1%,各地区持续推进库存去化
纺织服装国盛证券2025-10-08
纺织服饰行业周专题: Nike FY2025Q3季报营收同比下降7%,持续推动库存去化
纺织服装国盛证券2025-03-23
纺织服饰周专题:Nike FY2025Q4营收同比下降12%,持续推进库存去化
纺织服装国盛证券2025-06-29
纺织服饰行业周专题:Puma发布2025Q1季报,表现符合公司预期
纺织服装国盛证券2025-05-11
纺织服饰周专题:Nike FY2026 Q3营收小幅下滑,库存仍有压力
纺织服装国盛证券2026-04-06
纺织服饰周专题:8月越南服饰相关产品出口增速加快,服饰制造台股公司营收表现分化
纺织服装国盛证券2024-09-17
纺织服饰行业周专题:adidas公司2025Q1营收增长13%,表现优异
纺织服装国盛证券2025-05-05