猜你想问
首开股份的业绩预告显示什么情况?
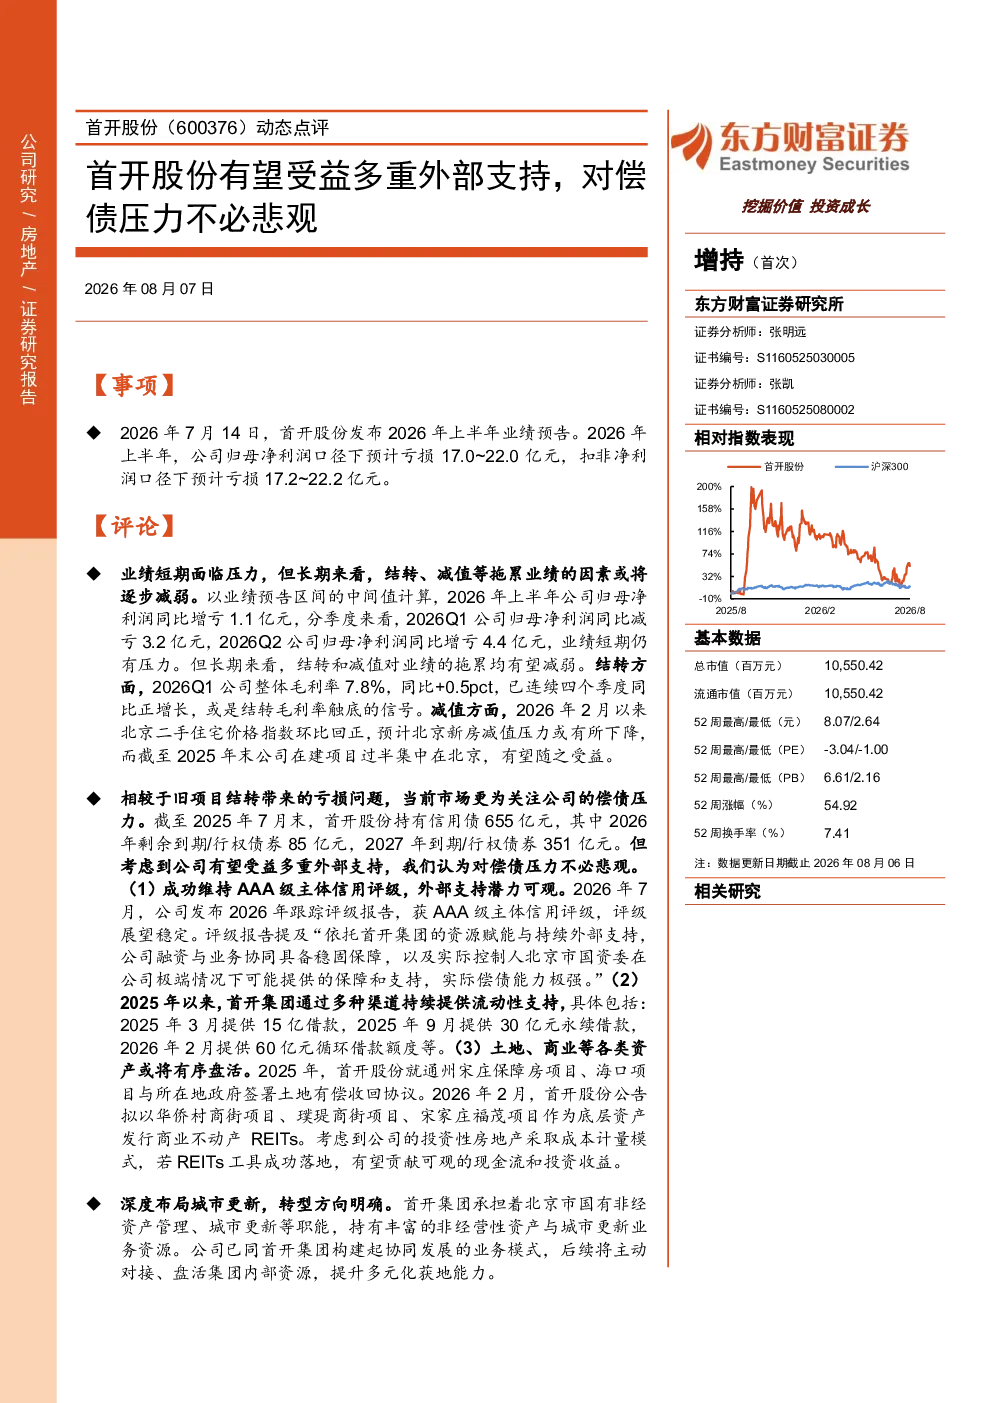
首开股份2026年上半年业绩预告显示归母净利润预计亏损17.0~22.0亿元,但长期来看,结转和减值对业绩的拖累有望减弱。公司当前面临偿债压力,但有望受益多重外部支持,包括维持AAA级主体信用评级、首开集团提供的流动性支持以及土地、商业等资产有序盘活。具体数据方面,截至2025年7月末,首开股份持有信用债655亿元,2026年剩余到期/行权债券85亿元,2027年到期/行权债券351亿元。公司预计2026、2027、2028年营收分别为250.1、218.6、141.4亿元,归母净利润分别为-38.9、-17.3、0.4亿元,对应EPS分别为-1.51、-0.67、0.01元,首次覆盖给予“增持”评级。主要风险提示包括审计数据偏差、地产政策变化超预期以及市场修复不及预期。
首开股份面临哪些偿债压力?
首开股份当前面临偿债压力,具体数据方面,截至2025年7月末,首开股份持有信用债655亿元,2026年剩余到期/行权债券85亿元,2027年到期/行权债券351亿元。公司预计2026、2027、2028年营收分别为250.1、218.6、141.4亿元,归母净利润分别为-38.9、-17.3、0.4亿元,对应EPS分别为-1.51、-0.67、0.01元。但公司有望受益多重外部支持,包括维持AAA级主体信用评级、首开集团提供的流动性支持以及土地、商业等资产有序盘活。主要风险提示包括审计数据偏差、地产政策变化超预期以及市场修复不及预期。
首开股份的长期发展前景如何?
首开股份长期发展前景方面,结转和减值对业绩的拖累有望减弱。公司预计2026、2027、2028年营收分别为250.1、218.6、141.4亿元,归母净利润分别为-38.9、-17.3、0.4亿元,对应EPS分别为-1.51、-0.67、0.01元。公司有望受益多重外部支持,包括维持AAA级主体信用评级、首开集团提供的流动性支持以及土地、商业等资产有序盘活。主要风险提示包括审计数据偏差、地产政策变化超预期以及市场修复不及预期。
房地产行业发展趋势如何?
房地产行业发展趋势方面,首开股份作为房企,其长期发展前景受行业政策、市场修复等多重因素影响。首开股份预计2026、2027、2028年营收分别为250.1、218.6、141.4亿元,归母净利润分别为-38.9、-17.3、0.4亿元,对应EPS分别为-1.51、-0.67、0.01元。公司有望受益多重外部支持,包括维持AAA级主体信用评级、首开集团提供的流动性支持以及土地、商业等资产有序盘活。主要风险提示包括审计数据偏差、地产政策变化超预期以及市场修复不及预期。
首开股份研报有哪些风险提示?
首开股份研报的主要风险提示包括审计数据偏差、地产政策变化超预期以及市场修复不及预期。公司当前面临偿债压力,但有望受益多重外部支持,包括维持AAA级主体信用评级、首开集团提供的流动性支持以及土地、商业等资产有序盘活。具体数据方面,截至2025年7月末,首开股份持有信用债655亿元,2026年剩余到期/行权债券85亿元,2027年到期/行权债券351亿元。公司预计2026、2027、2028年营收分别为250.1、218.6、141.4亿元,归母净利润分别为-38.9、-17.3、0.4亿元,对应EPS分别为-1.51、-0.67、0.01元,首次覆盖给予“增持”评级。