猜你想问
这份研报主要讲了什么内容?
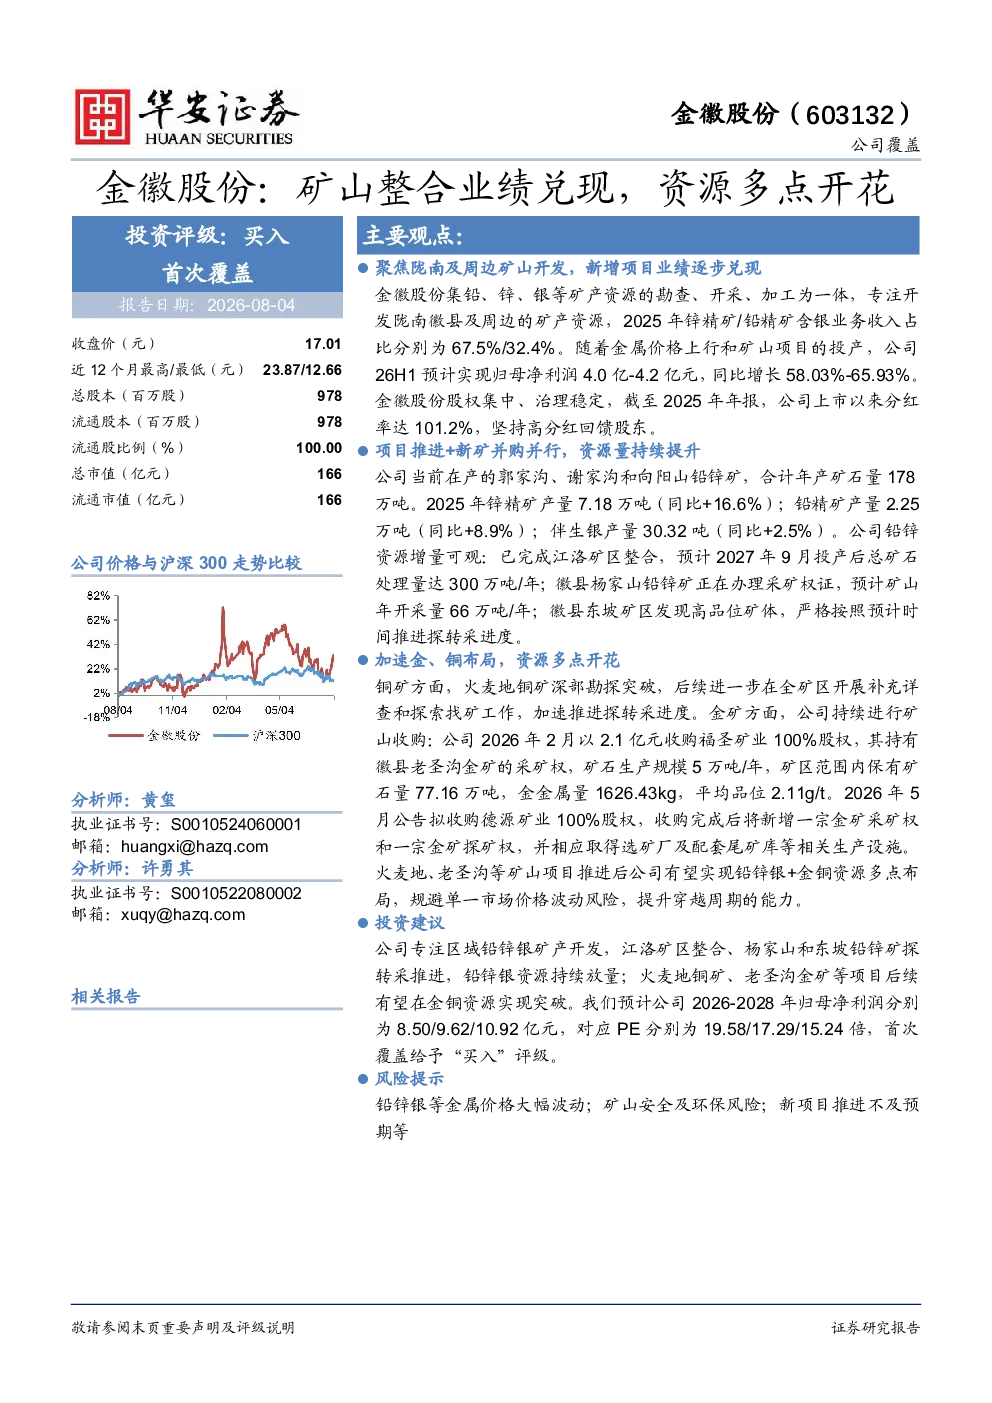
这份研报分析了金徽股份的矿山整合进展与业绩表现。核心内容聚焦于公司对江洛矿区的整合完成情况,以及徽县杨家山铅锌矿、徽县东坡矿区等新增项目的进展。报告还详细介绍了公司在金、铜资源的布局,包括天水火麦地铜矿和徽县老圣沟金矿的勘探与开发情况。此外,研报还披露了金徽股份的业绩数据,如2026年Q1的营收和净利润同比增长情况,以及2026年H1的业绩预计。最后,报告对公司的盈利预测、估值和投资建议进行了阐述。
铅锌银等金属行业的发展趋势如何?
铅锌银等金属行业的发展趋势受多种因素影响,包括全球宏观经济环境、供需关系、政策导向等。从供需角度看,随着全球工业化和城镇化进程的推进,对铅锌银等金属的需求持续增长。特别是在新能源、电子等领域,对铅锌银的需求量不断增加。然而,金属价格也受到市场供需关系、国际政治经济形势等因素的影响,存在一定波动性。此外,环保政策对金属行业的影响也日益显著,企业需要加强环保投入,实现可持续发展。
研报重点分析了金徽股份的哪些方面?
研报重点分析了金徽股份的矿山整合进展与资源布局。首先,报告详细介绍了公司对江洛矿区的整合情况,包括完成对甘肃豪森矿业有限公司剩余51%股权的收购,实现100%控股,以及江洛矿区300万吨/年选矿项目的进展。其次,报告重点分析了徽县杨家山铅锌矿和徽县东坡矿区的开发情况,包括杨家山铅锌矿的采矿权办理进度和东坡矿区的高品位矿体发现。此外,报告还介绍了公司在金、铜资源的布局,包括天水火麦地铜矿和徽县老圣沟金矿的勘探与开发情况。
当前金徽股份的市场表现如何?
金徽股份的市场表现近年来呈现积极态势。公司通过矿山整合,提升了资源控制力和开采能力,业绩得到显著改善。2026年Q1,公司实现营收5.28亿元,同比增长53.99%,归母净利润2.05亿元,同比增长118.41%。预计2026年H1归母净利润将达到4.0亿-4.2亿元,同比增长58.03%-65.93%。从盈利预测来看,预计公司2026-2028年归母净利润分别为8.50/9.62/10.92亿元,对应PE分别为19.58/17.29/15.24倍。目前,公司PE-TTM为25.46倍,低于上市以来均值28.83倍,显示出一定的投资价值。
研报中提到了哪些风险提示?
研报中提到了金徽股份面临的一些风险提示。首先,金属价格大幅波动是主要风险之一,铅锌银等金属价格受市场供需关系、国际政治经济形势等因素影响,存在一定波动性,可能对公司业绩造成影响。其次,矿山安全及环保风险也不容忽视,矿山开采过程中需要严格遵守安全生产和环保法规,否则可能面临处罚或停产风险。此外,新项目推进不及预期也是一个风险因素,如杨家山和东坡等铅锌银资源开发进度可能受到多种因素影响,未能达到预期目标。公司需要加强项目管理,确保项目顺利推进。