猜你想问
金石资源2026H1业绩下滑的主要原因是什么?
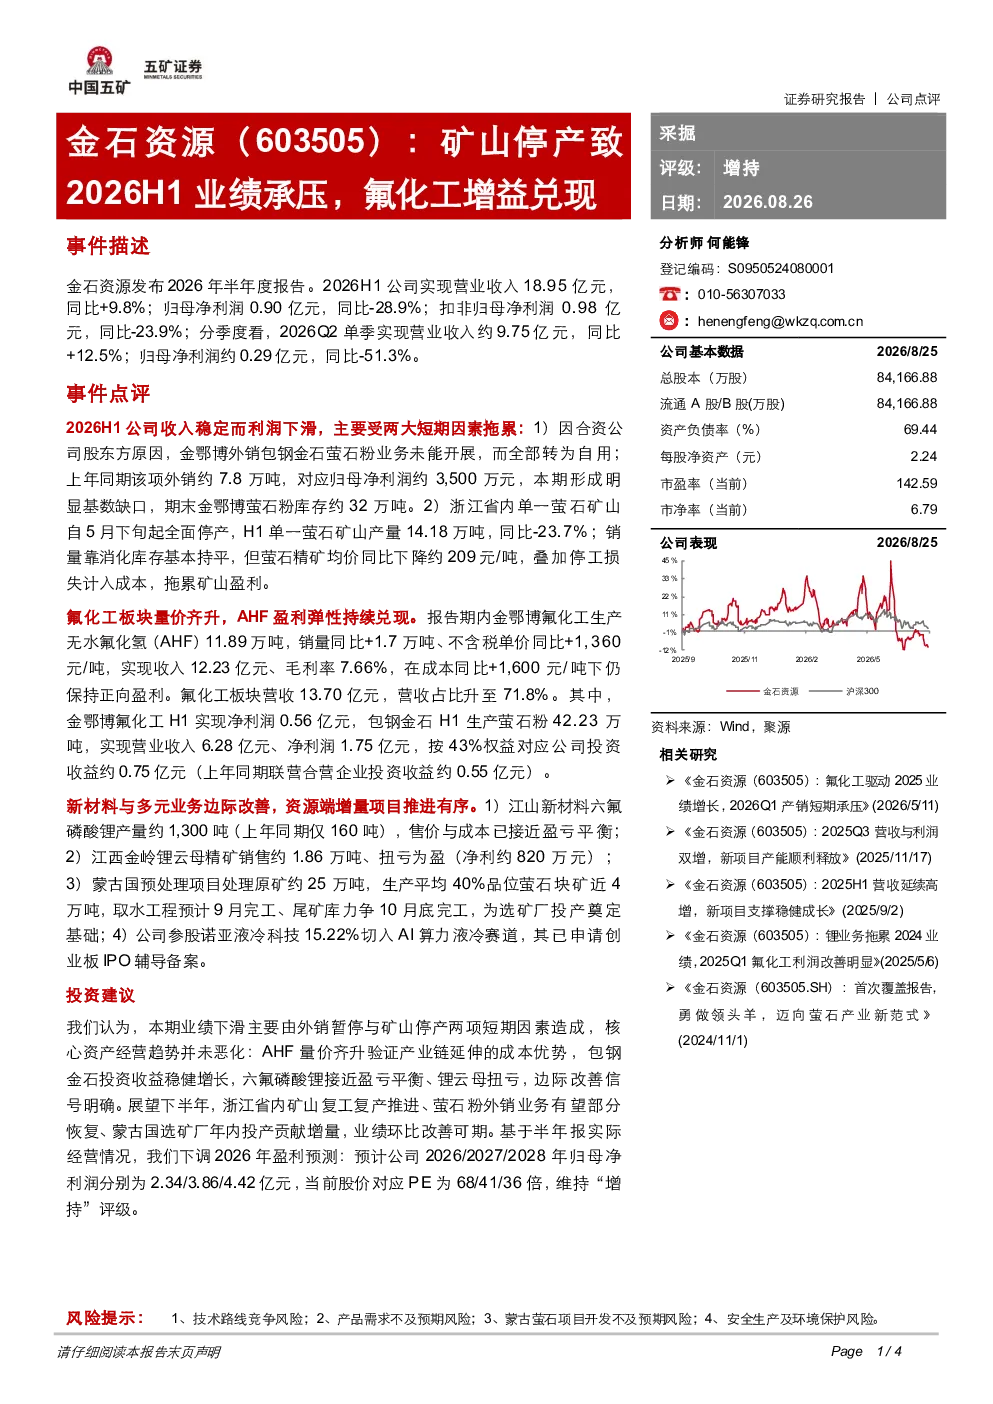
2026H1金石资源业绩下滑主要受两大短期因素影响:一是合资公司股东方原因导致金鄂博外销包钢金石萤石粉业务未能开展,转为自用形成基数缺口,期末金鄂博萤石粉库存约32万吨,对应归母净利润约3,500万元;二是浙江省内单一萤石矿山自5月下旬起全面停产,H1产量14.18万吨(同比-23.7%),销量靠消化库存基本持平,但萤石精矿均价同比下降约209元/吨,叠加停工损失计入成本,拖累矿山盈利。
氟化工板块的表现如何?
氟化工板块表现亮眼,量价齐升,AHF盈利弹性持续兑现。报告期内金鄂博氟化工生产无水氟化氢(AHF)11.89万吨,销量同比+1.7万吨,不含税单价同比+1,360元/吨,实现收入12.23亿元,毛利率7.66%,在成本同比+1,600元/吨下仍保持正向盈利。氟化工板块营收13.7亿元,营收占比升至71.8%。金鄂博氟化工H1实现净利润0.56亿元。
金石资源未来发展趋势如何?
金石资源未来发展趋势向好,短期业绩下滑主要由外销暂停与矿山停产造成,核心资产经营趋势并未恶化。AHF量价齐升验证产业链延伸的成本优势,包钢金石投资收益稳健增长,六氟磷酸锂接近盈亏平衡、锂云母扭亏,边际改善信号明确。下半年浙江省内矿山复工复产推进、萤石粉外销业务有望部分恢复、蒙古国选矿厂年内投产贡献增量,业绩环比改善可期。
当前市场对金石资源有何判断?
当前市场对金石资源的判断是,虽然2026H1业绩承压,但长期发展前景乐观。公司氟化工板块表现强劲,AHF盈利能力持续提升,氟化工板块营收占比已升至71.8%。同时,新材料与多元业务边际改善,六氟磷酸锂、锂云母项目均呈现积极变化,蒙古国萤石项目稳步推进,AI算力液冷领域布局也显示公司多元化发展策略的有效性。
投资金石资源需注意哪些风险?
投资金石资源需注意以下风险:技术路线竞争风险,需关注行业技术变革可能带来的影响;产品需求不及预期风险,需警惕市场需求波动对业绩的潜在冲击;蒙古萤石项目开发不及预期风险,项目推进存在不确定性;安全生产及环境保护风险,矿山运营需严格遵守相关法规,防范安全事故及环保问题。