猜你想问
集运指数(欧线)短线偏弱的原因是什么?
集运指数(欧线)短线偏弱主要受供给侧阶段性收缩影响。台风天气导致华东、华南港口拥堵和跳港,叠加缺柜问题,有效运力供给收紧。马士基34周开舱环比下降200至300报4300~4400美元/FEU,显示即期运价中枢难以跟随其他船公司涨价。前期市场预判8月下旬货量走弱,需求端未超预期改善,本轮推涨为脉冲行情。由于行情驱动力来自供给端而非需求改善,8月下旬核心变量仍是台风对运力供给的边际影响。
集运指数(欧线)未来发展趋势如何?
集运指数(欧线)未来发展趋势围绕交割指数窄幅震荡。2608合约贴水修复阶段结束,后续波动主要受地缘风险溢价阶段性反复影响。2609/2610合约基本面下行趋势明确,但地缘风险溢价阶段性反复构成扰动。台风对运力供给的边际影响仍是核心变量,需关注港口拥堵和缺柜问题对有效运力的持续影响。目前趋势强度为0,短期内盘面偏弱运行。
报告重点分析了哪些方向?
报告重点分析了集运指数(欧线)的供需关系变化。供给侧方面,台风导致的港口拥堵和缺柜问题导致有效运力供给收紧,是本轮行情推涨的主要驱动力。需求端方面,前期市场预判8月下旬货量走弱,实际需求未超预期改善。此外,马士基34周开舱环比下降显示即期运价中枢难以跟随其他船公司涨价。报告还分析了地缘风险溢价对合约价格的阶段性影响。
当前集运指数(欧线)市场现状如何?
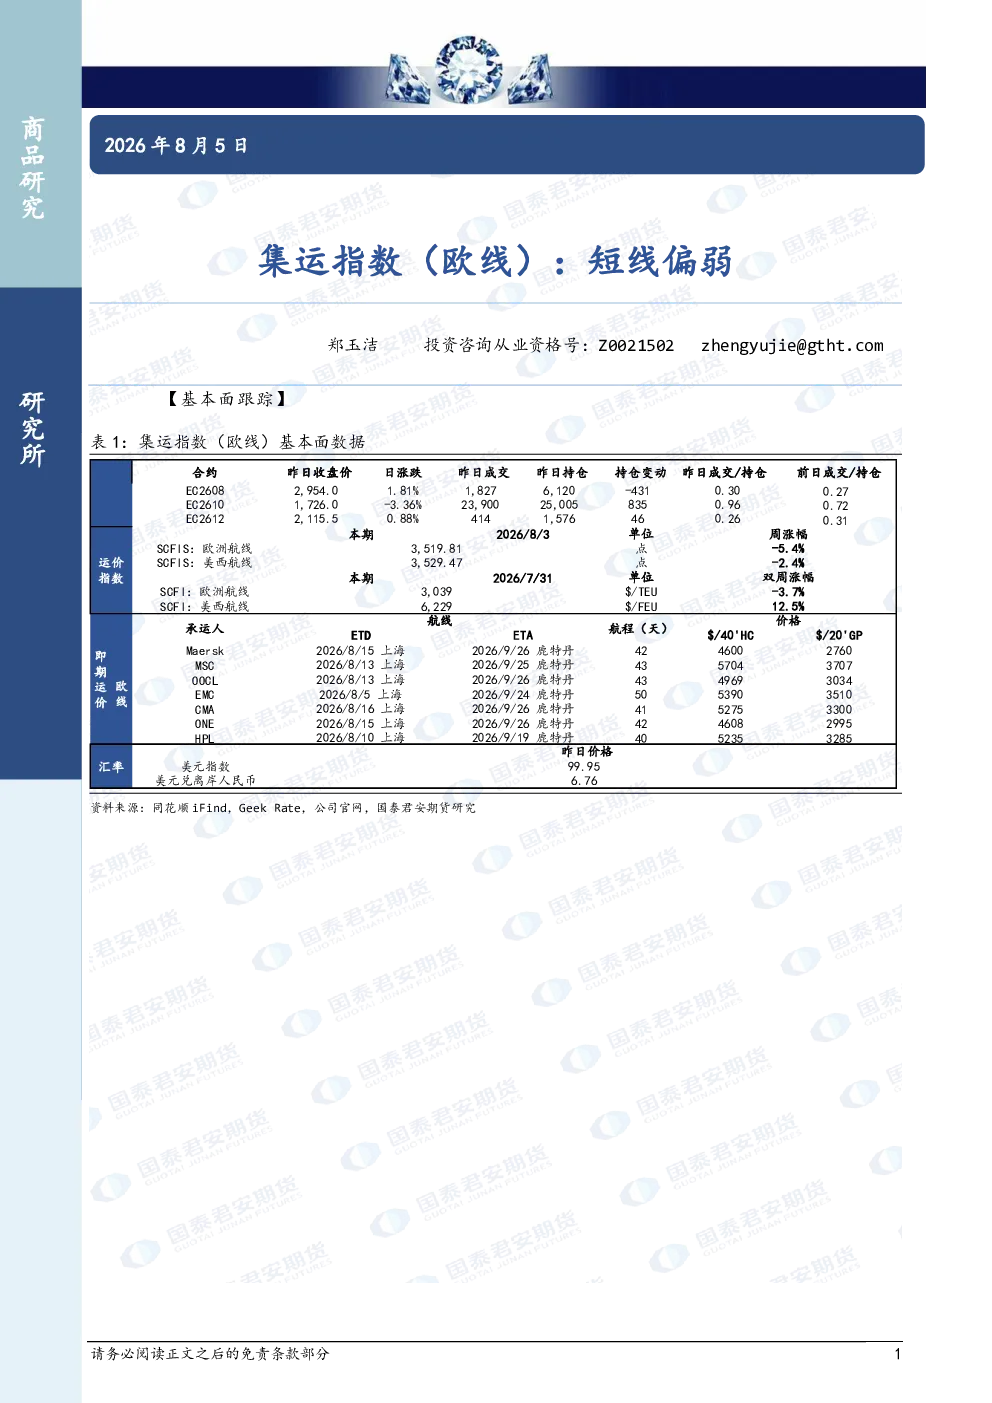
当前集运指数(欧线)市场呈现冲高回落态势。主力2610合约收跌3.36%至1726.0点,增仓835手;次主力2609合约收跌1.47%至2015.0点,增仓42手。马士基34周开舱环比下降200至300报4300~4400美元/FEU。市场表现显示即期运价中枢难以跟随其他船公司涨价,且需求端未超预期改善。整体来看,市场处于脉冲行情阶段,短期内盘面偏弱运行。
报告提示了哪些风险?
报告提示的主要风险包括地缘政治风险和天气因素。地缘风险溢价阶段性反复可能对价格构成扰动,需关注中东局势变化对霍尔木兹海峡航运的影响。台风天气导致的港口拥堵和跳港问题将持续影响有效运力供给,需关注台风路径和强度变化对华东、华南港口运营的影响。此外,缺柜问题可能持续存在,进一步加剧有效运力供给紧张程度。目前趋势强度为0,短期内需警惕市场波动风险。