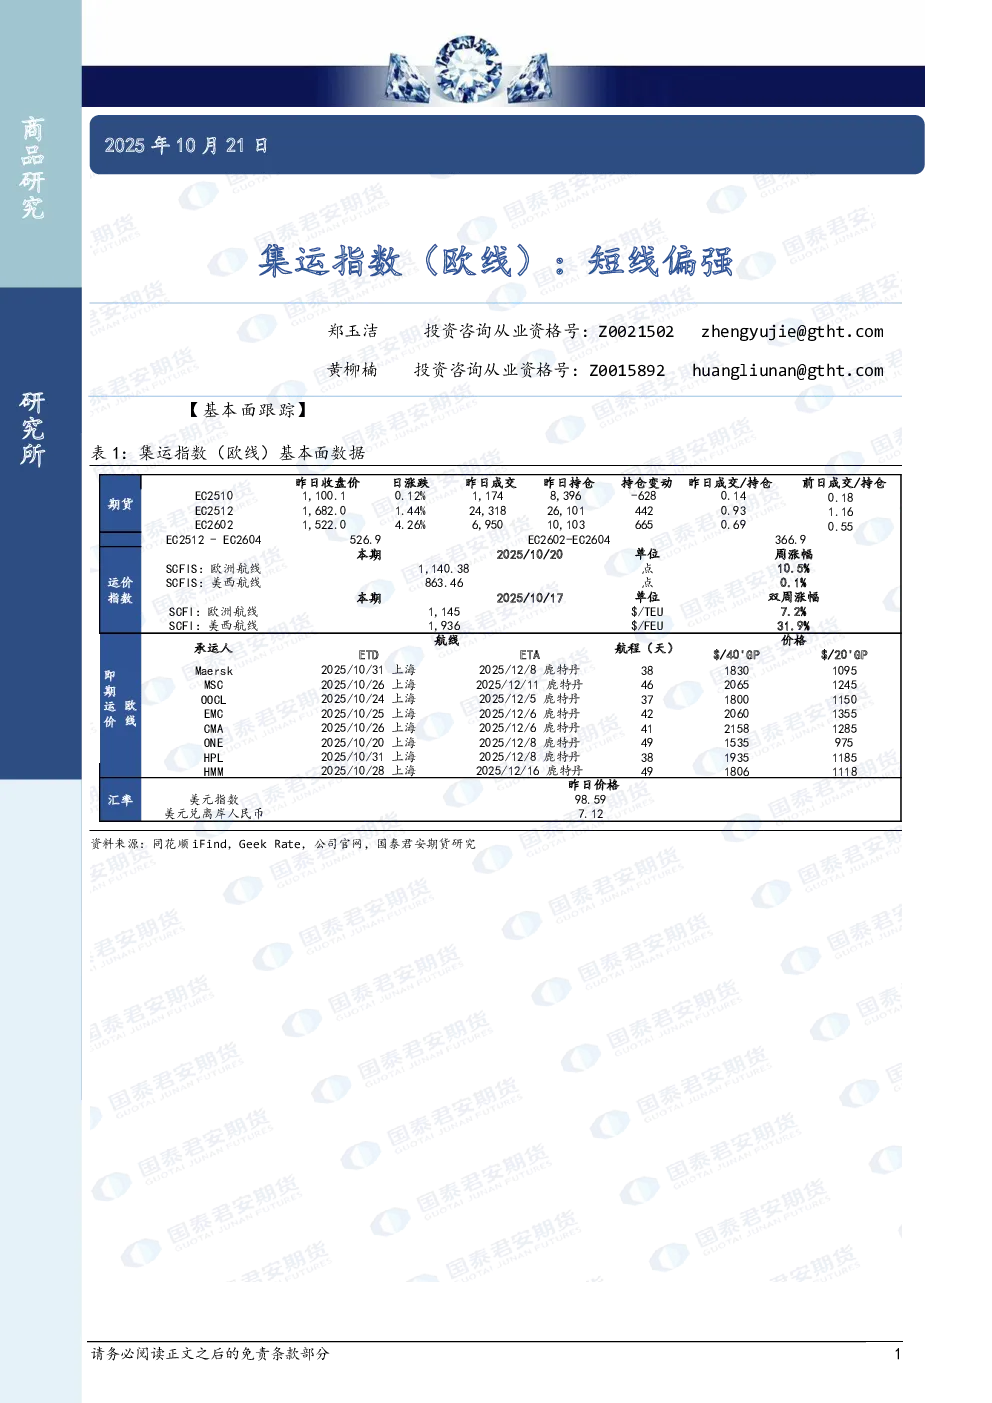
【基本面跟踪】
- 资料来源:公司官网,国泰君安期货研究
- 宏观新闻:
- 中东局势:哈马斯与埃及讨论停火协议下一阶段,涉及解除武装;哈马斯向红十字会移交以色列人质遗体;美特使警告以色列勿破坏停火协议;美国副总统万斯将访问以色列;特朗普称给哈马斯机会;以色列防长称打击以军控制区内的哈马斯人员;加沙南部口岸重新开放;伊朗称若遭挑衅将作出不同以往回应;伊朗与美方间接接触仍在进行,正式谈判尚未开始;哈梅内伊回应特朗普称美国摧毁伊朗核工业的说法。
- 其他新闻:20名联合国雇员被也门胡塞武装扣押。
【集运指数欧线分析】
- 近月(10、12合约):整体处于震荡市,远月(02合约)因中东地缘升级反弹4.26%。10月20日SCFIS欧线指数收于1140.38,环比上涨108.6点(10.5%),略高于预期1100点;2510合约交割结算价或落在1120~1150点之间。
- 供应端:
- 11月周均运力维持在30.0万TEU/周(未计入2艘待定航次),环比+16.5%,同比+6.4%。
- 关注点:Gemini联盟46周AE2航线是否空班;欧洲港口拥堵引发的11月下旬-12月上旬船期延误问题。
- 12月包含4艘待定、2艘空班,周均运力回升至30.7万TEU/周(未计入4艘待定航次),后续存在大幅修正空间。
- 需求端:
- 10月下旬联盟船司装载分化:Gemini/OA/MSC表现较好,Gemini靠线下庄家揽货,OA因船期稳定受青睐,MSC受益于单票特价大货填舱。
【合约分析】
- 2512合约:
- 季节性特征:2026年春节较晚或导致旺季后置,12月旺季高度不宜过分高估。
- 关注点:10月欧洲港口拥堵引发的11月下旬-12月船期延误问题,对2512合约构成潜在利多(引发被动空班风险,参考2508合约在涨价周期中船期延误拉高交割结算价)。
- 今日需关注马士基45周开舱价,将奠定11月上旬运费落地成色。
- 2602合约:
- 春节较晚(2026年2月17日),历史上春节较晚年份02合约不一定贴水12合约。
- 市场分歧:2月是否复航。假设谈判顺利,1月上旬宣涨配合年底签长协或大概率,12月和1月复航概率低,2月因春节通常安排空班,复航意义不大,可能在春节后全面复航。
- 估值更多取决于1月运费高度,建议以02-04正套滚动做多为主。
【趋势强度】