猜你想问
这份研报主要讲了什么内容?
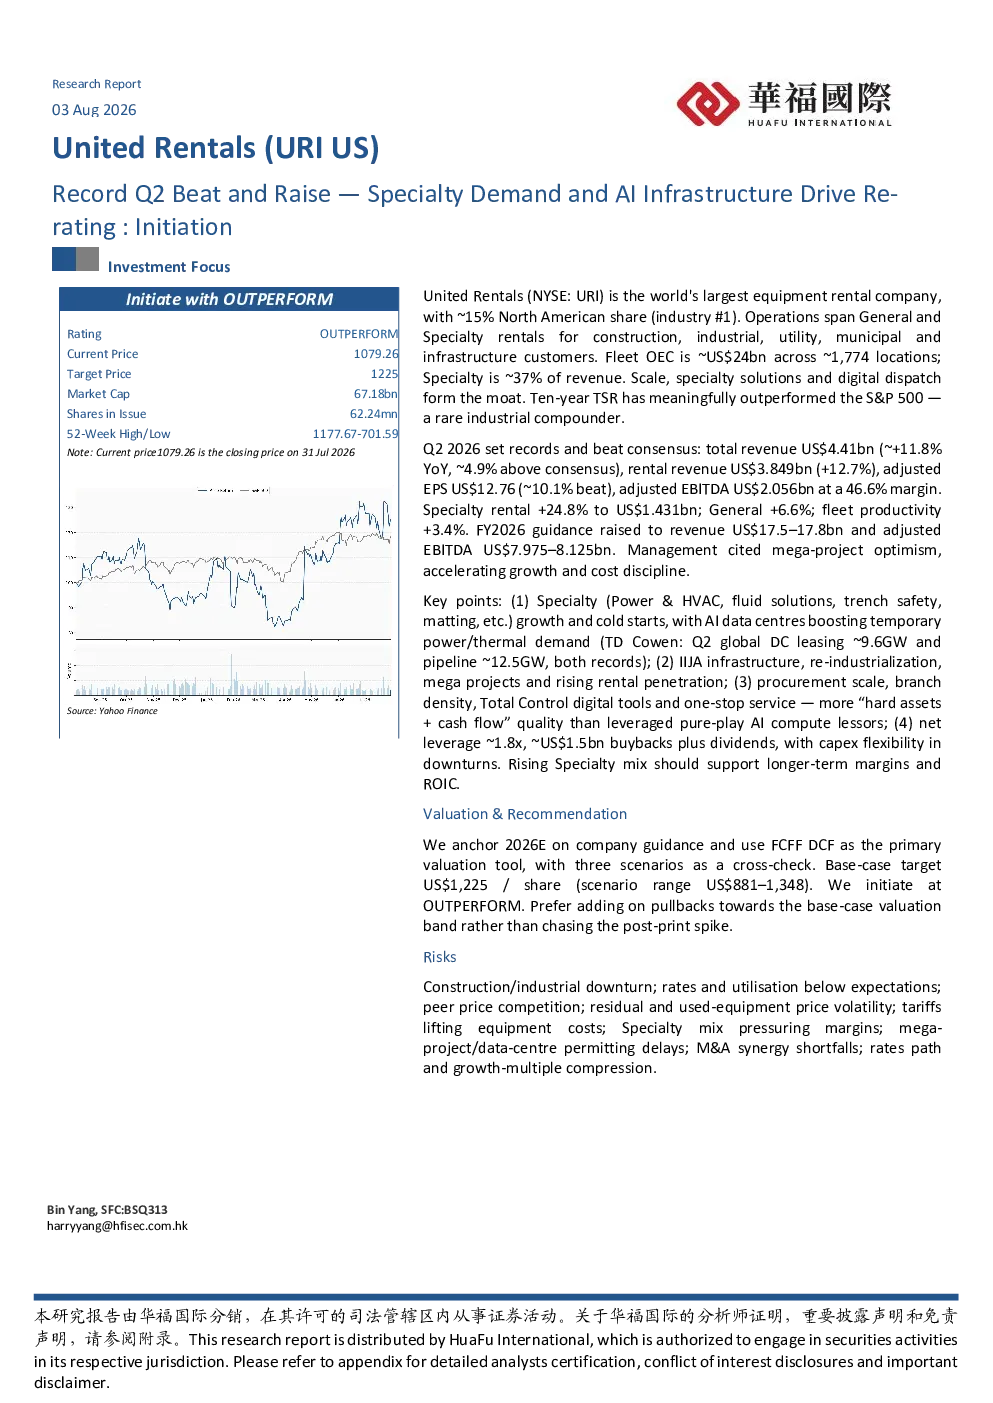
这份研报分析了United Rentals(URI)2026年第二季度的业绩表现,指出公司收入和利润均超预期,并上调了全年业绩指引。报告重点探讨了专用租赁业务的增长,特别是AI数据中心、电力基础设施和先进制造业带来的增量需求,以及公司通过规模、技术和并购构建的竞争优势。研报还评估了URI的估值和投资建议,同时提示了建筑/工业衰退、利率上升等潜在风险。
专用租赁业务对URI的业绩有何影响?
专用租赁业务是URI的主要增长引擎,2026年第二季度收入增长24.8%。该业务涵盖流体解决方案、沟槽安全、电力和暖通空调、移动存储和垫层等领域,其中AI数据中心、电力基础设施和先进制造业是主要增长驱动力。URI通过冷启动和网络扩张策略,在新地区和类别中开设新门店,进一步扩大专用租赁能力,并通过交叉销售提升收入。
URI的核心竞争优势是什么?
URI的核心竞争优势包括规模、门店密度和产品广度,使其难以被竞争对手复制。公司提供一站式服务,减少客户供应商摩擦,并通过全国范围的调度和解决方案交付提升价值。此外,URI在技术和安全方面持续投资,如TotalControl平台,帮助客户实时监控设备状态,降低闲置成本。公司还通过战略并购加速专用扩张,提升集团ROIC。
当前市场对URI有何判断?
当前市场对URI的判断是积极乐观的。公司连续两个季度超预期,并上调了全年业绩指引,显示出持续的需求和强大的执行能力。专用租赁业务的快速增长,特别是AI数据中心带来的增量需求,进一步增强了市场信心。URI的盈利预测显示,2026年每股收益预计为46.2美元,未来几年增长将由专用租赁引领。
研报提示了哪些风险?
研报提示了多个潜在风险,包括建筑/工业衰退可能导致需求下降,利率上升可能影响客户租赁决策和公司融资成本,同业价格竞争可能压缩利润空间。此外,剩余和二手设备价格波动、关税提升设备成本、专用租赁组合挤压利润率、大型项目/数据中心许可延迟、并购协同效应不足以及利率路径和增长倍数压缩等风险也需关注。