猜你想问
LAM Research CY26Q2业绩表现如何?
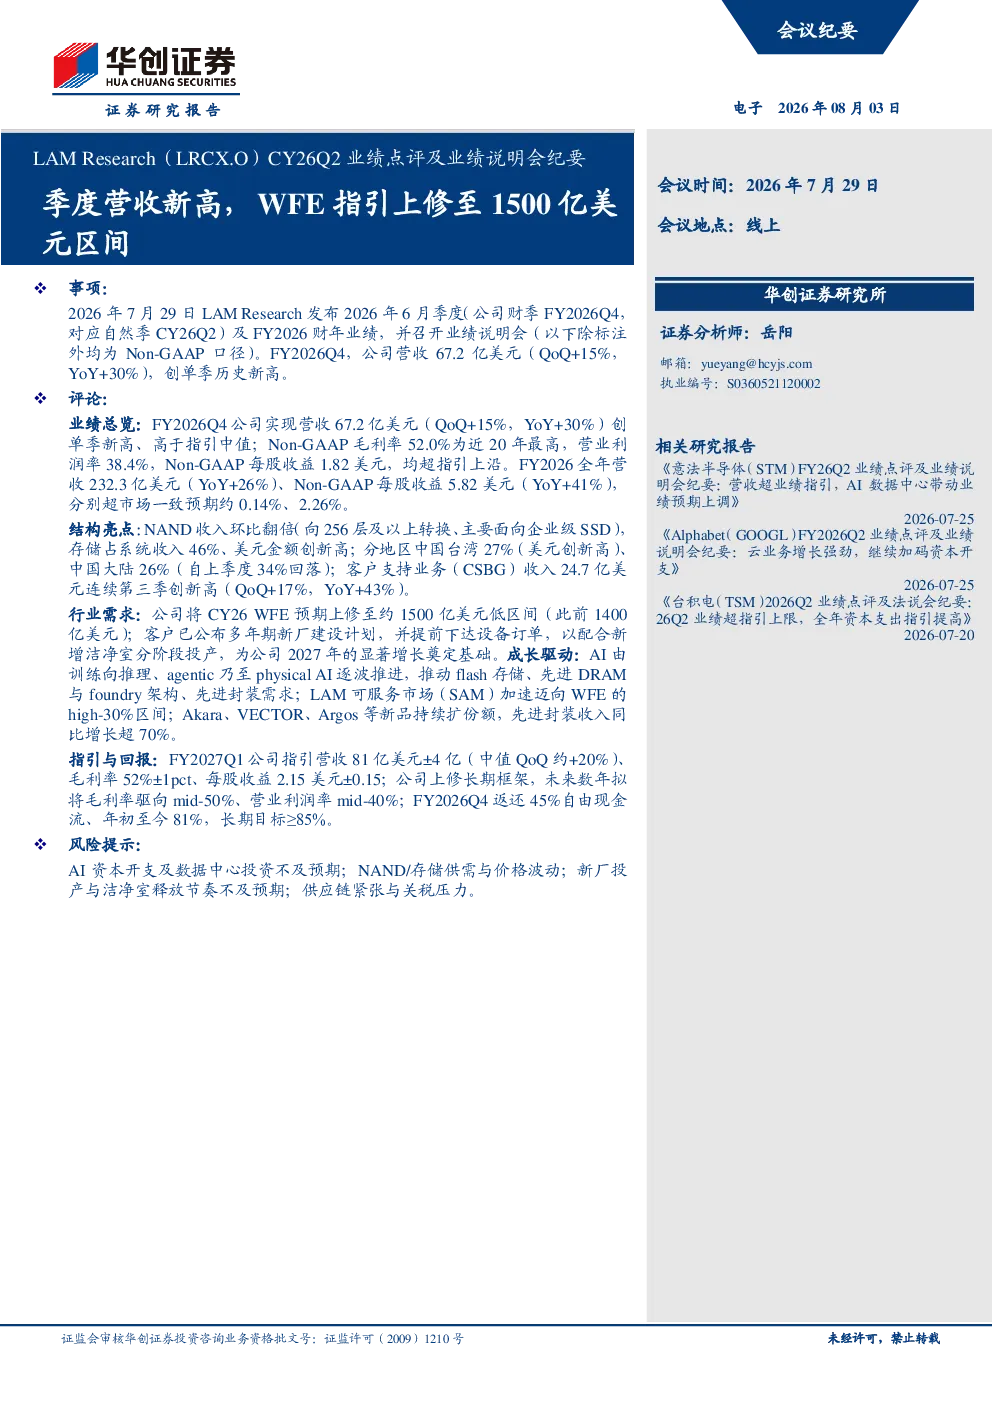
LAM Research 在 CY26Q2 表现强劲,Q4 营收67.2亿美元,环比增15%,同比增30%,创单季历史新高。Non-GAAP毛利率52.0%,为近20年最高,营业利润率38.4%。全年营收232.3亿美元,同比增长26%;Non-GAAP每股收益5.82美元,同比增长41%,均创历史新高。存储业务占系统收入46%,NAND收入环比翻倍,DRAM支出投向1α/1β/1γ节点升级,支撑DDR5、LPDDR5与HBM。代工业务占44%,被2nm/3nm先进节点及先进封装投资抵消。客户支持业务收入24.7亿美元,环比增17%,同比增43%
AI行业对LAM Research有哪些影响?
AI行业显著推动LAM Research业务增长。AI对flash存储、先进DRAM与foundry架构需求激增,带动公司产品销售。公司可服务市场(SAM)加速迈向WFE的high-30%区间,Akara、VECTOR、Argos等新品持续扩份额,先进封装收入同比增长超70%。AI性能依赖更多chiplet、HBM堆叠与更大内存带宽,推动行业转向面板级封装,公司已向多地开发项目出货510×515mm面板系统,并将于年内出货首台310×310mm面板工具。智能服务方面,Dextro协作维护机器人快速普及,Equipment Intelligence与先进服务正从NAND拓展至DRAM,为下半年带来增量服务收入
LAM Research 报告中哪些业务板块表现突出?
LAM Research 报告中多个业务板块表现突出。存储业务占系统收入46%,美元金额创历史新高,NAND收入环比翻倍,主要面向企业级SSD;DRAM支出投向1α/1β/1γ节点升级,支撑DDR5、LPDDR5与HBM。代工业务占44%,被2nm/3nm先进节点及先进封装投资大幅抵消。客户支持业务(CSBG)收入24.7亿美元,连续第三季创新高,环比增17%,同比增43%。先进封装收入同比增长超70%,公司已向多地开发项目出货510×515mm面板系统,并将于年内出货首台310×310mm面板工具
当前半导体市场状况如何?
当前半导体市场呈现积极态势。LAM Research 预期CY26 WFE(晶圆厂资本开支)上修至约1500亿美元低区间,客户已公布多年期新厂建设计划并提前下达设备订单,预计2027年将显著增长。AI推动flash存储、先进DRAM与foundry架构需求,同时先进封装需求强劲,面板级封装成为趋势。中国台湾、中国大陆、韩国地区收入占比领先,分别为27%、26%、20%。但需关注AI资本开支及数据中心投资不及预期、NAND/存储供需与价格波动、新厂投产节奏不及预期、供应链紧张与关税压力等风险
LAM Research 未来风险有哪些?
LAM Research 未来面临多重风险。AI资本开支及数据中心投资可能不及预期,影响设备需求。NAND/存储供需与价格波动可能影响公司业绩稳定性。新厂投产与洁净室释放节奏不及预期,可能影响产能扩张计划。供应链紧张与关税压力可能增加运营成本。此外,公司长期盈利框架拟将毛利率驱向mid-50%,营业利润率驱向mid-40%,需关注实现路径的挑战