公司业绩情况
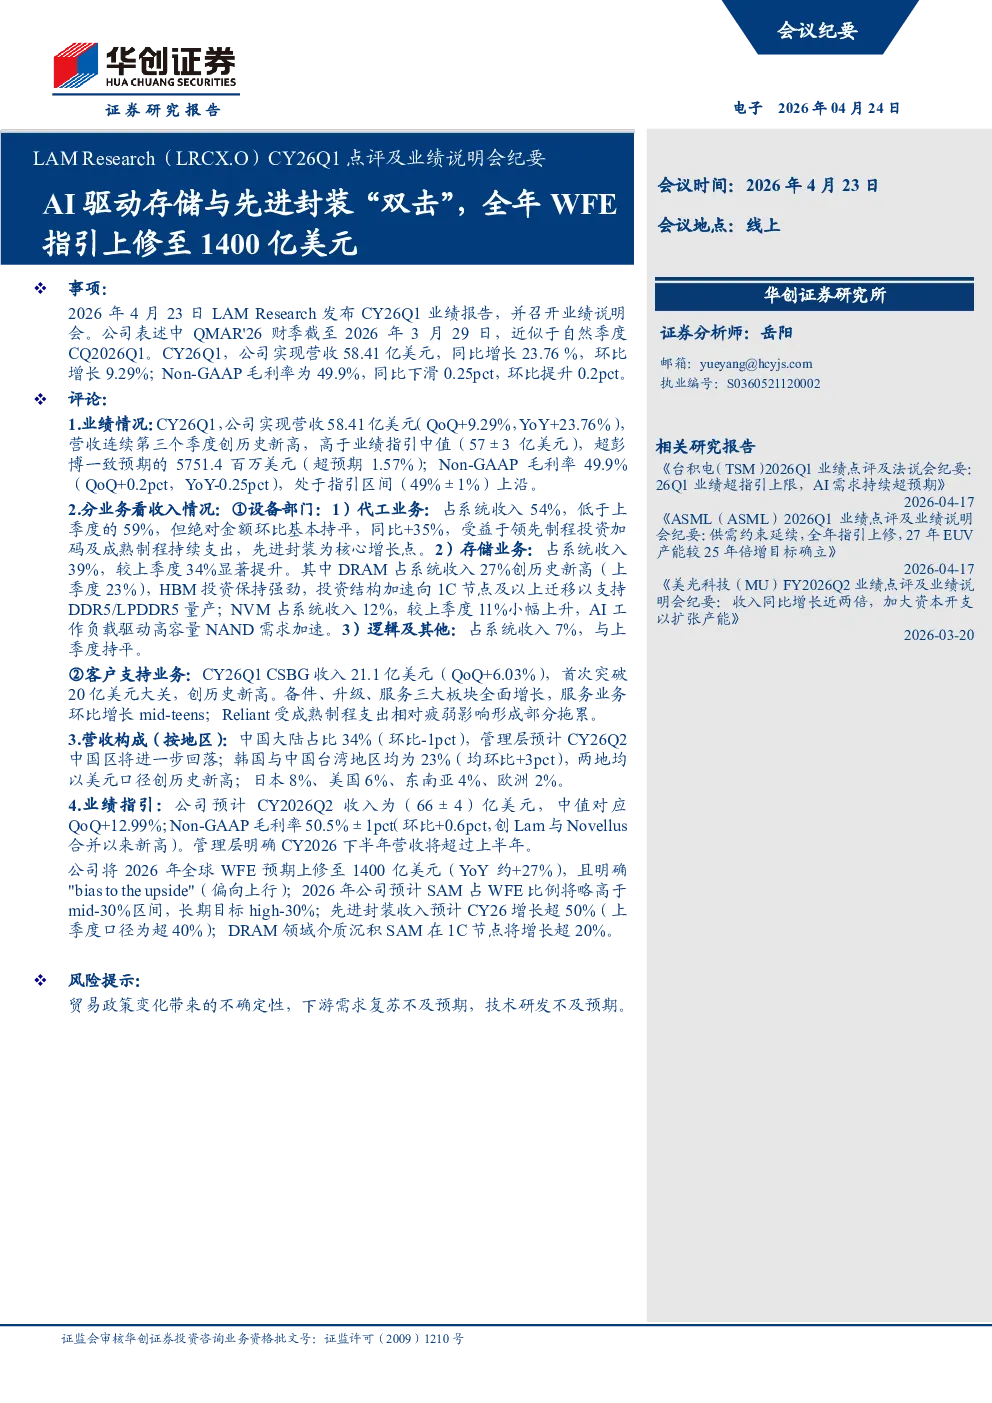
- CY26Q1实现营收58.41亿美元,同比增长23.76%,环比增长9.29%,连续第三个季度创历史新高,高于业绩指引中值,超彭博一致预期。
- Non-GAAP毛利率为49.9%,同比下滑0.25个百分点,环比提升0.2个百分点,处于指引区间上沿。
- 递延收入余额22.21亿美元,环比基本持平,客户预付款环比减少约3亿美元至接近四年最低水平。
- 库存周转率从上季度的2.7次提高到了2.9次,为四年多以来的最高水平。
分业务看收入情况
- 设备部门
- 代工业务占系统收入54%,绝对金额环比基本持平,同比+35%,先进封装为核心增长点。
- 存储业务占系统收入39%,较上季度提升5个百分点。其中DRAM占系统收入27%,创历史新高;HBM投资保持强劲,投资结构加速向1C节点及以上迁移;NVM占系统收入12%,小幅上升。
- 逻辑及其他业务占系统收入7%,与上季度持平。
- 客户支持业务(CSBG)
- 收入21.1亿美元,首次突破20亿美元大关,创历史新高。备件、升级、服务三大板块全面增长,服务业务环比增长mid-teens;Reliant受成熟制程支出相对疲弱影响形成部分拖累。
营收构成(按地区)
- 中国大陆占比34%(环比-1个百分点),管理层预计CY26Q2中国区将进一步回落。
- 韩国与中国台湾地区均为23%(均环比+3个百分点),两地均以美元口径创历史新高。
- 日本8%、美国6%、东南亚4%、欧洲2%。
业绩指引
- 预计CY2026Q2收入为(66±4)亿美元(中值QoQ+12.99%)。
- Non-GAAP毛利率50.5%±1个百分点(环比+0.6个百分点,创Lam与Novellus合并以来新高)。
- CY2026全年营收预期为下半年高于上半年,毛利率将大致维持在Q2指引水平。
- CY26全年税率指引维持low-to mid-teens区间。
- 研发支出全年将继续增加,但公司管理杠杆效应不变,收入增速将快于费用增速。
- 资本开支维持收入4%-5%区间。
行业观察与公司进展
- 将CY26全球WFE预期上修至1400亿美元(YoY约+27%),且明确"bias to the upside"。
- SAM占WFE比例将略高于mid-30%区间,长期目标high-30%。
- 先进封装收入预计CY26增长超50%。
- DRAM领域介质沉积SAM在1C节点将增长超20%。
- NAND:升级窗口前移叠加greenfield新建可见,预计将跑赢整体NAND WFE增长。
- DRAM:1C节点过渡驱动介质沉积SAM扩张超20%。
- Foundry/Logic:CY25创纪录后动能延续至CY26。
- 先进封装:CY26收入增速预期上修至超50%。
- CSBG智能化进展:Dextro扩展+设备智能双轮驱动。
- 全球制造布局:马来西亚第二工厂建设,预计CY26下半年投入运行。
问答部分
- 毛利率提升核心驱动因素为全球制造布局战略和持续致力于在产品价值交付中获得合理对价。
- 新设备成熟度与可靠性显著提升亦是重要贡献因素。
- 客户基础扩张迹象不明显,但新晶圆厂项目正在排队,为未来数年的增长奠定了基础。
- 与客户关于CY27的对话已普遍展开,更长的可见度使公司能够提前准备供应链与自身产能。
- CSBG增长持续性良好,预计全年大致维持20亿美元或小幅上行。
- 费用端全年仍将增长,但收入增速将快于费用增速,以持续兑现经营杠杆。
- NAND展望转强,KV Cache是NAND在AI存储层级重要性提升的典型体现。
- 客户预付款下降主要与中国客户相关,中国WFE展望基本保持一致。
- CSBG增长重心正由成熟制程向领先制程迁移。
- 长期合同已转化为公司更长的可见度,但公司不需要客户预付款。
- 当前毛利率50.5%的可持续性较高,基于自身运营效率提升和设备真实价值。
- WFE上修幅度中,所有板块均略有走强,并非来自单一板块的驱动。
- NAND升级支出在CY27末前完成,升级业务在CY25已相当强劲。
- CY27洁净室逐步释放,WFE美元绝对增量可能超越CY26。
- WFE上修约50亿美元中,NAND、CPU产能紧张、AI需求三者的贡献均存在。
- PECVD份额提升主要来自先进封装中的底填充应用和NAND领域背面应力管理产品。
- 设备交付周期在当前强劲需求下确实在延长,马来西亚第二工厂将于CY26下半年投入运行。
- 公司在高带宽闪存领域定位良好,一旦HBF进入量产,将成为重要机会来源。
- HBM3向HBM4过渡、层数提升约50%,所需设备量相应提升。
- HBF方面,公司在新技术上的参与模式是提前多年与客户研发环节深度协同。