猜你想问
低回撤权益基金组合如何构建?
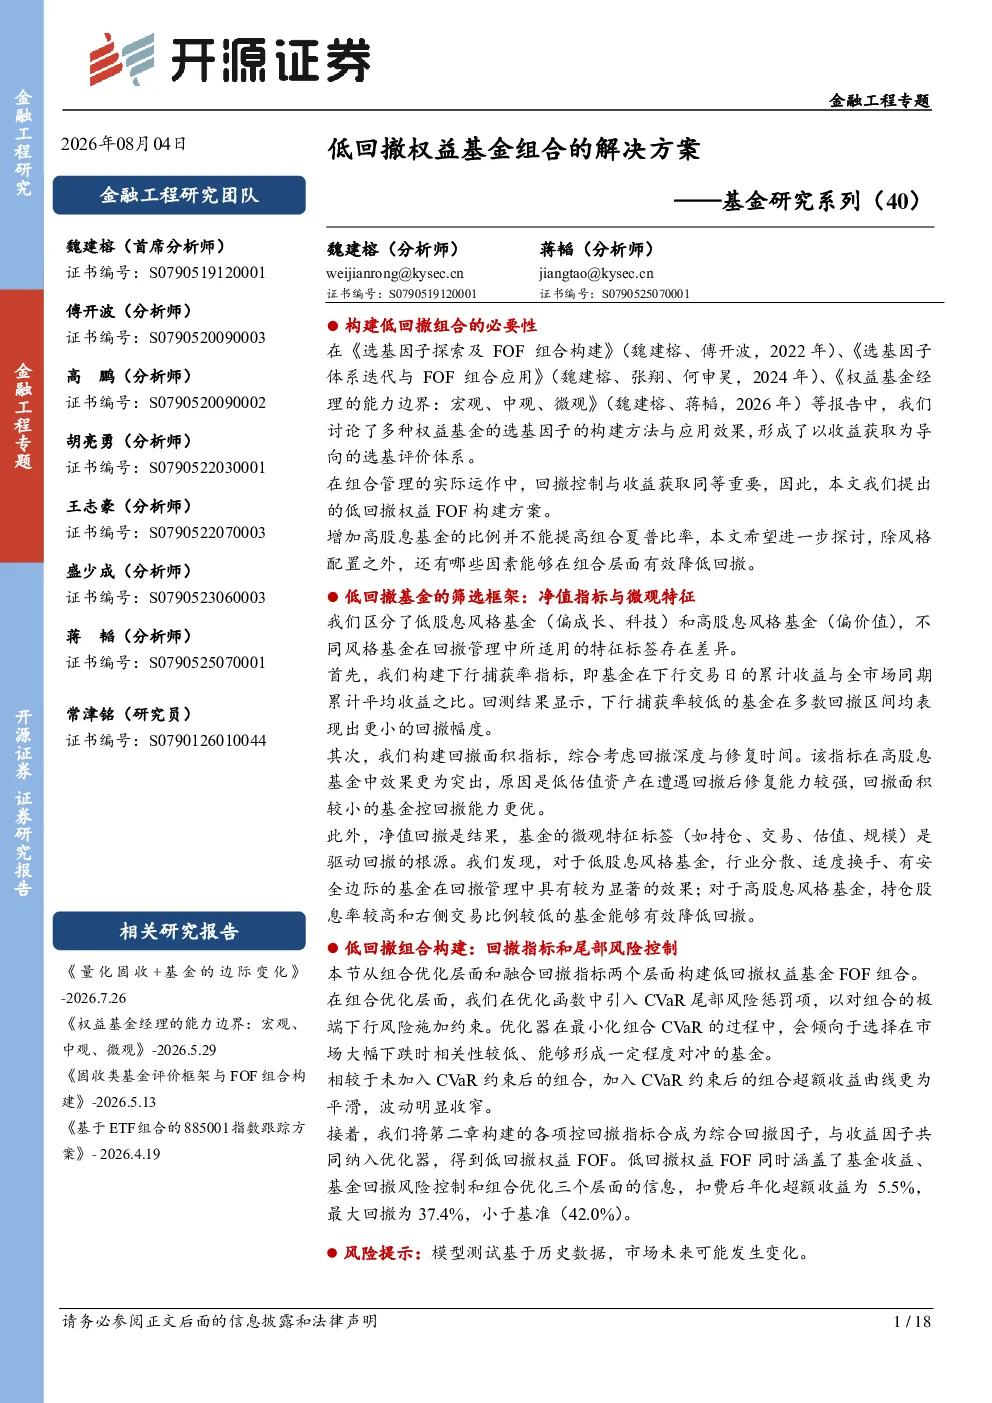
构建低回撤权益基金组合需关注净值指标如下行捕获率和回撤面积,以及持仓集中度、估值特征、交易风格和基金规模等微观特征。低股息风格基金建议降低行业和个股集中度,采用低PEG策略,适度控制换手率;高股息风格基金则需关注持仓股息率,控制右侧交易比例。组合构建时引入CVaR尾部风险惩罚项,选择相关性较低的基金以对冲极端风险,并综合回撤因子与收益因子进行优化,赋予回撤因子0.3权重。
金融行业发展趋势如何?
金融行业发展趋势需结合报告分析。报告强调回撤控制对组合管理的重要性,构建低回撤权益FOF组合需系统性量化手段,包括差异化评价维度和CVaR等尾部风险控制模型。这表明金融行业在权益投资领域正趋向精细化、系统化,通过量化模型提升风险管理能力成为重要方向。具体到低回撤组合,其构建需综合考虑多种因素,如净值指标、持仓特征、交易风格等,以在控制回撤的同时获取合理收益。
报告重点分析了哪些方向?
报告重点分析了低回撤权益基金的筛选框架和组合构建方法。筛选框架包括净值指标(下行捕获率、回撤面积)、微观特征(持仓集中度、估值特征、交易风格、基金规模)等维度,并区分了低股息和高股息两种风格基金的不同策略。组合构建则引入CVaR风险控制,通过优化算法构建低回撤权益FOF组合,目标是在不过度放弃权益资产长期收益弹性的前提下,有效控制回撤。
当前市场现状如何判断?
当前市场现状需结合报告分析。报告提出构建低回撤权益FOF组合的必要性,表明市场波动环境下,投资者对回撤控制的需求提升。通过系统性量化手段构建的组合,如扣费后年化超额收益5.5%,最大回撤37.4%(基准42.0%),显示在控制回撤的同时仍能获取超额收益。这表明市场存在通过量化模型提升风险管理能力的机会。
研报有哪些风险提示?
研报风险提示指出,模型测试基于历史数据,市场未来可能发生变化。构建低回撤权益FOF组合时需注意,模型的有效性依赖于历史数据的准确性,未来市场环境可能存在不确定性,如宏观经济变化、政策调整等,这些都可能影响组合表现。此外,报告未涉及投资涨跌、买入卖出时机等判断性表述,投资者需结合自身风险偏好和市场情况做出决策。