猜你想问
博源化工最新研报核心内容是什么?
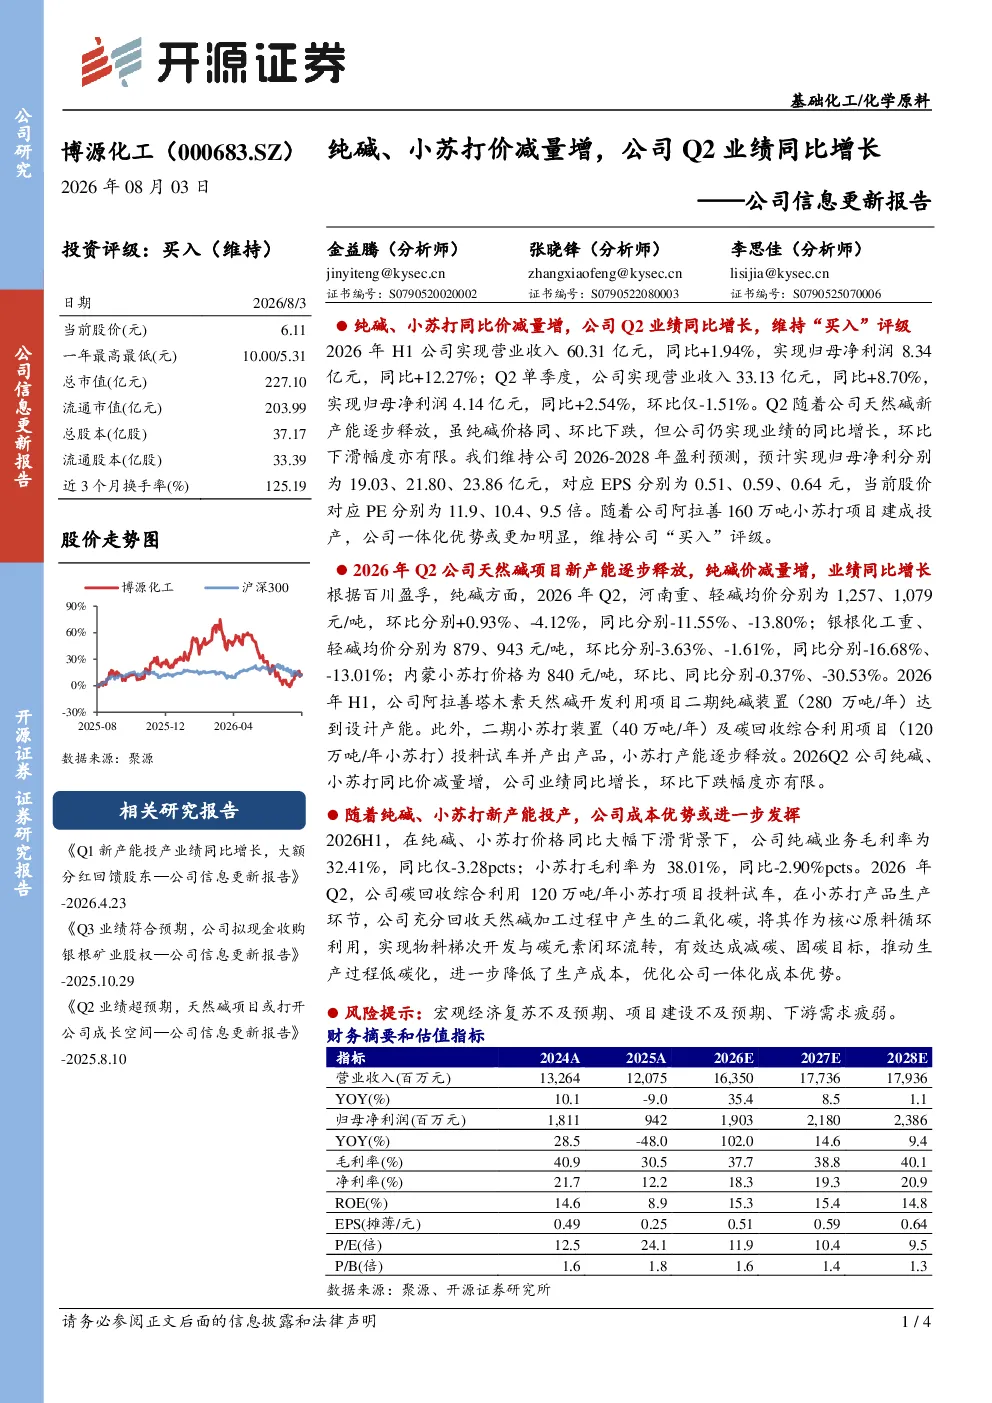
最新研报维持公司“买入”评级,主要基于Q2业绩同比增长及阿拉善160万吨小苏打项目投产带来的一体化优势提升。2026年H1营业收入60.31亿元(同比+1.94%),归母净利润8.34亿元(同比+12.27%)。阿拉善项目二期纯碱装置达产,小苏打及碳回收项目试车产出,小苏打产能逐步释放,碳回收项目通过回收二氧化碳降低成本,优化一体化成本优势。
化工行业发展趋势如何?
化工行业发展趋势持续向绿色化、一体化、智能化转型。企业通过技术创新和产业升级,提升资源利用效率,降低碳排放。一体化经营模式成为行业主流,通过产业链上下游协同,增强抗风险能力和盈利能力。同时,下游需求结构变化,对高端化、特种化产品需求增加,推动行业向价值链高端迈进。
研报重点分析了博源化工的哪些方面?
研报重点分析了博源化工的业绩增长驱动因素、一体化优势及盈利预测。业绩增长主要来自天然碱新产能逐步释放,虽纯碱价格下跌,但公司仍实现业绩同比增长。一体化优势体现在阿拉善项目二期纯碱、小苏打及碳回收项目的投产,通过物料梯次开发与碳闭环流转降低成本。盈利预测显示2026-2028年归母净利润预计分别为19.03、21.80、23.86亿元。
当前化工市场现状如何?
当前化工市场现状呈现价格波动与需求分化。纯碱价格2026年Q2河南重碱均价1,257元/吨(同比-11.55%),轻碱均价1,079元/吨(同比-13.80%);内蒙小苏打价格840元/吨(同比-30.53%)。市场面临原材料成本波动、下游需求疲弱等挑战,但行业整合加速,头部企业通过一体化经营和成本控制保持竞争优势。
研报提示了哪些风险?
研报提示的主要风险包括宏观经济复苏不及预期、项目建设不及预期、下游需求疲弱。宏观经济波动可能影响化工产品需求,项目建设延期或成本超支将影响产能释放和盈利预期,下游需求疲弱则可能导致产品价格持续承压。企业需密切关注市场变化,加强风险管控。
你可能感兴趣
Q1新产能投产业绩同比增长,大额分红回馈股东
开源证券2026-04-23
博源化工(000683)财报点评 公司新建产能落地带来增量,持续高分红回馈股东
东方财富2026-04-23
公司信息更新报告:2024H1收入业绩平稳增长,高分红比例回馈股东
轻工制造开源证券2024-08-28
港股公司信息更新报告:Q1同比延续高增,看好新Infra上线加速业绩增长
开源证券2026-06-03
Q1 营收同比增长超 25%,智能化降本与高分红共筑价值——公司信息更新报告
开源证券2026-04-30
公司信息更新报告:Q1业绩同比增长,各板块新产能将助力公司成长
基础化工开源证券2022-05-02
公司信息更新报告:Q3业绩环比增长,持续分红回报股东
基础化工开源证券2024-10-28
公司信息更新报告:2023年业绩稳健增长,推出3年股东回报计划加大分红比例
家用电器开源证券2024-03-29
公司信息更新报告:Q1业绩超预期,毛利率大幅改善,新工厂顺利投产
纺织服装开源证券2024-04-25
公司信息更新报告:2023业绩增长符合预期,高分红积极回报股东
轻工制造开源证券2024-04-29