猜你想问
这份苹果季报的核心内容有哪些?
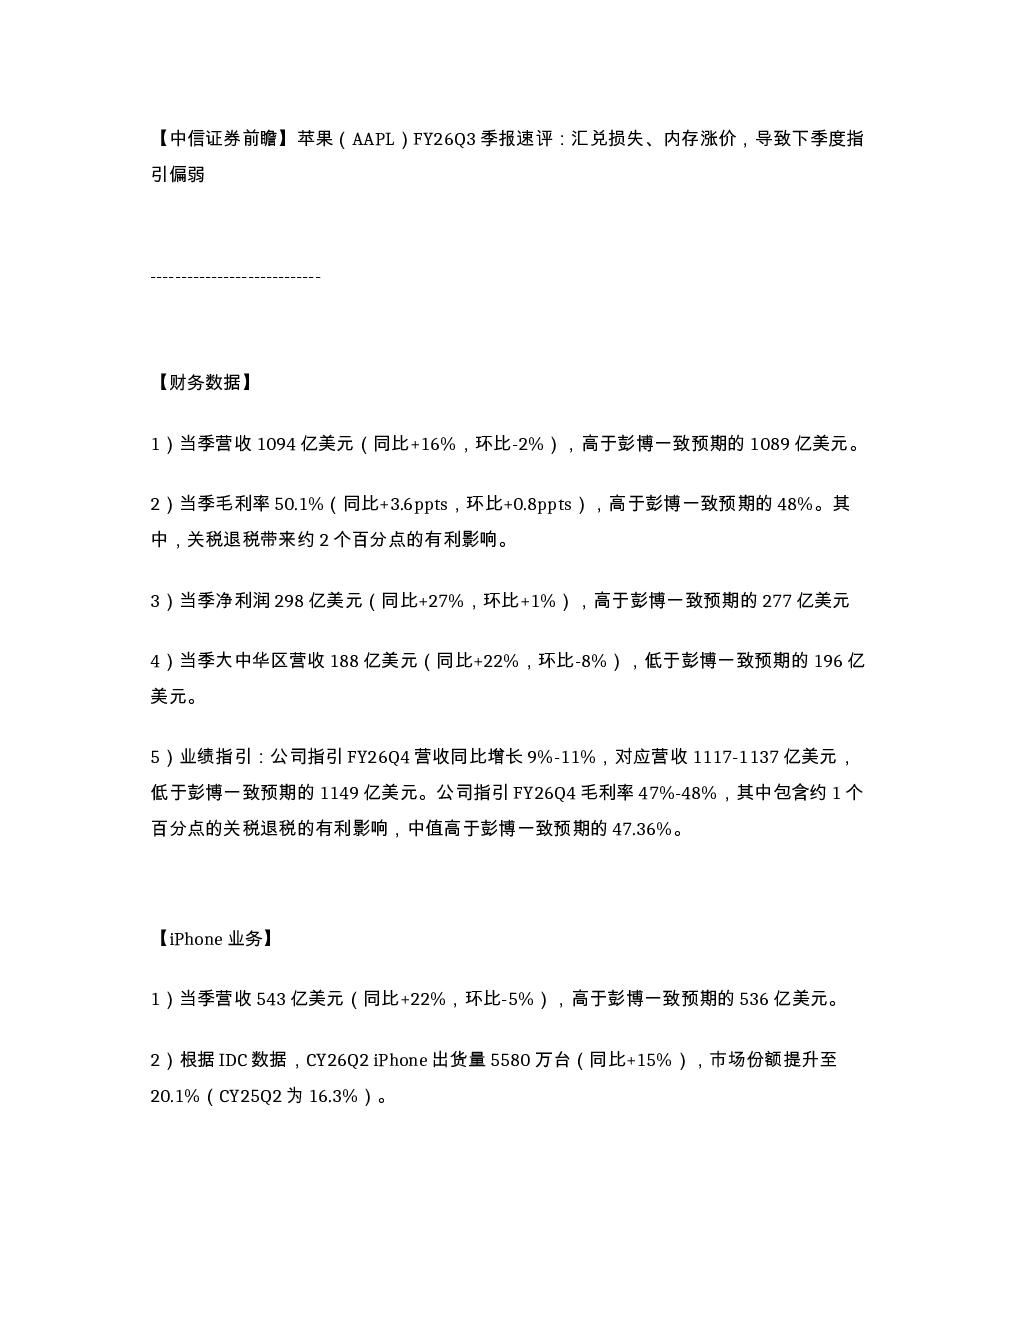
这份苹果季报显示,当季营收1094亿美元,同比增长16%,但环比下降2%,超出预期。毛利率达到50.1%,同比提升3.6个百分点,环比上升0.8个百分点,主要得益于关税退税。净利润为298亿美元,同比增长27%,环比增长1%,同样高于预期。iPhone业务营收543亿美元,同比增长22%,出货量5580万台,同比增长15%。Mac营收104亿美元,同比增长29%,出货量670万台,同比增长10%。然而,大中华区营收188亿美元,同比增长22%,环比下降8%,低于预期。iPad营收62亿美元,同比下降6%,环比下降10%,低于预期。软件服务业务营收307亿美元,同比增长12%,环比下降1%,低于预期。
苹果所处赛道的发展趋势如何?
苹果所处赛道的发展趋势显示,智能手机市场竞争激烈,但苹果凭借品牌优势和产品创新,市场份额持续提升。iPhone业务保持强劲增长,Mac业务增长迅速,显示出消费者对高端电脑需求的增加。可穿戴设备、家居和配件业务也保持稳定增长。软件服务业务虽然增速放缓,但仍保持增长态势。整体来看,苹果在多个业务领域都展现出较强的竞争力,未来发展潜力巨大。
这份报告重点分析了哪些方向?
这份报告重点分析了苹果的财务数据、各业务板块表现以及市场关注点。财务数据方面,报告详细分析了营收、毛利率、净利润等关键指标,并指出关税退税对毛利率的积极影响。各业务板块方面,报告重点分析了iPhone、Mac、iPad、可穿戴设备、软件服务业务的营收和市场份额变化。市场关注点方面,报告指出了汇兑损失、内存涨价、供应限制等问题,这些因素可能对苹果未来的业绩产生影响。
当前苹果的市场现状如何?
当前苹果的市场现状显示,苹果公司在全球智能手机市场占据重要地位,市场份额持续提升。iPhone业务保持强劲增长,Mac业务增长迅速,显示出消费者对高端电脑需求的增加。可穿戴设备、家居和配件业务也保持稳定增长。软件服务业务虽然增速放缓,但仍保持增长态势。然而,苹果也面临一些挑战,如汇兑损失、内存涨价、供应限制等问题,这些问题可能对苹果未来的业绩产生影响。总体来看,苹果市场现状良好,但仍需关注潜在风险。
这份报告提示了哪些风险?
这份报告提示了苹果面临的一些风险,包括汇兑损失、内存涨价、供应限制等。汇兑损失方面,报告指出从FY26Q3到FY26Q4,汇率将带来约2.5个百分点的负面影响,这部分解释了营收指引不及预期。内存涨价方面,报告指出排除关税退税,FY26Q3毛利率环比下降1.2个百分点,FY26Q4毛利率指引环比下降1.6个百分点,主要由于内存成本上涨。供应限制方面,报告指出FY26Q4将影响iPhone、Mac、iPad,其中Mac承压最明显,核心问题是SoC先进制程工艺,预计影响将加剧。这些风险因素可能对苹果未来的业绩产生不利影响。