猜你想问
2026年理财报告显示的规模增长有何特点?
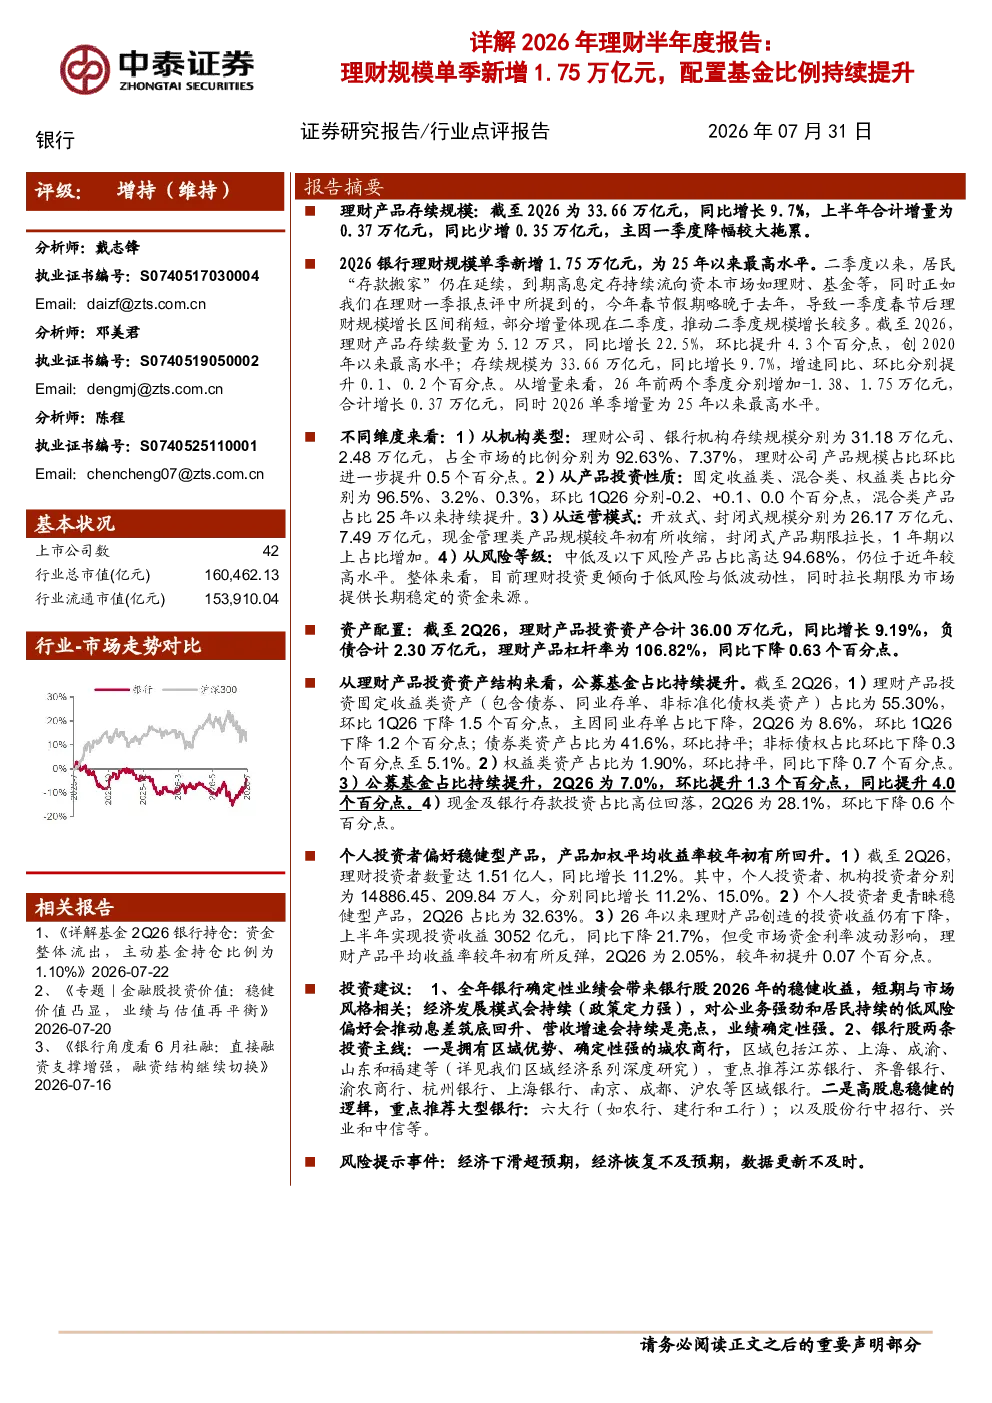
2026年二季度银行理财规模单季新增1.75万亿元,创25年新高,主要受居民“存款搬家”和春节假期影响。理财产品存续数量达5.12万只,同比增长22.5%,存续规模为33.66万亿元,同比增长9.7%。其中,理财公司产品规模占比提升至92.63%,固定收益类产品占比高达96.5%,开放式规模占77.7%。这些数据表明市场对低风险、稳健型产品的偏好持续增强,同时封闭式产品规模同比增长28.0%,1年期以上占比提升至74.10%
理财资金配置的主要方向是什么?
理财产品投资资产合计36.00万亿元,同比增长9.19%,杠杆率106.82%,同比下降0.63个百分点。投资结构中,固定收益类占比55.30%,包括同业存单(8.6%)、债券(41.6%)和非标债权(5.1%),权益类占比1.90%,公募基金占比7.0%,现金及银行存款占比28.1%。此外,理财资金支持实体经济规模达20.55万亿元,主要投向绿色债券、一带一路、区域发展等领域,体现了服务实体经济的导向
投资者结构和偏好有何变化?
2026年上半年理财投资者数量达1.51亿人,同比增长11.2%,个人投资者占比98.6%。个人投资者偏好稳健型产品(占比32.63%),保守型和进取型产品占比有所提升。虽然理财产品创造投资收益3052亿元,同比下降21.7%,但平均收益率较年初回升至2.05%,相较于十年期国债收益率优势提升至0.26%。这表明投资者在风险偏好上仍倾向于保守,同时追求相对稳健的收益表现
报告对银行股有何投资建议?
报告建议关注银行股全年业绩的确定性,短期表现与市场风格相关。推荐区域优势城农商行(如江苏银行、齐鲁银行等)和高股息稳健型大型银行(如农行、建行等)。这些银行通常具有较强的区域竞争力或稳健的盈利能力,能够为投资者提供相对稳定的回报。选择时需结合自身风险承受能力和投资目标进行综合考量
报告提示的主要风险有哪些?
报告提示的主要风险包括经济下滑超预期、经济恢复不及预期以及数据更新不及时。经济环境的变化可能影响理财产品的收益表现和投资者信心,而数据更新的不及时可能导致决策依据存在偏差。投资者在关注理财产品表现的同时,需密切关注宏观经济动态和政策变化,以降低潜在风险