猜你想问
7月PMI数据主要反映了哪些经济情况?
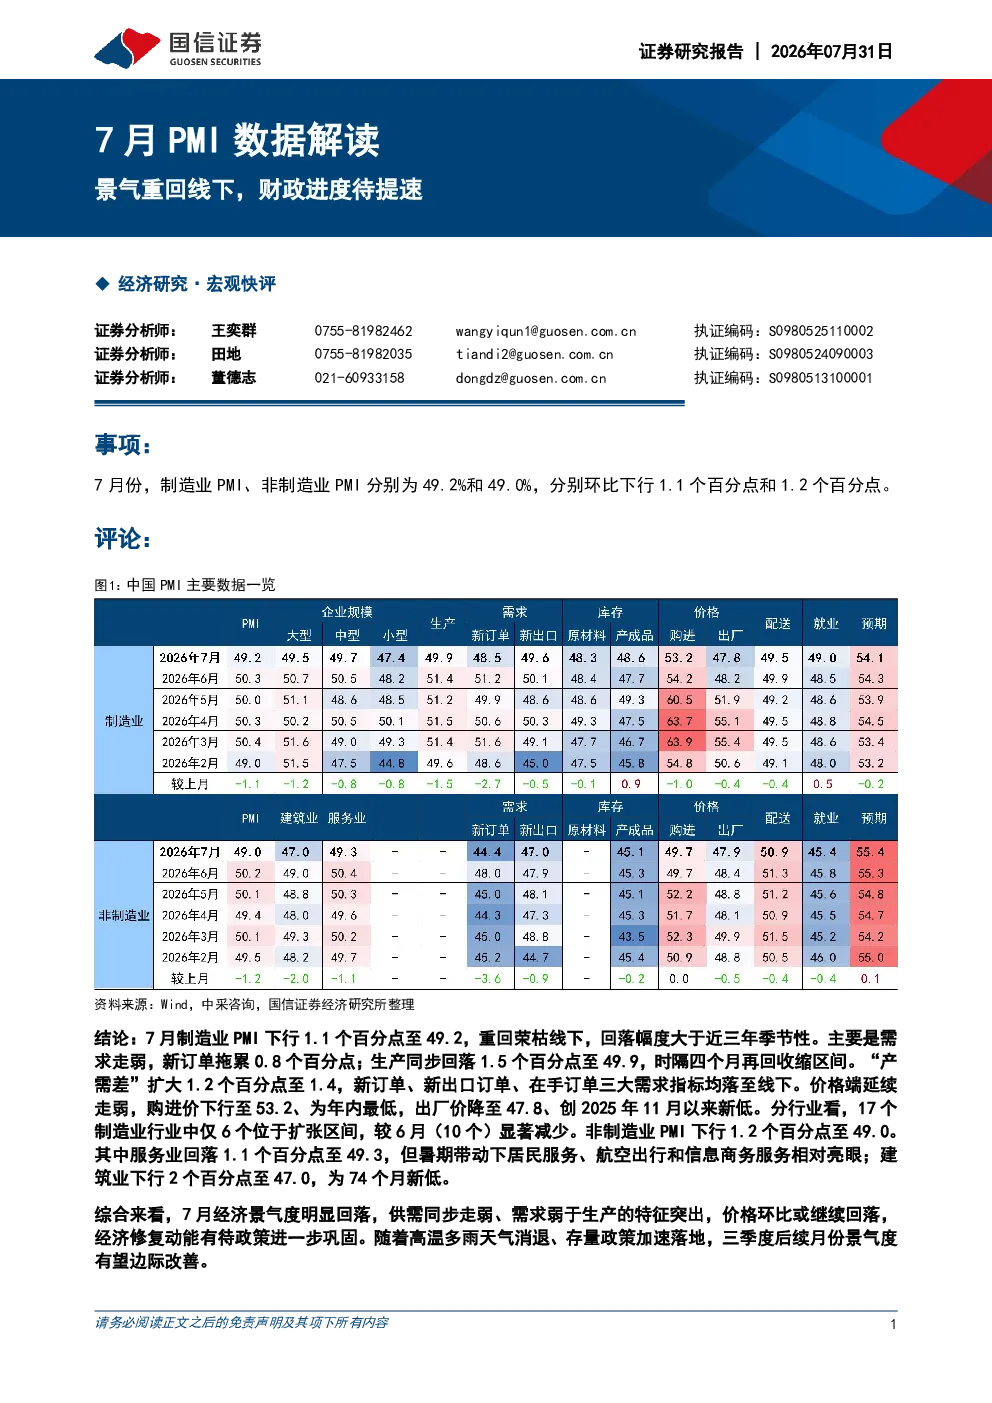
7月PMI数据显示经济景气度明显回落,供需同步走弱,需求弱于生产的特征突出。制造业PMI降至49.2,重回荣枯线下,主要受新订单拖累;生产也同步回落至49.9,时隔四个月再回收缩区间。‘产需差’扩大至1.4,新订单、新出口订单、在手订单三大需求指标均落至线下。价格端延续走弱,购进价降至53.2(年内最低),出厂价降至47.8(2025年11月以来新低)。仅6个制造业行业位于扩张区间,非制造业PMI也降至49.0,服务业和建筑业分别回落至49.3和47.0,服务业创下43个月新低,建筑业创下74个月新低。经济修复动能有待政策巩固,但随高温消退、存量政策落地,三季度后续月份景气度有望边际改善。
制造业和非制造业的具体表现如何?
制造业方面,PMI降至49.2,重回荣枯线下,主要受新订单拖累,生产也同步回落至49.9,时隔四个月再回收缩区间。‘产需差’扩大至1.4,新订单、新出口订单、在手订单三大需求指标均落至线下。仅6个制造业行业位于扩张区间,其中纺织服装、计算机电子通信等少数行业表现较强,但企业预期回落,大小企业景气度均下行。非制造业PMI降至49.0,服务业回落至49.3(43个月新低),建筑业下行至47.0(74个月新低)。服务业受暑期客流带动部分行业亮眼,但整体下行;建筑业持续收缩,土木工程受高温降雨影响。经济修复动能有待政策巩固,但随高温消退、存量政策落地,三季度后续月份景气度有望边际改善。
报告重点分析了哪些方向?
报告重点分析了7月经济景气度明显回落的现状,供需同步走弱的特征,以及需求弱于生产的突出表现。制造业PMI、生产、需求、价格等关键指标均出现下滑,分行业看仅少数制造业行业位于扩张区间。非制造业PMI也出现明显回落,服务业和建筑业持续收缩。报告指出经济修复动能有待政策巩固,但随高温消退、存量政策落地,三季度后续月份景气度有望边际改善。制造业方面,企业预期回落,大小企业景气度均下行,仅纺织服装、计算机电子通信等少数行业表现较强。非制造业方面,服务业受暑期客流带动部分行业亮眼,但整体下行;建筑业持续收缩,土木工程受高温降雨影响。PPI环比或继续回落,非制造业企业利润率压力边际扩大。
当前市场现状如何判断?
当前市场现状表现为经济景气度明显回落,供需同步走弱,需求弱于生产的特征突出。制造业PMI重回荣枯线下,生产也同步回落至收缩区间,“产需差”扩大,三大需求指标均落至线下。价格端延续走弱,PPI降至47.8(2025年11月以来新低)。分行业看,仅少数制造业行业位于扩张区间,非制造业PMI也出现明显回落,服务业和建筑业持续收缩。经济修复动能有待政策巩固,但随高温消退、存量政策落地,三季度后续月份景气度有望边际改善。制造业方面,企业预期回落,大小企业景气度均下行,仅纺织服装、计算机电子通信等少数行业表现较强。非制造业方面,服务业受暑期客流带动部分行业亮眼,但整体下行;建筑业持续收缩,土木工程受高温降雨影响。PPI环比或继续回落,非制造业企业利润率压力边际扩大。
报告提示了哪些风险?
报告提示当前经济存在多项风险。首先,经济景气度明显回落,供需同步走弱,需求弱于生产的特征突出,制造业PMI重回荣枯线下,生产也同步回落至收缩区间,“产需差”扩大,三大需求指标均落至线下。其次,价格端延续走弱,PPI降至47.8(2025年11月以来新低),CPI也面临下行压力。第三,非制造业PMI也出现明显回落,服务业和建筑业持续收缩,服务业创下43个月新低,建筑业创下74个月新低。第四,制造业方面,企业预期回落,大小企业景气度均下行,仅少数行业表现较强。第五,非制造业方面,服务业受暑期客流带动部分行业亮眼,但整体下行;建筑业持续收缩,土木工程受高温降雨影响。最后,PPI环比或继续回落,非制造业企业利润率压力边际扩大,可能引发通缩风险。