核心观点:
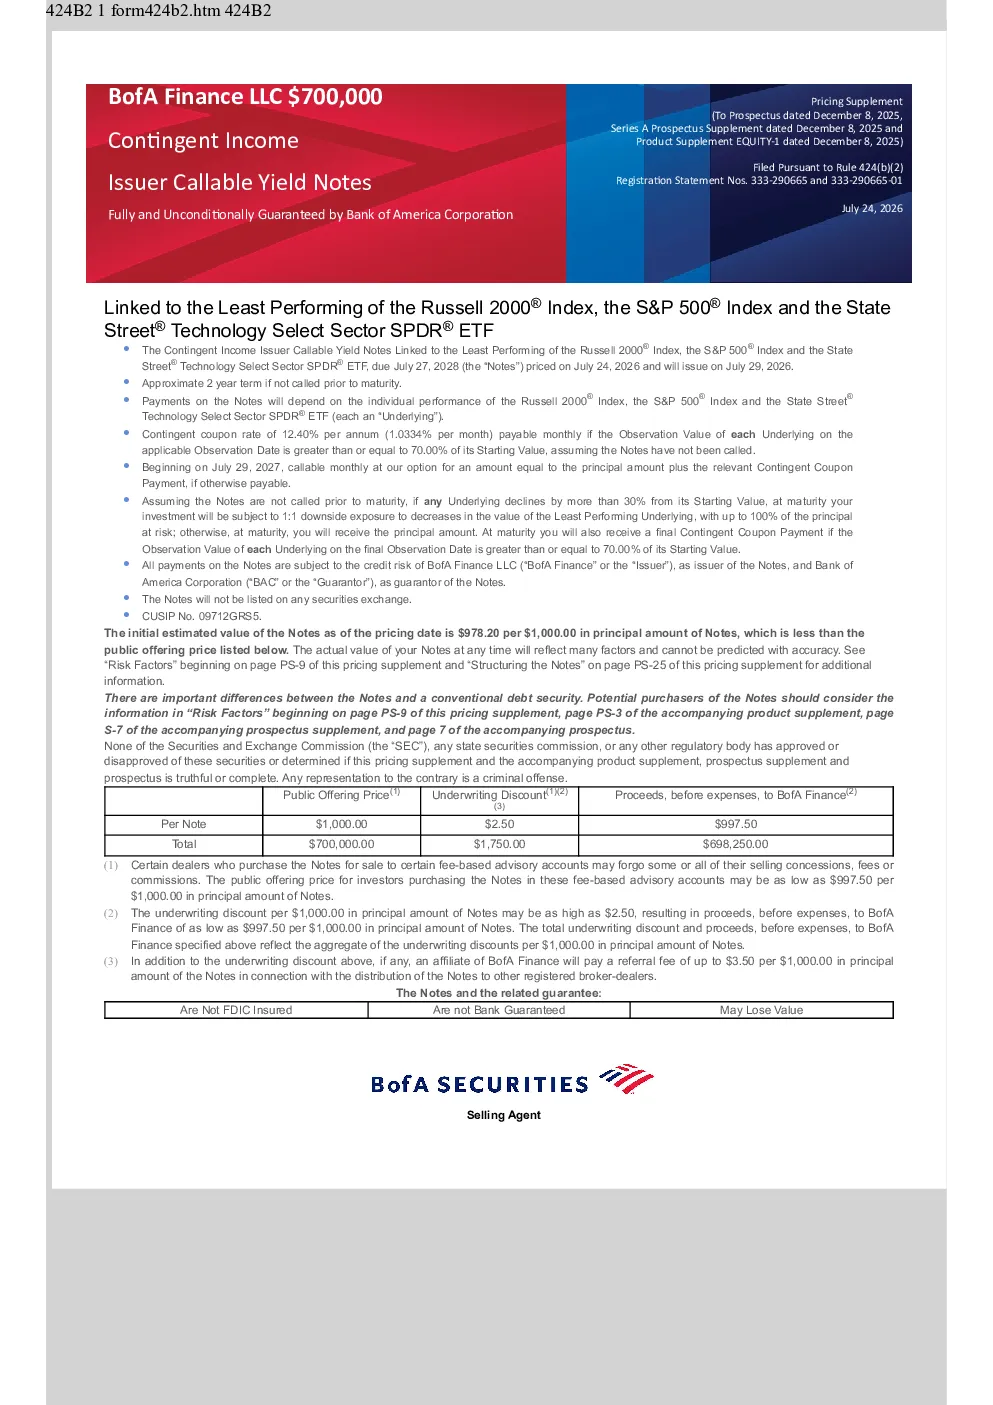
该研报介绍了由美国银行(BofA)发行的“或有收入发行可赎回收益票据”,其收益与标普2000指数、标普500指数和State Street®科技精选部门SPDR®ETF(XLK)中表现最差的指数挂钩。票据的收益取决于标的指数的表现,并设有可赎回条款和或有利率,存在多种风险因素。
关键数据:
- 票据到期日:2028年7月27日
- 发行日期:2026年7月29日
- 期限:约2年(若未提前赎回)
- 或有利率:12.40%(若标的指数观察值高于起始值的70%),每月支付
- 可赎回条款:自2027年7月29日起,发行方可每月选择赎回票据
- 票据初始估计价值:每1000美元本金978.20美元
- 公开报价:每1000美元本金高于初始估计价值
- 标的指数:
- 标普2000指数(RTY)
- 标普500指数(SPX)
- State Street®科技精选部门SPDR®ETF(XLK)
风险因素:
- 结构相关风险:
- 投资可能损失本金,无保证回报;
- 收益仅限于或有利率支付,可能无法反映标的指数的全部增值;
- 可赎回条款可能限制收益;
- 或有利率支付可能为零;
- 收益可能低于同等期限的传统债券收益率;
- 支付不反映标的指数在观察日之间的价值变化;
- 与平均表现挂钩,单一指数下跌可能导致全部投资损失。
- 信用风险:票据支付受发行方BofA Finance和担保方美国银行(BAC)的信用风险影响。
- 估值和市场风险:公开报价高于初始估计价值,二级市场价值受多种因素影响,可能低于购买价格。
- 冲突相关风险:发行方、担保方及其关联方可能进行与票据持有人利益冲突的交易,影响票据价值和收益。
- 标的指数相关风险:
- 小盘股风险:RTY包含小盘股,价格波动较大;
- 科技行业风险:XLK集中投资科技行业,易受行业波动影响;
- ETF风险:XLK表现可能与标普500指数存在跟踪误差,且不反映股息收益。
- 税收相关风险:
- 美国联邦所得税:票据收益的税务处理不确定,可能被认定为“或有收入金融合约”,导致收益被征收普通所得税;
- 非美国持有人:可能被征收30%的预扣税,除非符合税收协定条件。
研究结论:
该票据是一种高风险投资工具,其收益与标的指数挂钩,但存在多种风险因素,包括信用风险、市场风险、税收风险等。投资者应仔细评估风险,并咨询专业人士。