核心观点与数据
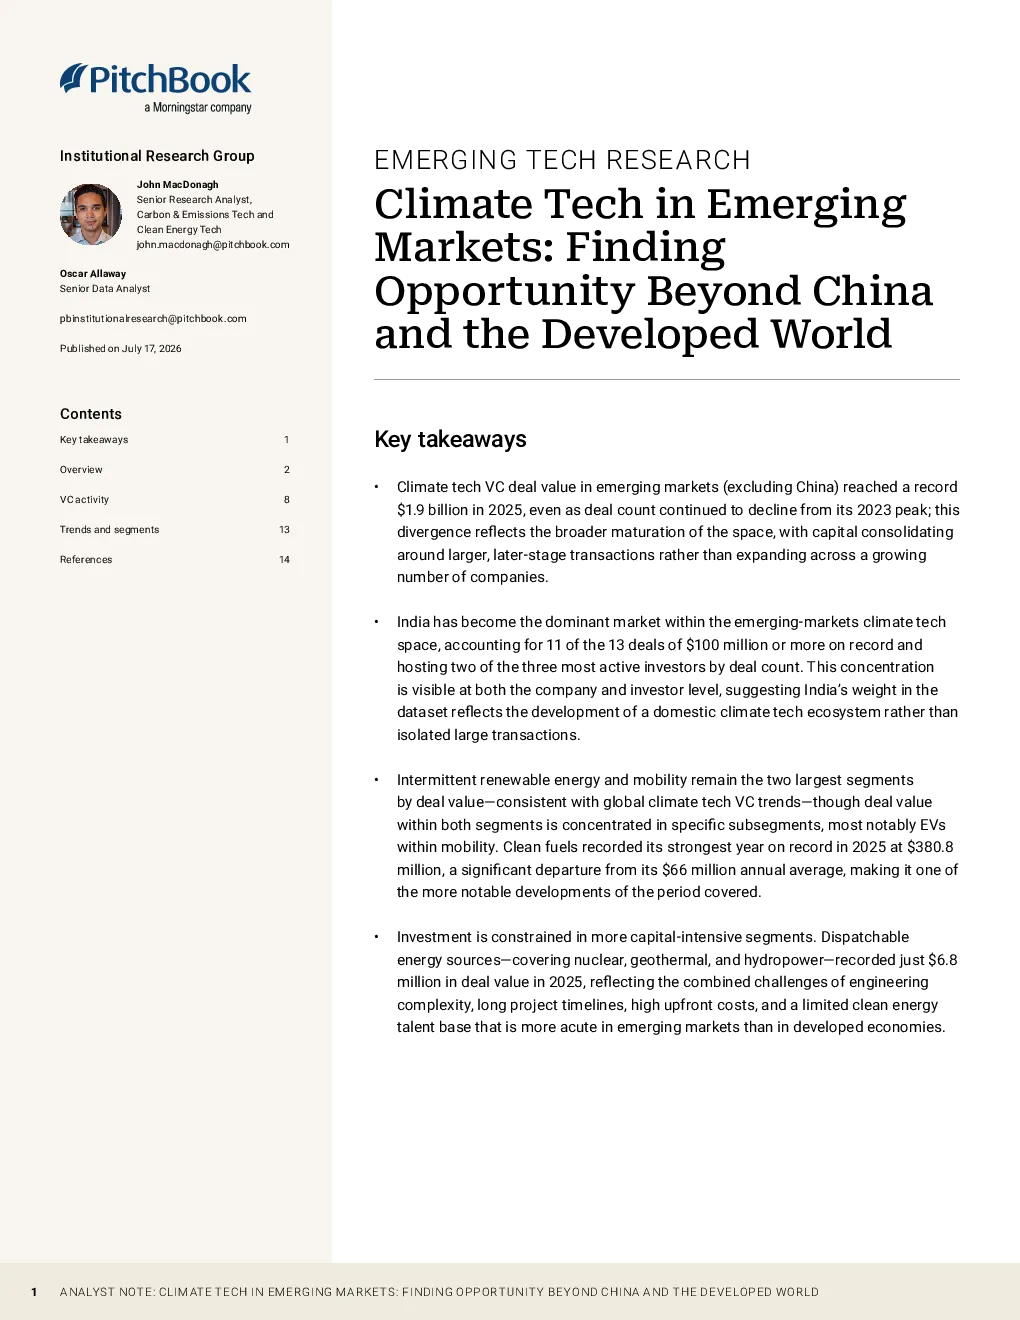
- 新兴市场气候技术投资趋势:2025年,排除中国的新兴市场气候技术风险投资交易额达到创纪录的19亿美元,但交易数量持续下降,反映该领域成熟度提升,资本集中于大型、后期交易。
- 印度市场主导地位:印度成为新兴市场气候技术领域的主导市场,占记录中13笔1亿美元以上交易中的11笔,并拥有两家交易数量最多的活跃投资者,表明其发展了本土气候技术生态系统。
- 主要投资领域:间歇性可再生能源和交通出行是交易额最大的两个领域,与全球气候技术VC趋势一致,其中交通出行领域交易额高度集中于电动汽车子领域。清洁燃料在2025年创下纪录的3.808亿美元交易额,是期内显著亮点。
- 投资限制:对资本密集型领域的投资受限,可调度能源(核能、地热能和水电)在2025年仅录得680万美元的交易额,受工程复杂性、项目周期长、前期成本高以及新兴市场清洁能源人才基础有限等因素影响。
投资活动分析
- 交易额与交易数量:2017年至2023年,新兴市场气候技术VC交易额年复合增长率达60.9%,从1亿美元增长至18亿美元;交易数量同期增长35.5%,至2022年达到峰值265笔。此后交易数量逐年下降至2025年的167笔,而交易额持续增长至19亿美元,但近三年趋于平稳。
- 交易规模与估值:中位数交易额从2020年的800万美元增长至2025年的4000万美元,中位数投前估值从2020年的3400万美元增长至2025年的1950万美元,显示进入资本市场的公司更成熟、估值更高,后期资本占比扩大(2020-2025年平均55.4%),而早期阶段交易占比下降。
- 区域分布:亚洲(主要为印度)贡献了最大份额的交易额,2021年占46%,2024年升至81.1%(后微调至73.9%),其中印度公司主导了大型交易。拉丁美洲通过少数大型交易(如NotCo AI)贡献了重要份额,非洲公司占比则从2017年的35.8%下降。
投资者分析
- 活跃投资者:自2016年以来,已有17家机构在新兴市场气候技术领域完成15笔或更多交易。其中,Blume Venture Advisors(32笔)、Rainmatter Capital(26笔)和E3 Capital(23笔)最为活跃,包括印度和肯尼亚的本土基金。
行业趋势与细分领域
- 2025年细分领域交易额:间歇性可再生能源(5.72亿美元)、交通出行(4.148亿美元)和清洁燃料(3.808亿美元)位居前列,其中清洁燃料交易额创历史新高。可调度能源(680万美元)和可持续食品(1510万美元)交易额最低。
- 人才与成本挑战:可调度能源领域面临工程复杂性、项目周期长、前期成本高以及新兴市场人才短缺等挑战。清洁能源领域普遍存在人才基础薄弱问题。
- 电网技术:该领域交易额近年在新兴市场表现强劲(2024年和2025年创纪录),但整体投资规模相对较小(年均2.304亿美元)。新技术包括电网监测维护、整合优化以及微电网技术,以应对新兴市场电网的波动性。
- 印度的重要性:印度在新兴市场气候技术领域占据重要地位,不仅是交易额的主要贡献者,也是大型交易和活跃投资者的集中地。
研究结论
- 新兴市场气候技术领域虽规模较小,但交易额持续增长并达到峰值,显示资本向成熟、高估值公司集中。
- 印度是该领域的核心市场,反映了其本土气候技术生态系统的发展。
- 间歇性可再生能源和交通出行是主要投资方向,清洁燃料交易额异军突起。
- 资本密集型领域(如可调度能源)面临显著挑战,投资受限。
- 新兴市场公司需在全球化竞争中利用本土优势。