你可能感兴趣
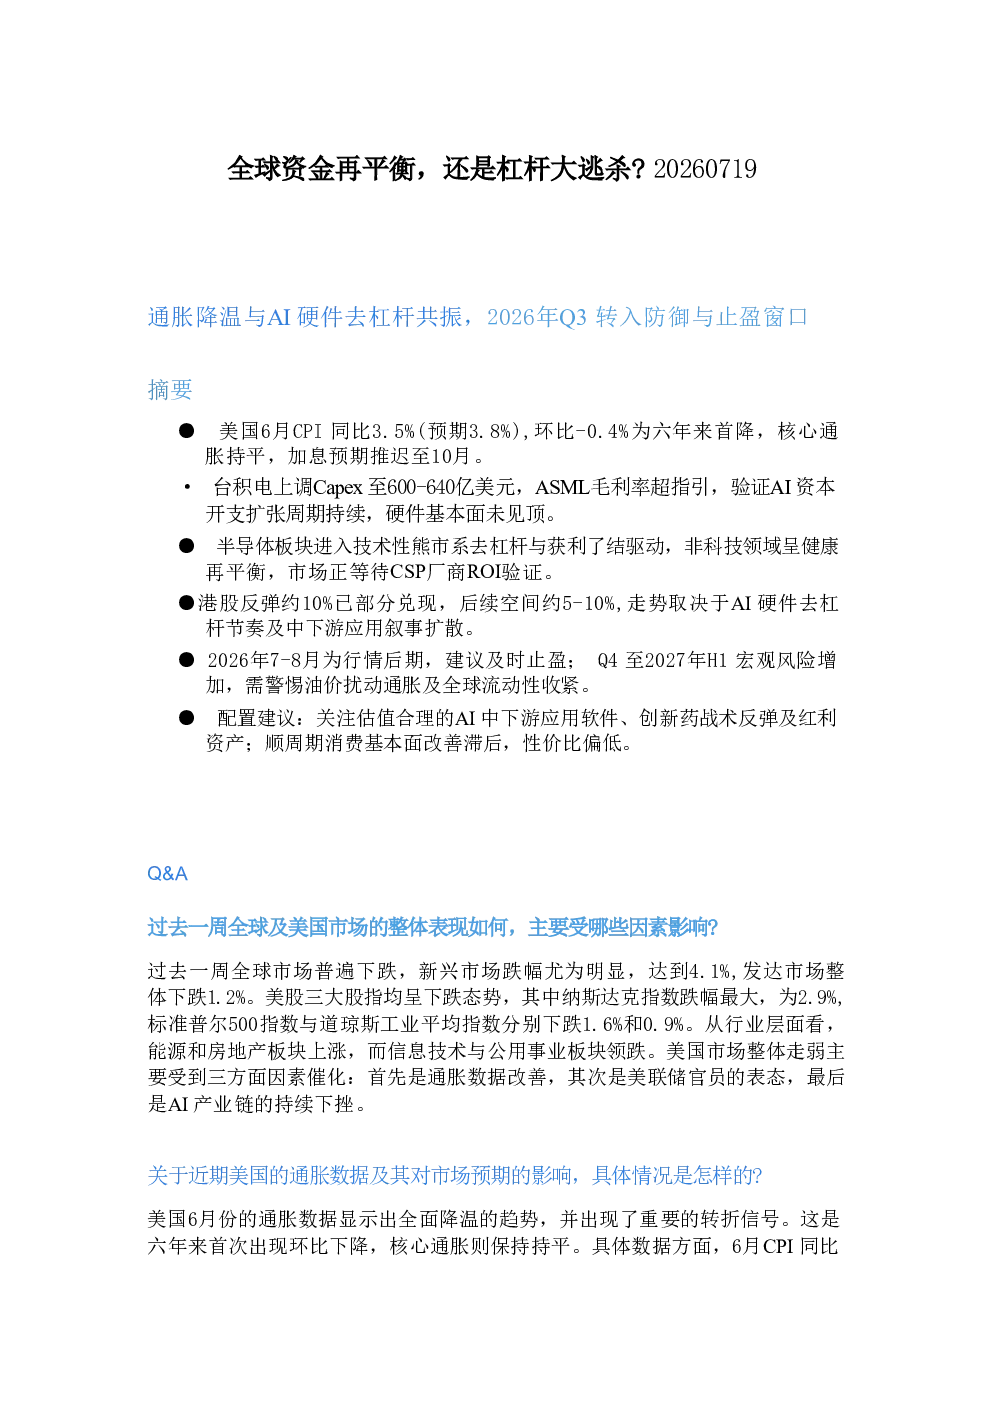
东吴证券 东吴海外策略 全球资金再平衡 还是杠杆大逃杀 港股 海外周论
未知机构2026-07-19
东吴海外策略 全球资金再平衡 还是杠杆大逃杀 港股 海外周论
未知机构2026-07-19
浦银国际月度资金流:避险情绪升温,全球资金加速再平衡
浦银国际2025-04-01
2025年下半年策略报告:关税战前景未明,全球资金再平衡中港股市受惠
信达国际2025-07-25
月度资金流:全球资金再平衡,中国市场重获青睐
浦银国际2025-03-04
当前经济与政策思考:看多中国经济的核心理由(二):资金流动(以及全球资本再平衡)
中泰证券2026-03-28
当前经济与政策思考:看多中国经济的核心理由(二),资金流动(以及全球资本再平衡)
金融中泰证券2026-03-27
港股行业点评报告:互联网价值属性凸显,全球资金再平衡驱动上涨
综合开源证券2024-04-27
股指期货周报:全球资金再平衡,等待股指震荡修复
华泰期货2024-09-22
投资策略周报:先阶段性再平衡,但长期主线或还是科技
开源证券2026-06-14