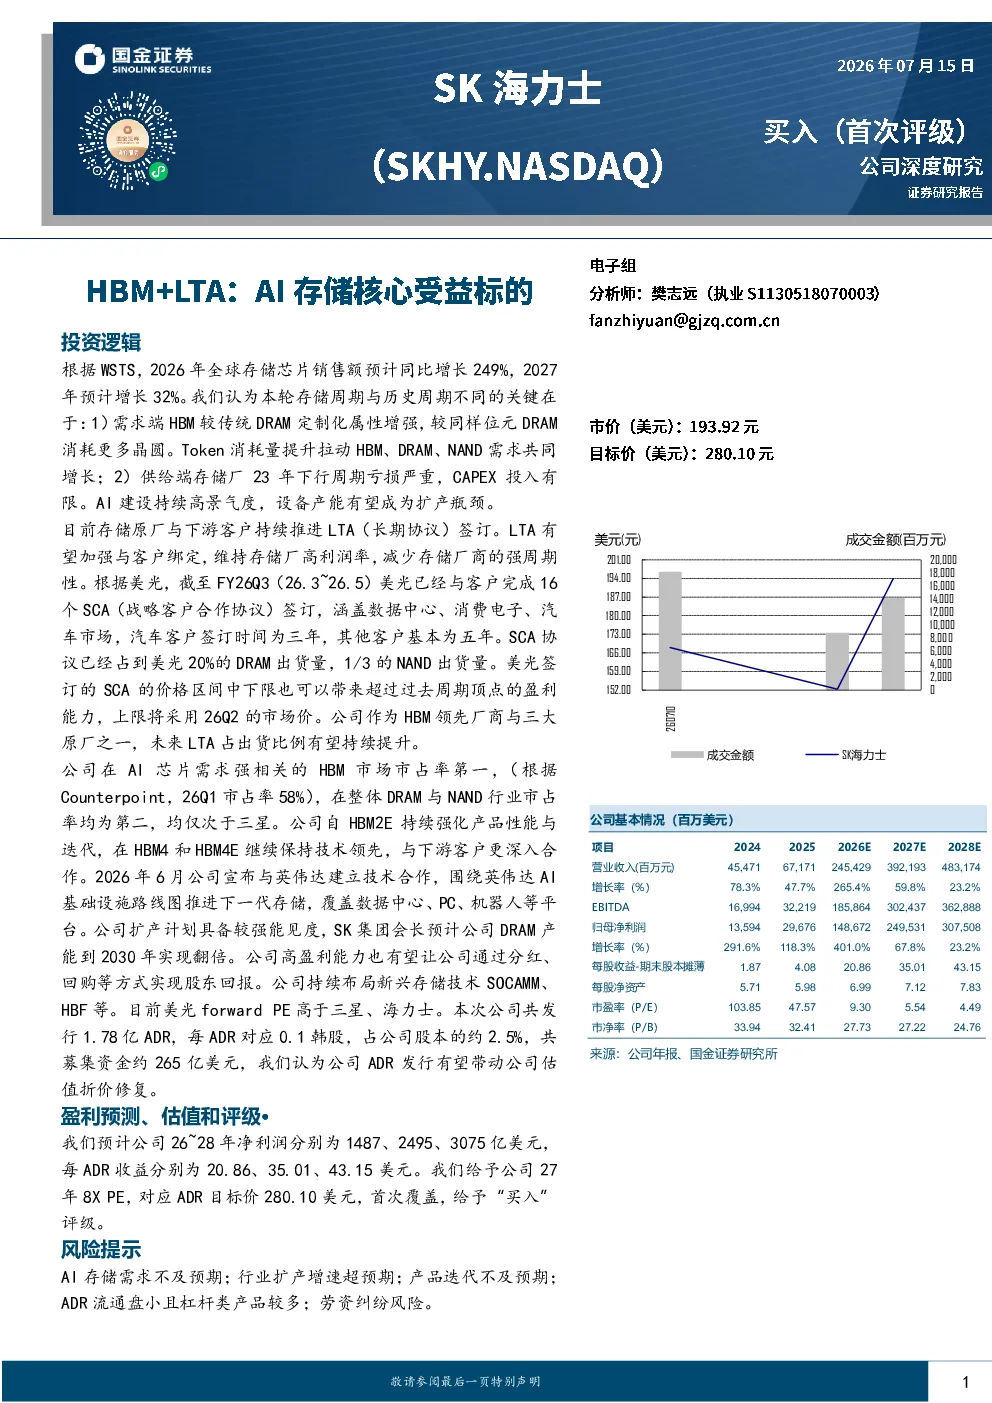
一、AI基础设施建设重塑存储需求:LTA锁定高利润率,扩产带来业绩增长
- AI拉动存储超级周期,供不应求有望维持:WSTS预测2026年全球存储芯片销售额同比增长249%,2027年增长32%。本轮周期与历史不同,HBM定制化属性增强,消耗更多晶圆;供给端存储厂亏损严重,CAPEX投入有限,设备产能成为扩产瓶颈。
- LTA体现存储原厂高议价能力,有望加强客户绑定,维持存储原厂高利润率:存储原厂与下游客户签订LTA,加强绑定,维持高利润率。美光已与客户完成16个SCA签订,涵盖数据中心、消费电子、汽车市场。
- 存储行业扩产将成为未来业绩增长点,存储有望从涨价品种转向成长品种:LTA减少存储厂商周期性,未来业绩增长来自新增产能释放。2026年DRAM行业有望有第一批新增产能出现,NAND行业预计在28、29年增加产线。
二、HBM市占率领先,DRAM、eSSD全面布局的全栈式AI存储受益标的
- HBM份额领先,带动与AI芯片厂商深度合作:公司HBM市占率第一,率先开发采用TSV封装技术的HBM,并与英伟达深度合作,参与下一代AI平台定义。
- 高盈利支撑CAPEX投入打开成长空间,强现金流有望贡献更多股东回报:公司扩产计划明确,覆盖前道晶圆、先进制程迁移和后段封装。公司高盈利能力支撑高CAPEX投入,未来有望通过分红、回购等方式实现股东回报。
- HBM+DRAM+NAND的全栈式AI存储受益标的,推进HBF等新技术布局:公司在HBM、DRAM、NAND全面布局,市占率均为行业前列。公司持续布局SOCAMM、HBF等新兴存储技术。
- 美股ADR发行有望缩小估值折价:公司发行ADR,扩大投资者群体,有望降低估值折价。给予公司27年8X PE,对应ADR目标价280.10美元,首次覆盖,给予“买入”评级。
三、盈利预测与投资建议
- 盈利预测:预计公司26~28年净利润分别为1487、2495、3075亿美元,同比+401%、+68%、+23%,公司每ADR对应0.1股韩股,26~28年每ADR收益分别为20.86、35.01、43.15美元。
- 投资建议:AI发展带动存储需求增长,供需缺口有望维持,存储价格波动收窄,公司作为HBM龙头,产品品类齐全,有望充分受益。给予公司27年8X PE,对应ADR目标价280.10美元,首次覆盖,给予“买入”评级。
四、风险提示
- AI存储需求不及预期;行业扩产增速超预期;产品迭代不及预期;ADR流通盘小且杠杆类产品较多;劳资纠纷风险。