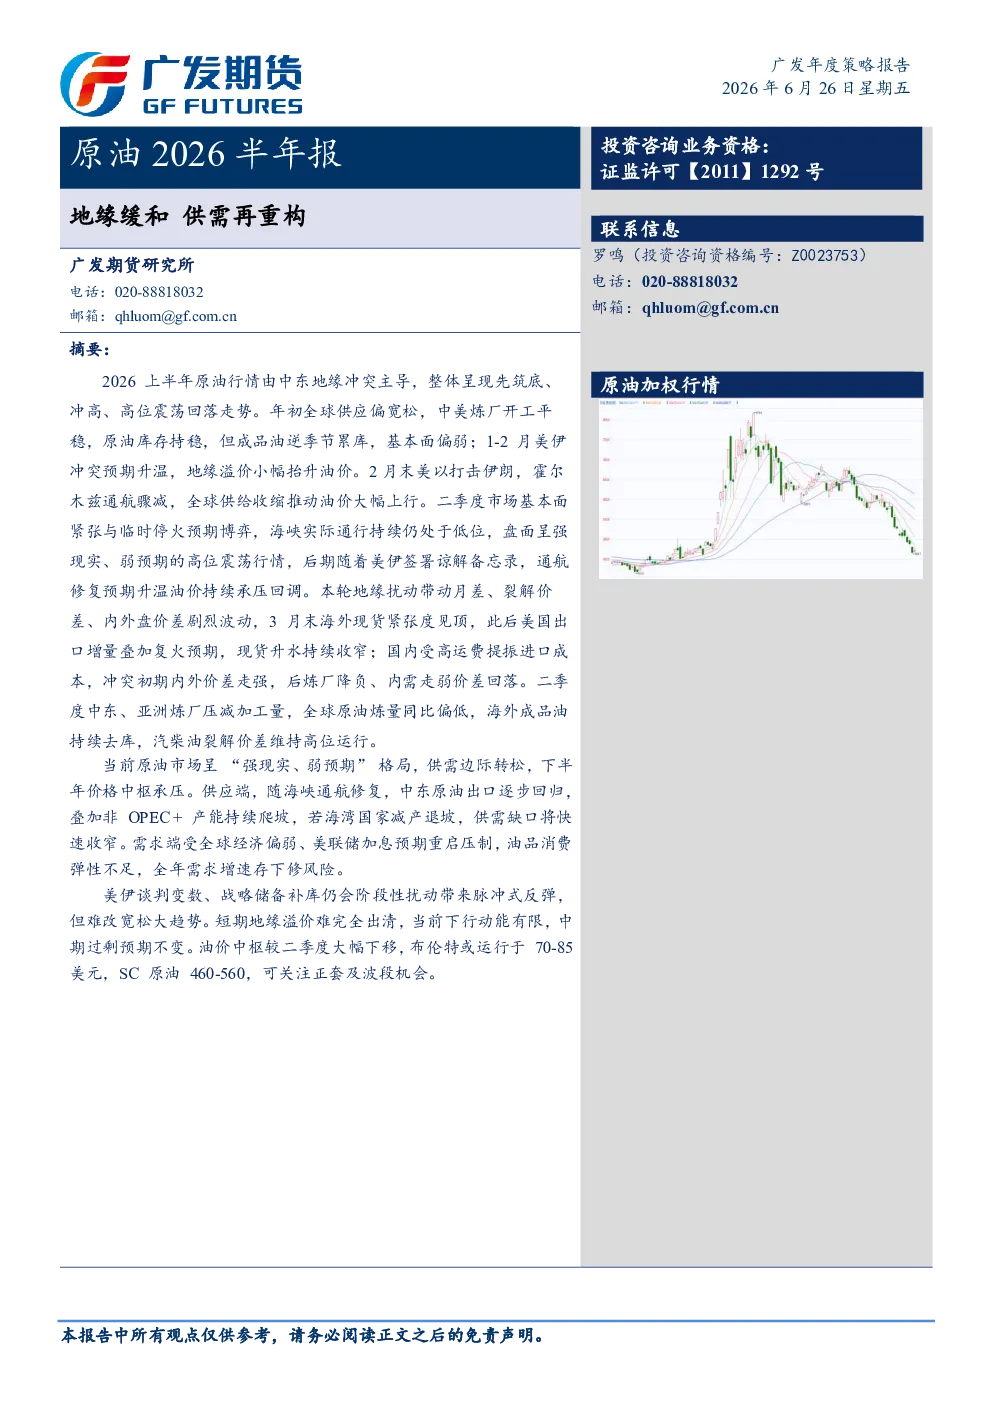
2026年上半年原油行情由中东地缘冲突主导,整体呈现先筑底、冲高、高位震荡回落走势。年初全球供应偏宽松,中美炼厂开工平稳,原油库存持稳,但成品油逆季节累库,基本面偏弱;1-2月美伊冲突预期升温,地缘溢价小幅抬升油价。2月末美以打击伊朗,霍尔木兹通航骤减,全球供给收缩推动油价大幅上行。二季度市场基本面紧张与临时停火预期博弈,海峡实际通行持续仍处于低位,盘面呈强现实、弱预期的高位震荡行情,后期随着美伊签署谅解备忘录,通航修复预期升温油价持续承压回调。
供给端:
- OPEC产量大幅收缩,主要受中东地缘冲突影响,被动减产超1300万桶/日。
- 非OPEC国家中,美国产量高位震荡,同比2025年、2022-2024年均处于近年最高水平;俄罗斯海运原油出口中枢整体抬升,运行在3300–3900千桶/日高位区间。
- 上半年全球原油供应格局被中东地缘冲突主导,阶段性呈现显著紧平衡特征,但5-6月美伊谈判推进,海峡通航逐步恢复,远期供给宽松压力开始被市场重新定价。
需求及库存:
- 中国炼厂开工与进口大幅收缩,二季度原油加工量同比大幅回落,成品油需求受高油价、新能源替代、宏观内需偏弱等因素压制,全年油品消费同比回落已成定局。
- 海外需求方面,美国是上半年全球需求韧性最强的地区,但高油价逐步传导至终端消费,预期三季度整体原油需求存同比收缩可能;欧洲需求下滑核心区域之一,炼厂加工量同比大幅下滑;日韩需求崩塌,受中东原油断供冲击最严重;印度需求相对抗跌;东南亚各国进口量大幅下滑。
- 全球原油、成品油库存持续快速去库,整体缓冲库存大幅消耗至多年低位,去库核心来自各国大规模释放政府战略储备。
行情展望:
- 下半年原油市场整体呈“强现实、弱预期”运行格局,供需边际转向宽松,价格中枢承压。
- 供应端压力将加速释放,中东原油出口逐步回归,非OPEC产油国产能持续爬坡。
- 需求端支撑或将走弱,全球经济复苏动能偏弱,美联储加息预期重启,油品消费弹性不足。
- 市场仍存美伊谈判变数、战略储备补库两大阶段性脉冲反弹变量,但难改宽松大趋势。
- 短期地缘溢价难完全出清,当前下行动能有限,中期过剩预期不变。油价中枢较二季度大幅下移,布伦特或运行于70-85美元,SC原油460-560,可关注正套及波段机会。