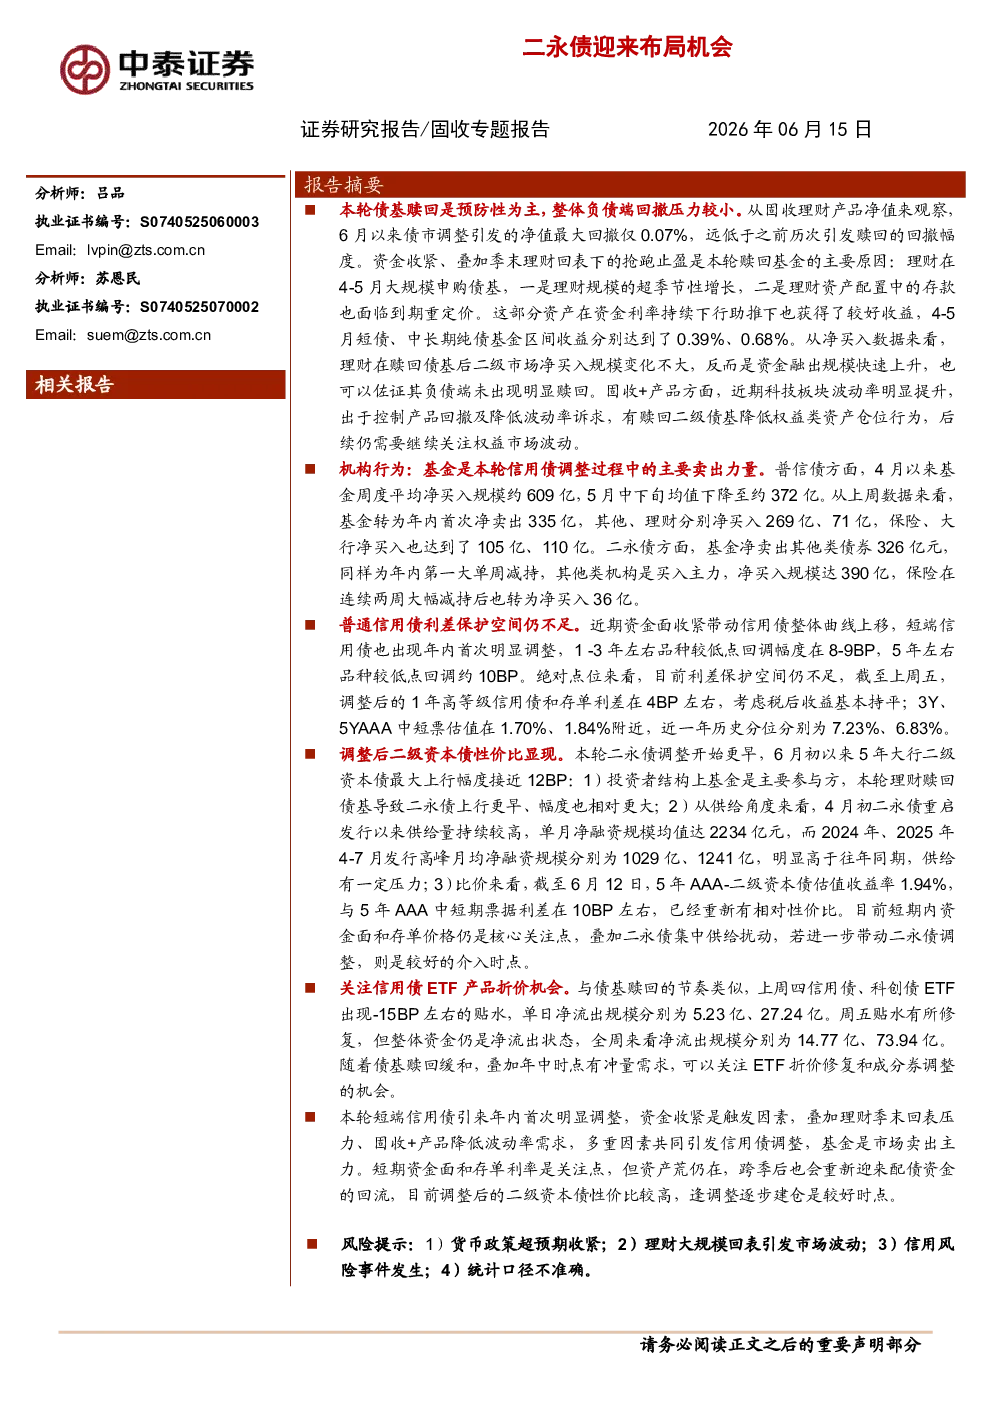
核心观点与关键数据
- 本轮债基赎回以预防性为主,整体负债端回撤压力较小。6月以来债市调整引发的净值最大回撤仅0.07%,远低于历次水平。主要原因是资金收紧叠加季末理财回表下的抢跑止盈,理财在4-5月大规模申购债基,期间短债、中长期纯债基金区间收益分别达到0.39%、0.68%。赎回后理财二级市场净买入规模变化不大,反而资金融出规模快速上升,佐证负债端未出现明显赎回。
- 固收+产品因控制回撤及降低波动率需求,有赎回二级债基行为。近期科技板块波动率提升,部分固收+产品降低权益类资产仓位,后续需关注权益市场波动。
- 基金是本轮信用债调整过程中的主要卖出力量。普信债方面,基金4月以来周度平均净买入约609亿,5月中下旬降至约372亿,上周转为净卖出335亿,为年内首次。二永债方面,基金上周净卖出其他类债券326亿元,为年内最大单周减持,其他类机构转为净买入390亿。
- 普通信用债利差保护空间不足。近期资金面收紧带动信用债整体曲线上移,短端信用债出现年内首次明显调整,1-3年品种回调8-9BP,5年品种回调约10BP。绝对点位看,1年高等级信用债和存单利差仅4BP左右,3Y、5YAAA中短票估值在1.70%、1.84%,近一年历史分位分别为7.23%、6.83%。
- 调整后二级资本债性价比显现。6月初以来5年大行二级资本债最大上行幅度近12BP。原因:1)基金是主要参与方,理财赎回债基致二永债上行更早、幅度更大;2)供给端4月初重启发行以来持续较高,单月净融资均值达2234亿元,高于往年同期;3)比价看,5年AAA-二级资本债估值收益率1.94%,与5年AAA中短期票据利差10BP左右,已具相对性价比。短期内资金面、存单价格及二永债集中供给仍是核心关注点,若进一步带动调整则介入时点较好。
- 关注信用债ETF产品折价机会。上周四信用债、科创债ETF出现-15BP左右贴水,单日净流出规模分别为5.23亿、27.24亿,周五有所修复但整体仍净流出。随着债基赎回缓和及年中冲量需求,可关注ETF折价修复和成分券调整机会。
- 研究结论:本轮短端信用债调整由资金收紧、理财季末回表压力、固收+产品降低波动率需求等多重因素引发,基金是市场卖出主力。短期关注资金面和存单利率,但资产荒仍在,跨季后配债资金将回流。调整后二级资本债性价比较高,逢调整逐步建仓是较好时点。
风险提示
- 货币政策超预期收紧;
- 理财大规模回表引发市场波动;
- 信用风险事件发生;
- 统计口径不准确。