你可能感兴趣
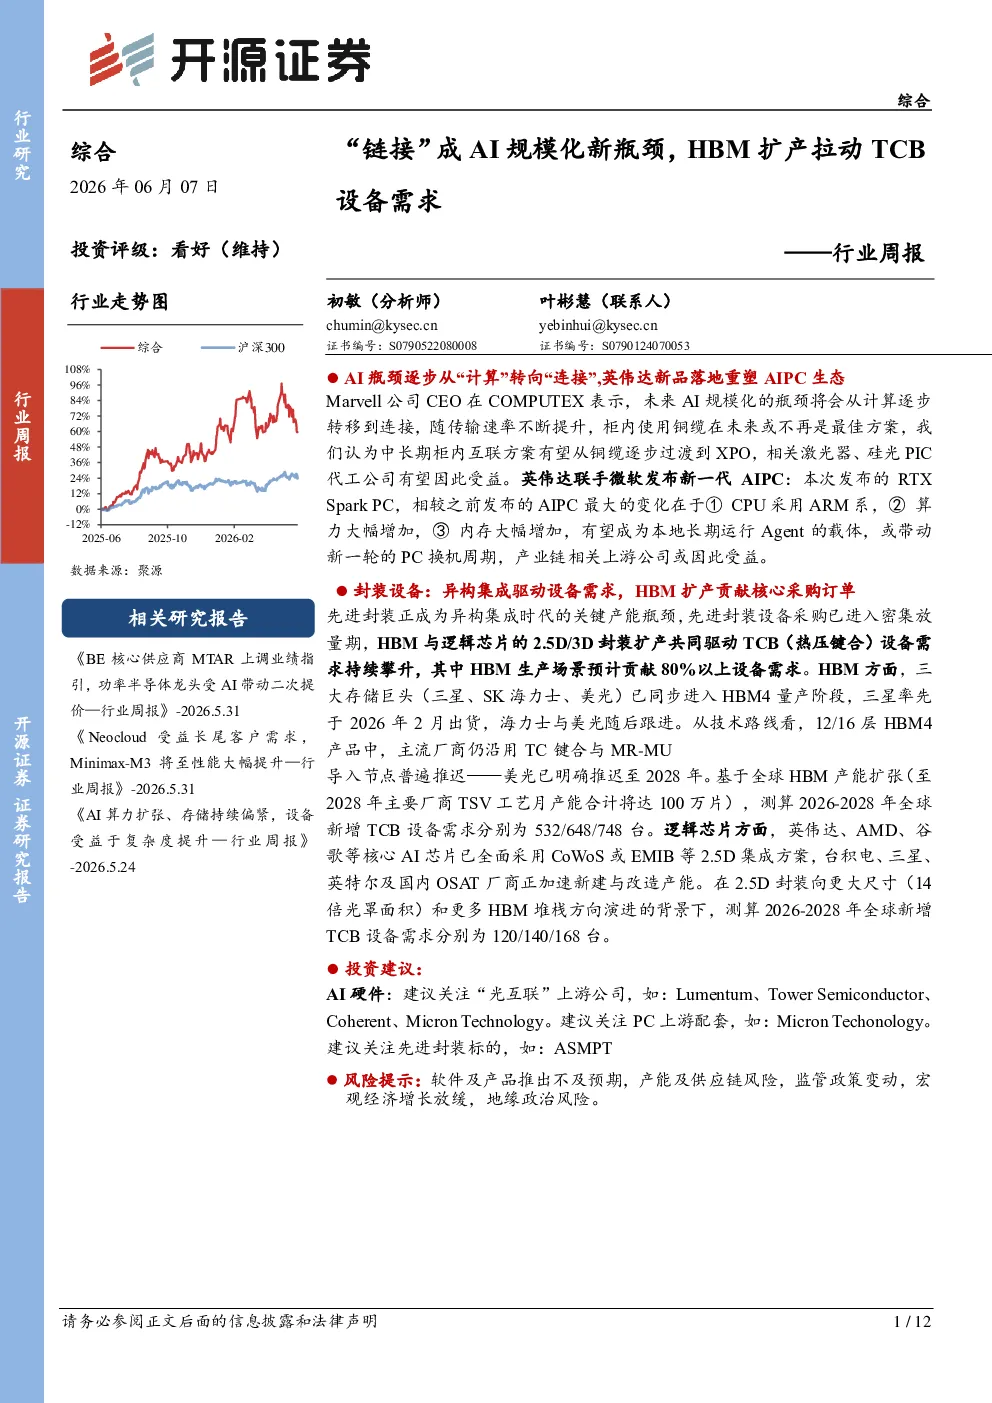
“链接”成AI规模化新瓶颈,HBM扩产拉动TCB设备需求
综合开源证券2026-06-07
AI浪潮下PCB需求旺盛,机构称扩产有望拉动上游设备及材料需求,威尔高产品进入小批量测试阶段
财联社2025-10-29
机械设备行业第30周周报:光伏行业景气向上,下游扩产及技术迭代有望拉动光伏设备需求持续增长
机械设备华创证券2020-07-26
风口研报·公司 HBM、CoWoS等先进封装领域扩产设备加速突破,这家公司坚持平台化发展思路,半导体等新增长点已经逐步成型;锂电厂商产能普遍紧张,这家
浙商证券&西南证券2025-09-24
东吴机械:AI拉动HBM需求 半导体设备迎机遇
未知机构2026-08-03
机械设备行业点评报告:算力服务器出货高增拉动光模块需求,海外扩产自动化设备成为必选项
机械设备东吴证券2025-12-25
一周解一惑系列:AI拉动晶圆、封测厂扩产,国产设备替代进行时
电子设备民生证券2024-03-11
专用设备行业点评报告:半导体设备:SK海力士业绩超市场预期,看好国内长鑫HBM扩产利好先进封测设备商
电子设备东吴证券2026-05-11
电力设备与新能源行业周报:欧洲需求超预期强劲,石英砂扩产打消瓶颈顾虑
电气设备国金证券2023-04-23