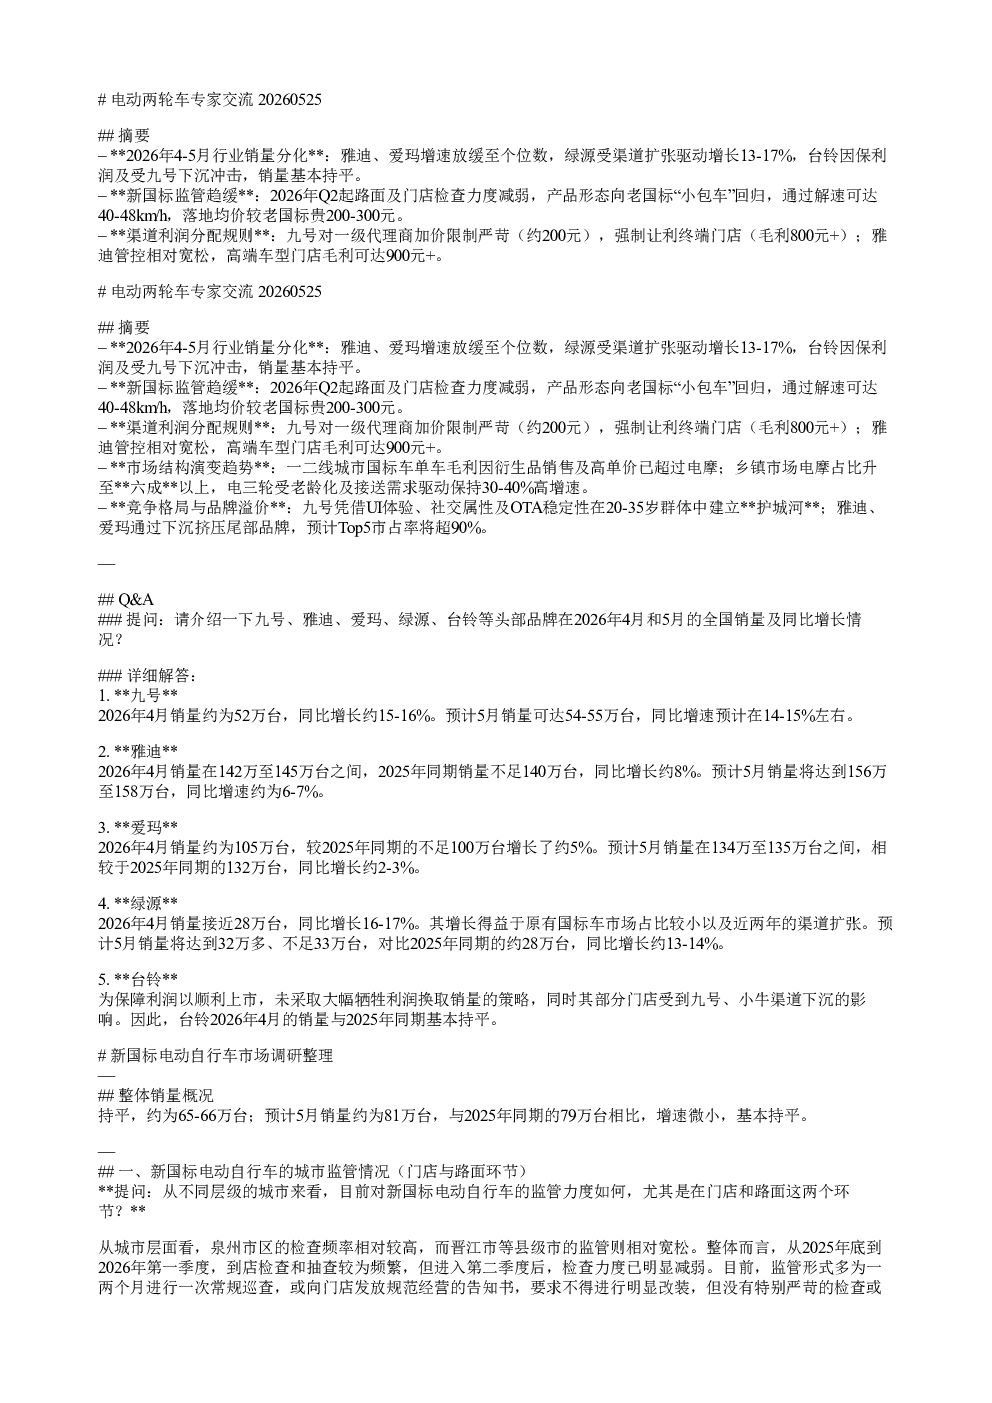
2026年4-5月行业销量分化
- 雅迪、爱玛增速放缓至个位数
- 绿源受渠道扩张驱动增长13-17%
- 台铃因保利润及受九号下沉冲击,销量基本持平
新国标监管趋缓
- 2026年Q2起路面及门店检查力度减弱
- 产品形态向老国标“小包车”回归,解速可达40-48km/h
- 落地均价较老国标贵200-300元
渠道利润分配规则
- 九号对一级代理商加价限制严苛(约200元),强制让利终端门店(毛利800元+)
- 雅迪管控相对宽松,高端车型门店毛利可达900元+
市场结构演变趋势
- 一二线城市国标车单车毛利已超过电摩
- 乡镇市场电摩占比升至六成以上
- 电三轮受老龄化及接送需求驱动保持30-40%高增速
竞争格局与品牌溢价
- 九号在20-35岁群体中建立护城河
- 预计Top5市占率将超90%
头部品牌销量及同比增长
- 九号:4月52万台(同比增长15-16%),5月54-55万台(同比增长14-15%)
- 雅迪:4月142-145万台(同比增长8%),5月156-158万台(同比增长6-7%)
- 爱玛:4月105万台(同比增长5%),5月134-135万台(同比增长2-3%)
- 绿源:4月近28万台(同比增长16-17%),5月32-33万台(同比增长13-14%)
- 台铃:4月销量与2025年同期持平
新国标电动自行车的城市监管情况
- 泉州市区检查频率较高,晋江市等县级市监管宽松
- 2026年第二季度检查力度减弱,多为常规巡查或告知书
- 路面监管宽松,基本无专门针对新国标车的检查
新国标与老国标车型的销售形态差异
- 新国标车型加装后体量感接近老国标,但更窄
- 出厂时速均设定为25公里/小时,可解速至40-48km/h
- 加装件在销售环节告知消费者,重量控制在63公斤以内
新国标与老国标车型的落地价差与成本构成
- MZ1等配置车型落地价4800-4900元,低配4300-4500元
- 落地价较老国标贵200-300元
- 成本增加主要源于电池成本和塑料件材质升级
以九号MZ1车型为例的价格链路
- 出厂价约2950元,门店售价4099-4199元
- 门店毛利约810-830元(扣除赠品成本)
渠道利润分配结构
- 九号:终端门店毛利高于一级代理商,公司强制让利终端
- 雅迪:高端车型门店毛利可达950-970元,对代理商管控相对宽松
电摩与国标车的利润对比
- 电摩毛利额稍高,但毛利率差异不大
- 国标车单价更高,一二线城市衍生品销售带来额外利润
- 一二线城市国标车单车毛利可能高于电摩
电摩的监管态度
- 门店层面曾引导消费者考取摩托车驾照,现倾向电动自行车
- 泉州晋江城区电摩销售占比从8:2升至6:4,乡镇市场以电摩为主
- 路面监管不查验驾照,只要合规上牌且佩戴头盔
电摩与国标车的市场比例趋势
- 一二线城市短期内全面放开摩托车禁令可能性不大
- 国标电动车销售比例将逐步回归常态化水平,类似2023年
- 常规化水平:国标车与电摩/电轻摩合计占比约70%,电摩/电轻摩占比20%多
九号与雅迪的合作模式差异
- 九号:一二级网络捆绑度高,通过返利机制绑定
- 雅迪:侧重门店管控和培训,返利和运营补贴比例低
雅迪盈利模式转变
- 强调通过销售优质产品而非返利让经销商盈利
- 初创品牌阶段返利政策作用大,成熟品牌核心是销售产品
全渠道模式下的经销商角色
- 雅迪:线上销量贡献低,客群倾向线下购买
- 九号:线上引流到店比例高,推动门店直播效果显著
智能化产品差异对比
- 雅迪:投屏音乐、地图导航等
- 九号:UI设计、操控安全功能、电池管理OTA升级更优
年轻消费群体偏好九号原因
- 品牌认知与客群定位差异:九号更年轻化
- 产品设计与社交属性:九号更具个性化,代表潮流
泉州电动两轮车市场
- 年度总销量约26万辆,雅迪第一(8万辆),台铃、爱玛第二(各6万辆)
- 新国标实施后市场出清明显,本土品牌消失,市场份额被新日等品牌吸收
未来市场份额演变趋势
- 头部品牌挤占尾部品牌进程加速,预计Top 5市场份额将超90%
- 九号预计继续增长,雅迪、爱玛可能下滑,小品牌受冲击最严重
三轮车市场
- 主销休闲三轮车,消费群体为“宝妈”和中老年
- 未来增长空间:老龄化程度加深,政策相对宽松
- 雅迪电三轮业务近几年保持每年30%-40%的增速
雅迪三轮车利润模式
- 一级经销商毛利约850元/台
- 终端门店利润空间约1300-1400元/台