登录
注册
个人信息
我的订单
我的报告豆
我的优惠券
我的笔记
我的阅读
我的收藏
我的下载
我的上传
我的订阅
在线客服
退出登录
回到首页
AI
搜索
发现报告
发现数据
发现专题
专题报告
专题百科
研选报告
定制报告
VIP
权益
付费社群
发现一下
行业研究
公司研究
宏观策略
财报
招股书
会议纪要
Token
低空经济
十五五
AIGC
大模型
当前位置:首页
/
公司研究
/
报告详情
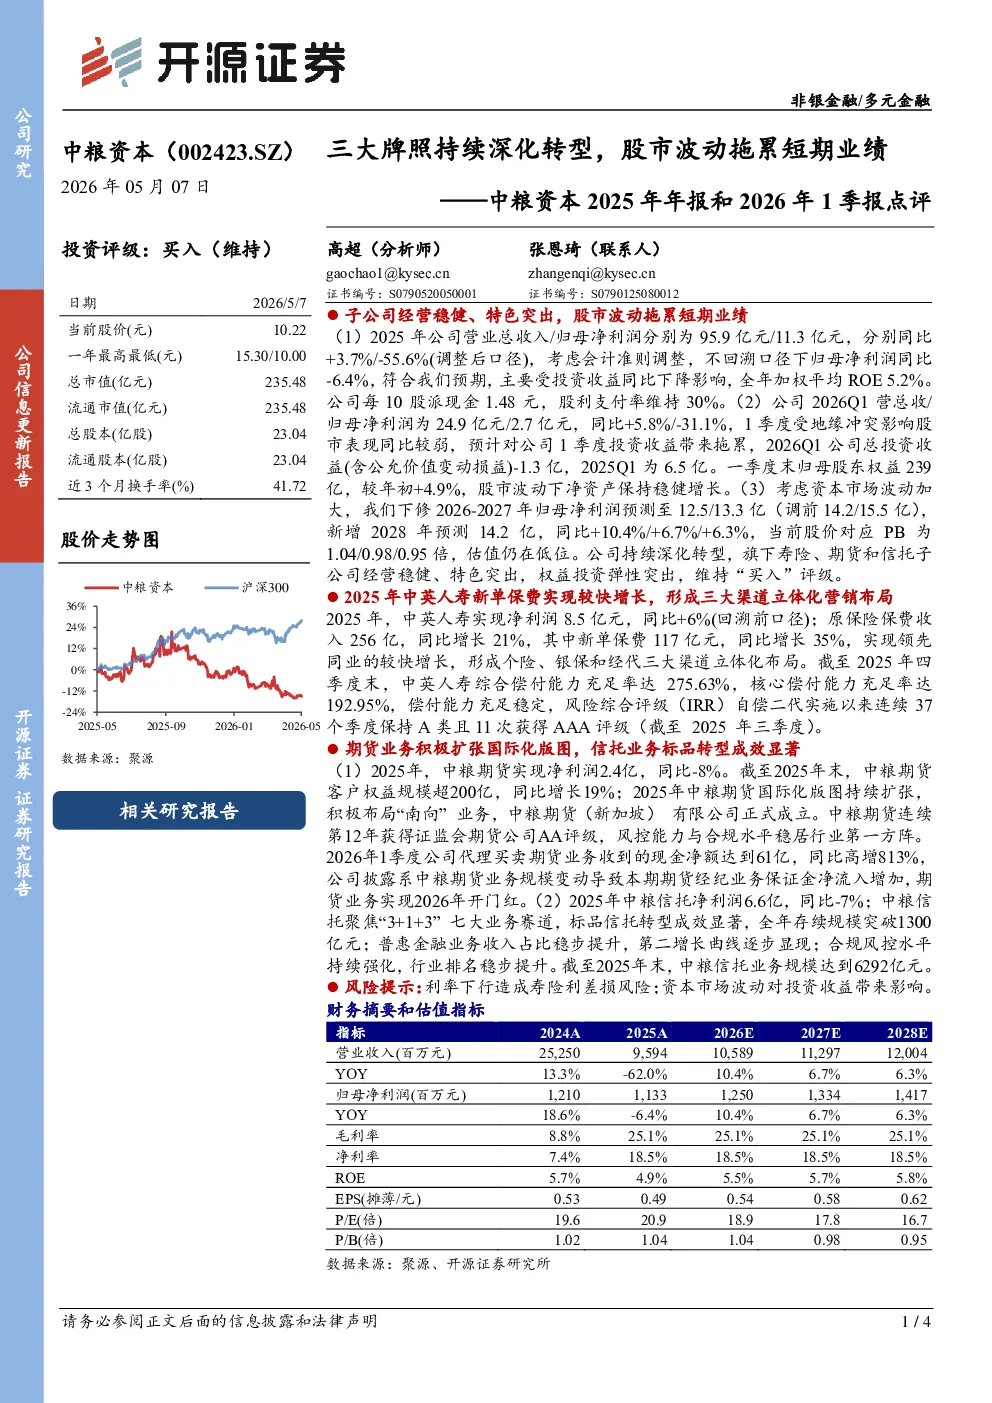
三大牌照持续深化转型,股市波动拖累短期业绩
2026-05-07
开源证券
申明华
子公司经营稳健、特色突出,股市波动拖累短期业绩
2025年公司营业总收入/归母净利润分别为95.9亿元/11.3亿元,同比+3.7%/-55.6%(调整后口径),归母净利润同比-6.4%,主要受投资收益同比下降影响,全年加权平均ROE 5.2%。公司每10股派现金1.48元,股利支付率维持30%。
2026Q1营总收/归母净利润为24.9亿元/2.7亿元,同比+5.8%/-31.1%,受地缘冲突影响股市表现较弱,预计拖累投资收益,1季度总投资收益(含公允价值变动损益)-1.3亿,2025Q1为6.5亿。一季度末归母股东权益239亿,较年初+4.9%,净资产保持稳健增长。
下修2026-2027年归母净利润预测至12.5/13.3亿(调前14.2/15.5亿),新增2028年预测14.2亿,同比+10.4%/+6.7%/+6.3%,当前股价对应PB为1.04/0.98/0.95倍,估值仍在低位。公司持续深化转型,旗下寿险、期货和信托子公司经营稳健、特色突出,权益投资弹性突出,维持“买入”评级。
2025年中英人寿新单保费实现较快增长,形成三大渠道立体化营销布局
2025年中英人寿实现净利润8.5亿元,同比+6%;原保险保费收入256亿,同比增长21%,其中新单保费117亿元,同比增长35%,实现领先同业的较快增长,形成个险、银保和经代三大渠道立体化布局。
截至2025年四季度末,中英人寿综合偿付能力充足率达275.63%,核心偿付能力充足率达192.95%,偿付能力充足稳定,风险综合评级(IRR)自偿二代实施以来连续37个季度保持A类且11次获得AAA评级(截至2025年三季度)。
期货业务积极扩张国际化版图,信托业务标品转型成效显著
2025年中粮期货实现净利润2.4亿,同比-8%。截至2025年末,中粮期货客户权益规模超200亿,同比增长19%;中粮期货国际化版图持续扩张,积极布局“南向”业务,中粮期货(新加坡)有限公司正式成立。中粮期货连续第12年获得证监会期货公司AA评级,风控能力与合规水平稳居行业第一方阵。
2026年1季度公司代理买卖期货业务收到的现金净额达到61亿,同比高增813%,系中粮期货业务规模变动导致本期期货经纪业务保证金净流入增加,期货业务实现2026年开门红。
2025年中粮信托净利润6.6亿,同比-7%;聚焦“3+1+3”七大业务赛道,标品信托转型成效显著,全年存续规模突破1300亿元;普惠金融业务收入占比稳步提升,第二增长曲线逐步显现;合规风控水平持续强化,行业排名稳步提升。截至2025年末,中粮信托业务规模达到6292亿元。
风险提示
利率下行造成寿险利差损风险;资本市场波动对投资收益带来影响。
你可能感兴趣
中粮资本2024年年报和2025年1季报点评:持续深化产融协同,债市波动拖累短期业绩
金融
开源证券
2025-04-30
天佑德酒:短期业绩承压,营销转型持续深化
食品饮料
德邦证券
2025-04-25
三大运营商23年业绩点评:创新驱动深化转型,迈向智能化时代
信息技术
上海证券
2024-04-17
2026年一季报点评股市波动拖累业绩,NBV实现较好增长
开源证券
2026-04-29
公司研究:短期销售有所波动,长期持续深化运营升级
国盛证券
2024-09-08
短期业绩受恒大拖累,深化大家居与全渠道战略
轻工制造
华西证券
2022-04-29
2023年年报点评:业绩短期承压,高端化转型逐步深化
轻工制造
东吴证券
2024-04-23
太极股份(002368):2024年报点评:业绩短期承压,数智转型逐步深化
华创证券
2025-04-11
年报点评:自营承压拖累业绩,战略布局持续深化
金融
东亚前海证券
2023-04-05
2021年年报点评:聚焦三大核心业务,短期业绩波动不改长期发展逻辑
医药生物
东吴证券
2022-04-24