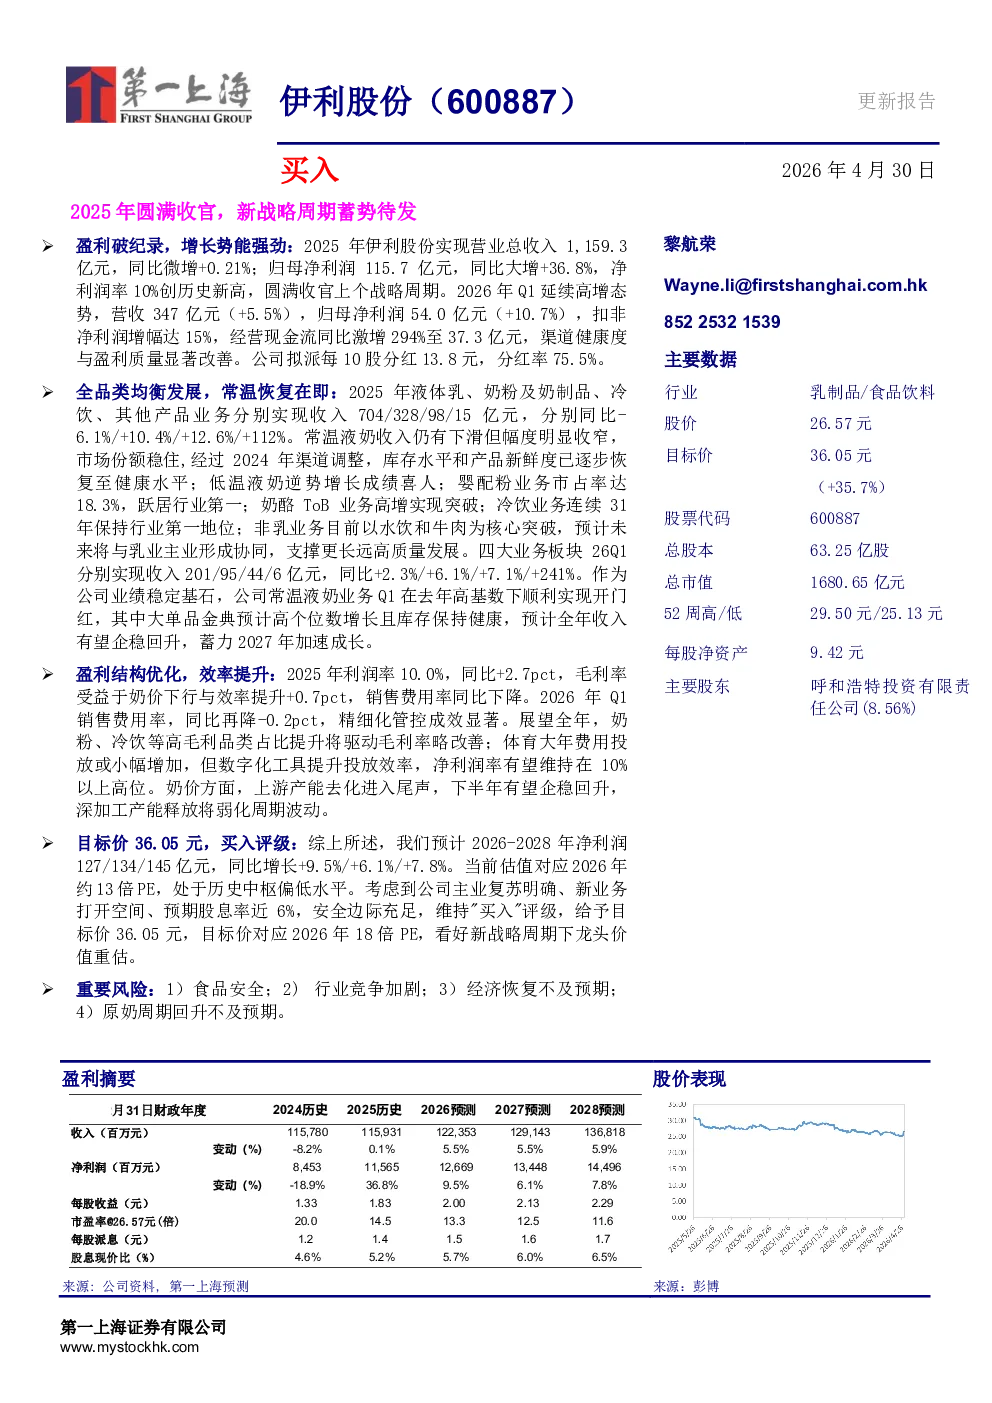
伊利股份(600887)更新报告总结
盈利摘要与股价表现
- 2025年业绩:营业总收入1,159.3亿元(+0.21%),归母净利润115.7亿元(+36.8%),净利润率10.0%(创历史新高)。
- 2026年Q1表现:营收347亿元(+5.5%),归母净利润54.0亿元(+10.7%),扣非净利润增幅15%,经营现金流激增294%至37.3亿元。
- 估值与分红:目标价36.05元(+35.7%),买入评级;2025年分红率75.5%,拟每10股分红13.8元。
主要数据
- 行业:乳制品/食品饮料
- 股价:26.57元
- 总股本:63.25亿股
- 总市值:1680.65亿元
- 52周高/低:29.50元/25.13元
- 每股净资产:9.42元
- 主要股东:呼和浩特投资有限责任公司(8.56%)
2025年业绩回顾
- 全品类均衡发展:
- 液体乳(-6.1%)、奶粉及奶制品(+10.4%)、冷饮(+12.6%)、其他产品(+112%)。
- 常温液奶市场份额稳住,库存和新鲜度恢复;低温液奶逆势增长。
- 婴配粉市占率18.3%(行业第一),奶酪ToB业务高增,冷饮保持行业第一。
- 非乳业务(水饮、牛肉)突破,未来与乳业协同。
- 2026年Q1业务表现:
- 常温液奶(+2.3%)、奶粉(+6.1%)、冷饮(+7.1%)、其他(+241%)。
- 金典乳品库存健康,全年收入企稳回升。
- 盈利结构优化:
- 2025年利润率10.0%(+2.7pct),毛利率提升+0.7pct,销售费用率下降。
- 2026年Q1销售费用率再降-0.2pct,数字化工具提升效率。
- 奶粉、冷饮等高毛利品类占比提升将驱动毛利率改善,体育大年费用或小幅增加但效率提升,净利润率维持高位。
- 奶价方面:上游产能去化尾声,下半年企稳回升,深加工产能弱化周期波动。
研究结论
- 目标价与评级:目标价36.05元,买入评级;预计2026-2028年净利润127/134/145亿元(+9.5%/+6.1%/+7.8%)。
- 估值:当前估值对应2026年约13倍PE,历史中枢偏低水平。
- 看好理由:主业复苏明确、新业务空间、预期股息率近6%、安全边际充足。
- 重要风险:食品安全、行业竞争加剧、经济恢复不及预期、原奶周期回升不及预期。