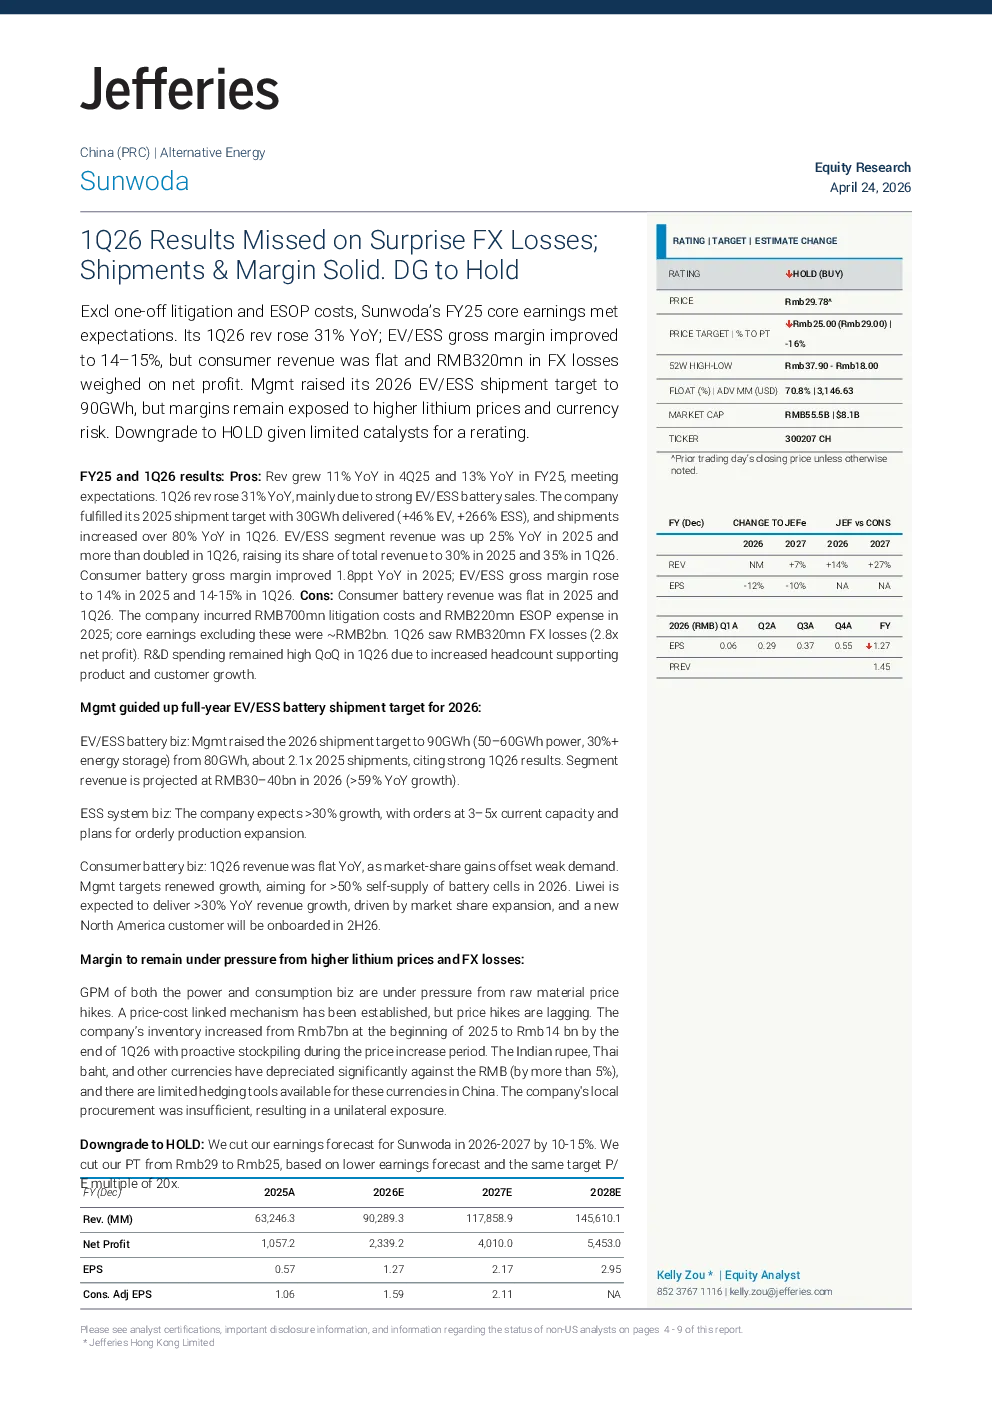
Sunwoda 的 2025 财年核心盈利符合预期,2026 年第一季度收入同比增长 31%,主要得益于 EV/ESS 电池销售强劲。公司完成了 2025 年的交付目标,交付了 30GWh 电池(电动汽车 +46%,储能系统 +266%),2026 年第一季度交付量同比增长超过 80%。EV/ESS 部门收入同比增长 25%,2026 年第一季度超过翻倍,将其总收入占比提高到 2025 年的 30% 和 2026 年的 35%。消费电池毛利率同比增长 1.8 个百分点;EV/ESS 毛利率上升到 2025 年的 14%,2026 年第一季度为 14-15%。然而,消费电池收入在 2025 年和 2026 年第一季度保持平稳。公司 2025 年发生了 7 亿人民币的诉讼费用和 2.2 亿人民币的 ESOP 费用;核心利润(扣除这些费用)约为 20 亿人民币。2026 年第一季度出现了 3.2 亿人民币的汇率损失(是净利润的 2.8 倍)。由于增加的员工头衔支持产品和客户增长,研发支出在 2026 年第一季度环比仍然很高。管理层将 2026 年 EV/ESS 电池的交付目标从 80GWh 提高到 90GWh(50-60GWh 功率,30%+储能), citing 强劲的 2026 年第一季度业绩。该部门收入预计 2026 年将达到 300-400 亿人民币(同比增长 >59%)。储能系统业务预计增长将超过 30%,订单量将是当前产能的 3-5 倍,并计划有序的生产扩张。消费电池业务 2026 年第一季度收入同比增长持平,因为市场份额的增长抵消了需求疲软。管理层目标重新增长,目标 2026 年电池单体自供率超过 50%。李伟预计收入将同比增长超过 30%,主要受市场份额扩张的推动,并且将在 2026 年下半年迎来一位新的北美客户。利润率将受到更高锂价和汇率损失的压力。由于原材料价格上涨,电力和消费业务的毛利率都受到压力。已经建立了与价格上涨挂钩的机制,但价格上涨滞后。公司的库存从 2025 年初的 70 亿人民币增加到 2026 年第一季度末的 140 亿人民币,这是在价格上涨期间积极备货的结果。印度卢比、泰铢和其他货币对人民币贬值幅度很大(超过 5%),中国在这些货币上有限的套期保值工具。公司本地采购不足,导致对印度卢比、泰铢等货币的单边敞口。由于缺乏重新评级的催化剂,将 Sunwoda 的评级下调至 HOLD。我们将 2026-2027 年 Sunwoda 的盈利预测下调 10-15%。基于较低的盈利预测和相同的 20 倍目标市盈率,我们将目标价从 29 人民币下调至 25 人民币。