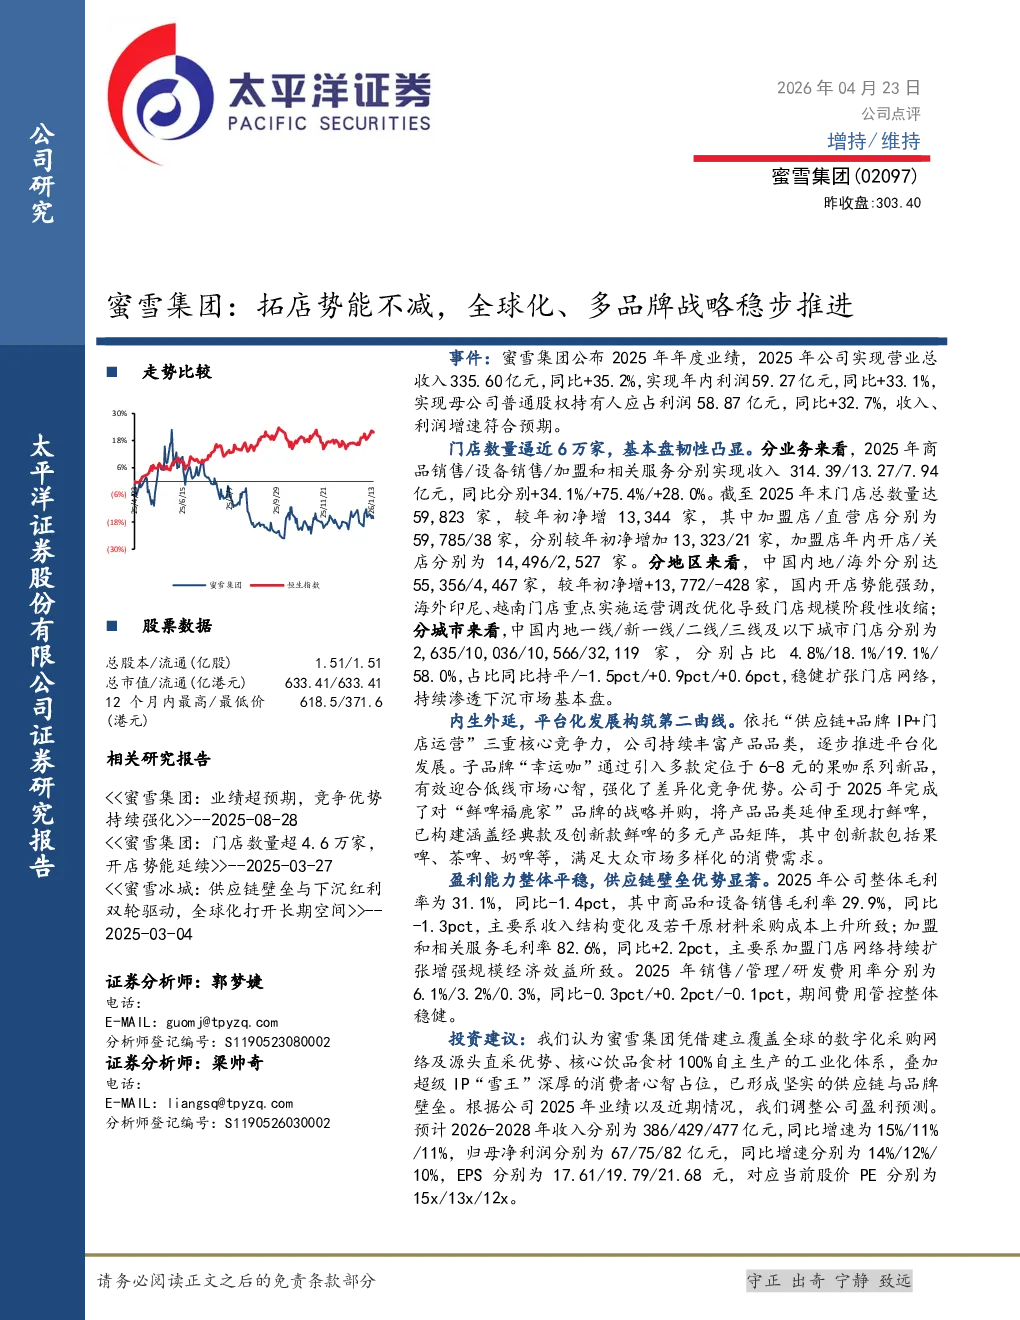
蜜雪集团2025年业绩表现亮眼,实现营业总收入335.60亿元,同比增长35.2%;实现年内利润59.27亿元,同比增长33.1%;母公司普通股权持有人应占利润58.87亿元,同比增长32.7%。收入和利润增速符合预期。
核心数据与业务表现:
- 门店扩张: 截至2025年末,门店总数达59,823家,较年初净增13,344家,其中加盟店59,785家,直营店38家。中国内地门店55,356家,较年初净增13,772家,国内开店势能强劲;海外印尼、越南门店因运营调改优化导致规模阶段性收缩。
- 业务结构: 商品销售收入314.39亿元(+34.1%),设备销售收入13.27亿元(+75.4%),加盟和相关服务收入7.94亿元(+28.0%)。
- 区域分布: 中国内地门店占比58.0%(三线及以下城市为主),一线/新一线/二线城市占比分别为4.8%/18.1%/19.1%。
- 子品牌发展: “幸运咖”推出果咖系列新品强化低线市场竞争力;“鲜啤福鹿家”完成战略并购,拓展现打鲜啤品类。
供应链与品牌优势:
- 供应链壁垒: 公司建立全球数字化采购网络及源头直采优势,核心饮品食材100%自主生产,形成工业化体系。
- 品牌IP: “雪王”超级IP占据消费者心智,构筑品牌壁垒。
盈利能力:
- 毛利率: 整体毛利率31.1%(-1.4pct),主要受收入结构变化及原材料成本上升影响;加盟和相关服务毛利率82.6%(+2.2pct)。
- 费用率: 销售/管理/研发费用率分别为6.1%/3.2%/0.3%,同比-0.3pct/+0.2pct/-0.1pct,期间费用管控稳健。
研究结论与投资建议:
- 公司凭借供应链与品牌壁垒优势,调整盈利预测:
- 2026-2028年收入预测分别为386/429/477亿元(同比增速15%/11%/11%)。
- 归母净利润预测分别为67/75/82亿元(同比增速14%/12%/10%)。
- EPS预测分别为17.61/19.79/21.68元,对应股价PE分别为15x/13x/12x。
- 投资评级: 买入,预计未来6个月个股相对沪深300指数涨幅在15%以上。
- 风险提示: 食品安全风险、门店开拓不及预期、行业竞争加剧风险。