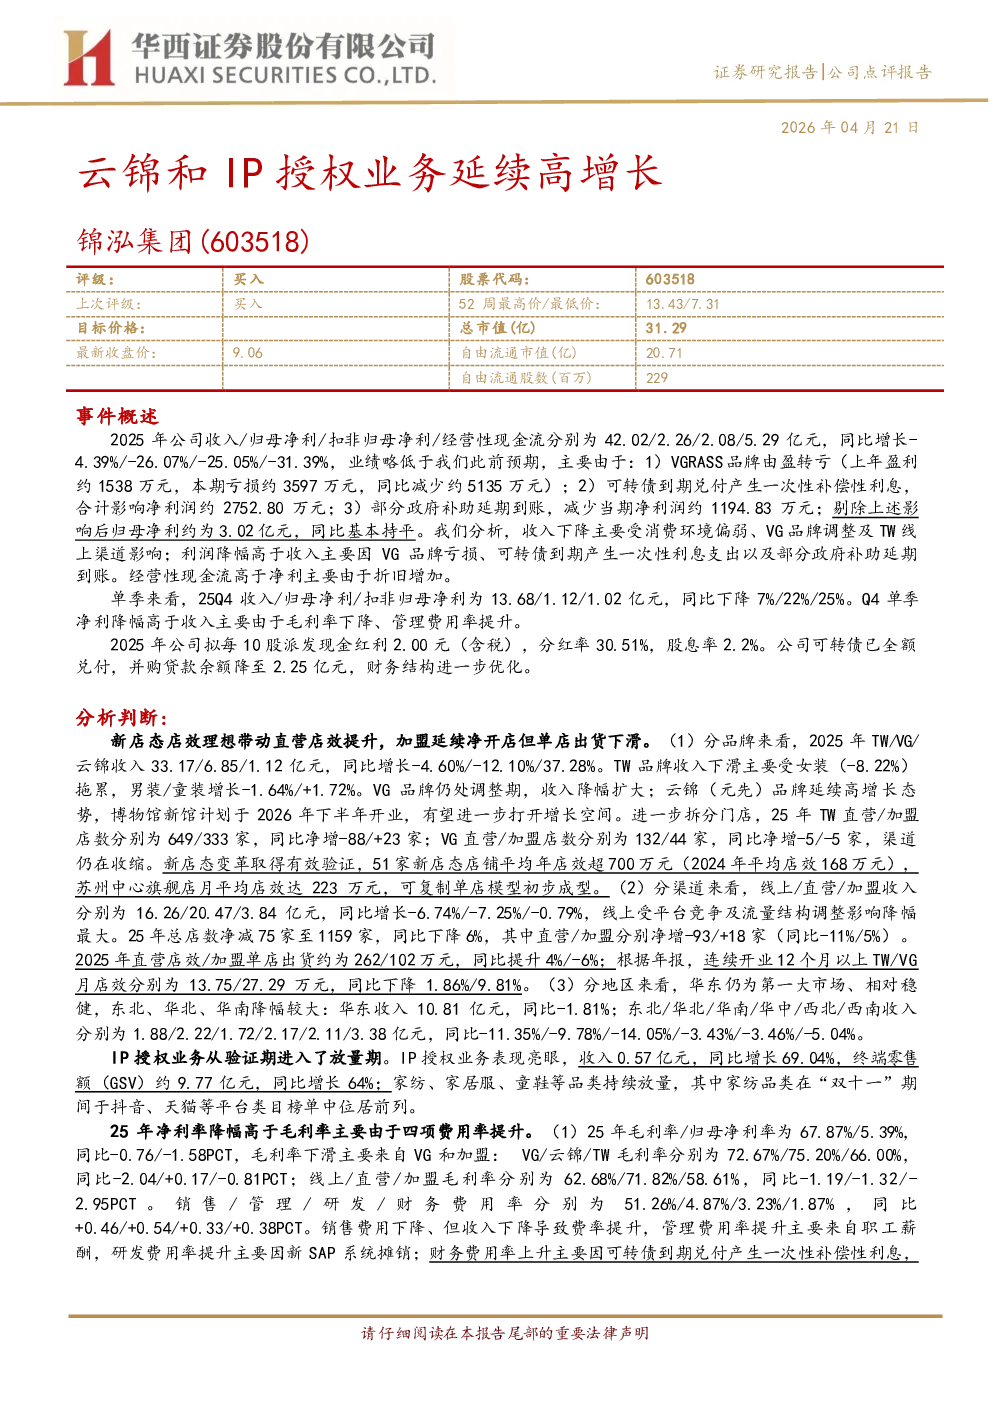
2025年公司业绩略低于预期,主要受VGRASS品牌亏损、可转债到期利息及政府补助延期影响。收入42.02亿元,同比下降4.39%;归母净利2.26亿元,同比下降26.07%;扣非归母净利2.08亿元,同比下降25.05%;经营性现金流5.29亿元,同比下降31.39%。剔除上述影响后,归母净利同比基本持平。
业绩分析
收入下降主因消费环境偏弱、VG品牌调整及TW线上渠道影响;利润降幅高于收入主要因VG品牌亏损、可转债利息及政府补助延期。经营性现金流高于净利主要由于折旧增加。25Q4收入13.68亿元,同比下降7%;归母净利1.12亿元,同比下降22%,净利降幅高于收入主要由于毛利率下降、管理费用率提升。
品牌与渠道
- 品牌表现:TW品牌收入33.17亿元,同比-4.60%(女装拖累),VG品牌收入6.85亿元,同比-12.10%(调整期),云锦品牌收入1.12亿元,同比+37.28%(高增长)。新店态店效理想,51家新店平均年店效超700万元。
- 渠道结构:线上收入16.26亿元,同比-6.74%;直营收入20.47亿元,同比-7.25%;加盟收入3.84亿元,同比-0.79%。总店数净减75家至1159家,直营净减93家,加盟净增18家。直营店效同比提升4%,加盟单店出货同比下滑6%。
- 区域表现:华东收入10.81亿元,同比-1.81%;东北/华北/华南降幅较大,同比分别-11.35%/-9.78%/-14.05%。
IP授权与成本
IP授权业务收入0.57亿元,同比增长69.04%,家纺、家居服等品类持续放量。毛利率67.87%,同比下降0.76%;净利率5.39%,同比下降1.58%。毛利率下滑主要来自VG和加盟渠道,费用率提升主因销售/管理/研发费用增加。
财务状况
存货12.13亿元,同比增加18%,存货周转天数约299天;应收账款3.47亿元,同比-20%;应付账款周转天数同比增加28天。四项费用率提升,财务费用率上升主要因可转债到期利息。
投资建议
2026年利润弹性有望提升,TW线下新店型带动店效提升,IP授权和云锦业务高增长有望延续。下调26/27年收入至44.54/46.50亿元,归母净利至3.50/4.20亿元,EPS至1.01/1.32元。维持“买入”评级。
风险提示
费用率居高不下、加盟开店低于预期、店效提升低于预期、系统性风险。