事件概述
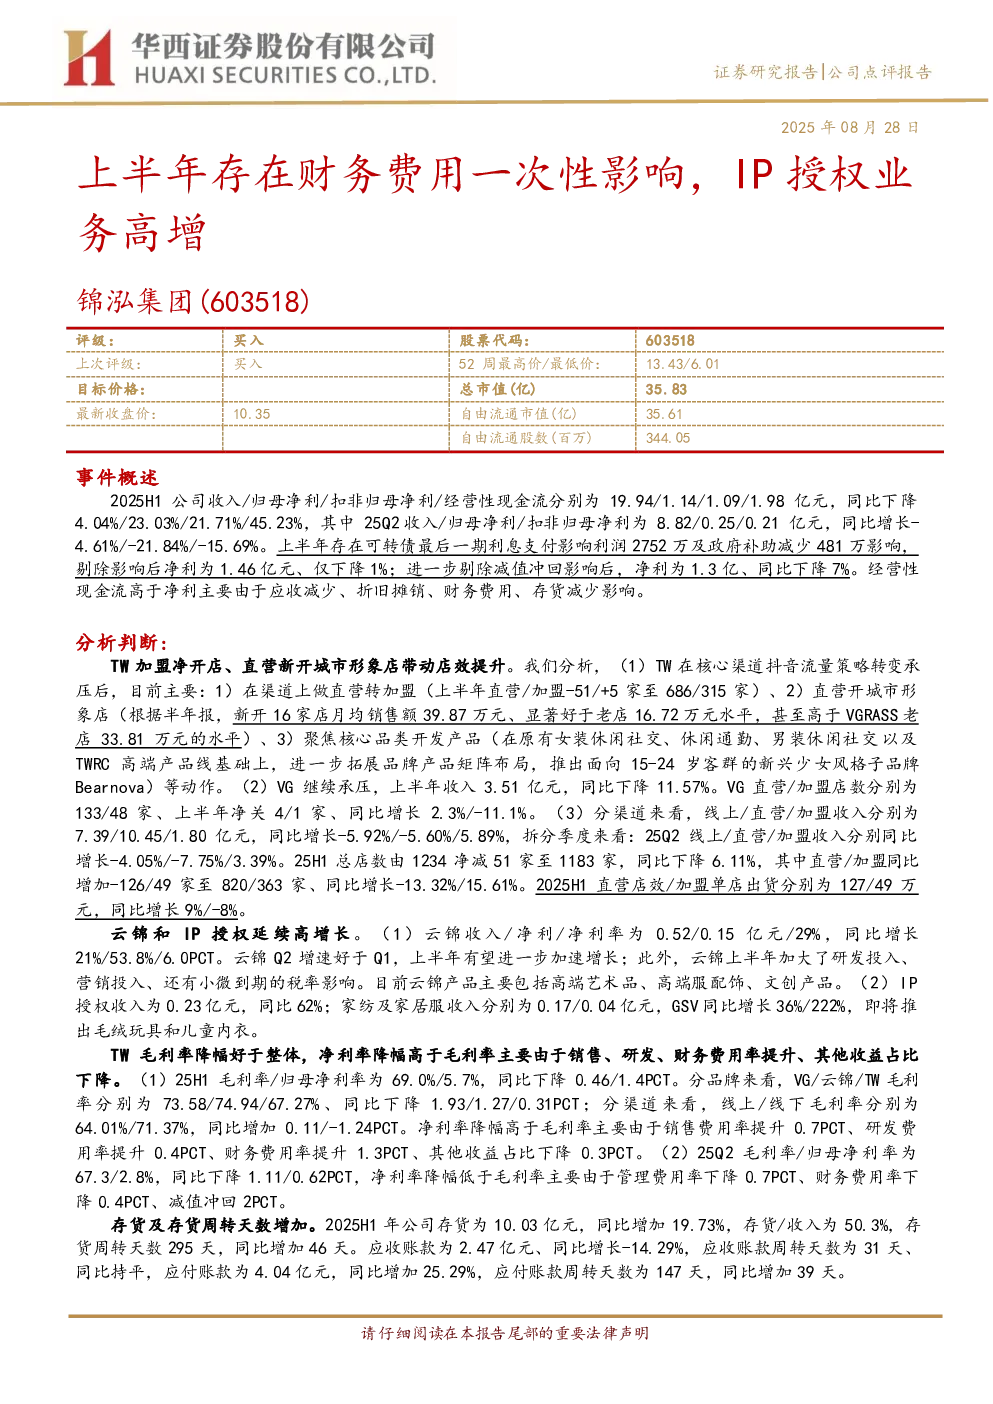
2025年上半年,锦泓集团收入19.94亿元,同比下降4.04%;归母净利1.14亿元,同比下降23.03%;扣非归母净利1.09亿元,同比下降21.71%;经营性现金流1.98亿元,同比下降45.23%。其中,25Q2收入8.82亿元,同比下降4.61%;归母净利0.25亿元,同比下降21.84%;扣非归母净利0.21亿元,同比下降15.69%。上半年财务费用一次性影响利润2752万元,政府补助减少481万元,剔除影响后净利仅下降1%;进一步剔除减值冲回影响后,净利同比下降7%。经营性现金流高于净利主要由于应收减少、折旧摊销、财务费用、存货减少影响。
分析判断
- TW品牌:通过直营转加盟、开城市形象店、聚焦核心品类开发产品等动作提升店效,上半年直营店效同比增长9%,加盟单店出货同比增长49万元。TW毛利率降幅好于整体,净利率降幅高于毛利率,主要由于销售、研发、财务费用率提升及其他收益占比下降。
- VG品牌:继续承压,上半年收入3.51亿元,同比下降11.57%。VG直营/加盟店数分别为133/48家,上半年净关4/1家。
- 分渠道收入:线上/直营/加盟收入分别为7.39/10.45/1.80亿元,同比增长-5.92%/-5.60%/5.89%。25H1总店数由1234家净减51家至1183家,同比下降6.11%,其中直营/加盟同比增加-126/49家。
- 云锦和IP授权:云锦收入/净利/净利率为0.52/0.15亿元/29%,同比增长21%/53.8%/6.0PCT;IP授权收入0.23亿元,同比62%。
- 存货及周转:2025H1年公司存货为10.03亿元,同比增加19.73%,存货周转天数295天,同比增加46天。
投资建议
TW线上可能仍有压力,但品牌拓新店型、拓产品线、拓加盟有助于净利率提升;IP授权业务有望受益于拓品类、维持高增速;云锦有望继续受益新中式风潮,下半年收入增速有望快于上半年;费用率仍有下降空间;长期来看,公司店效及净利率仍有较大改善空间。调整盈利预测,下调25-27年收入预测至43.96-47.67亿元,归母净利预测至3.01-4.71亿元,对应EPS预测至0.87-1.36元,维持“买入”评级。
风险提示
费用率居高不下风险、加盟开店低于预期风险、店效提升低于预期风险、系统性风险。