-
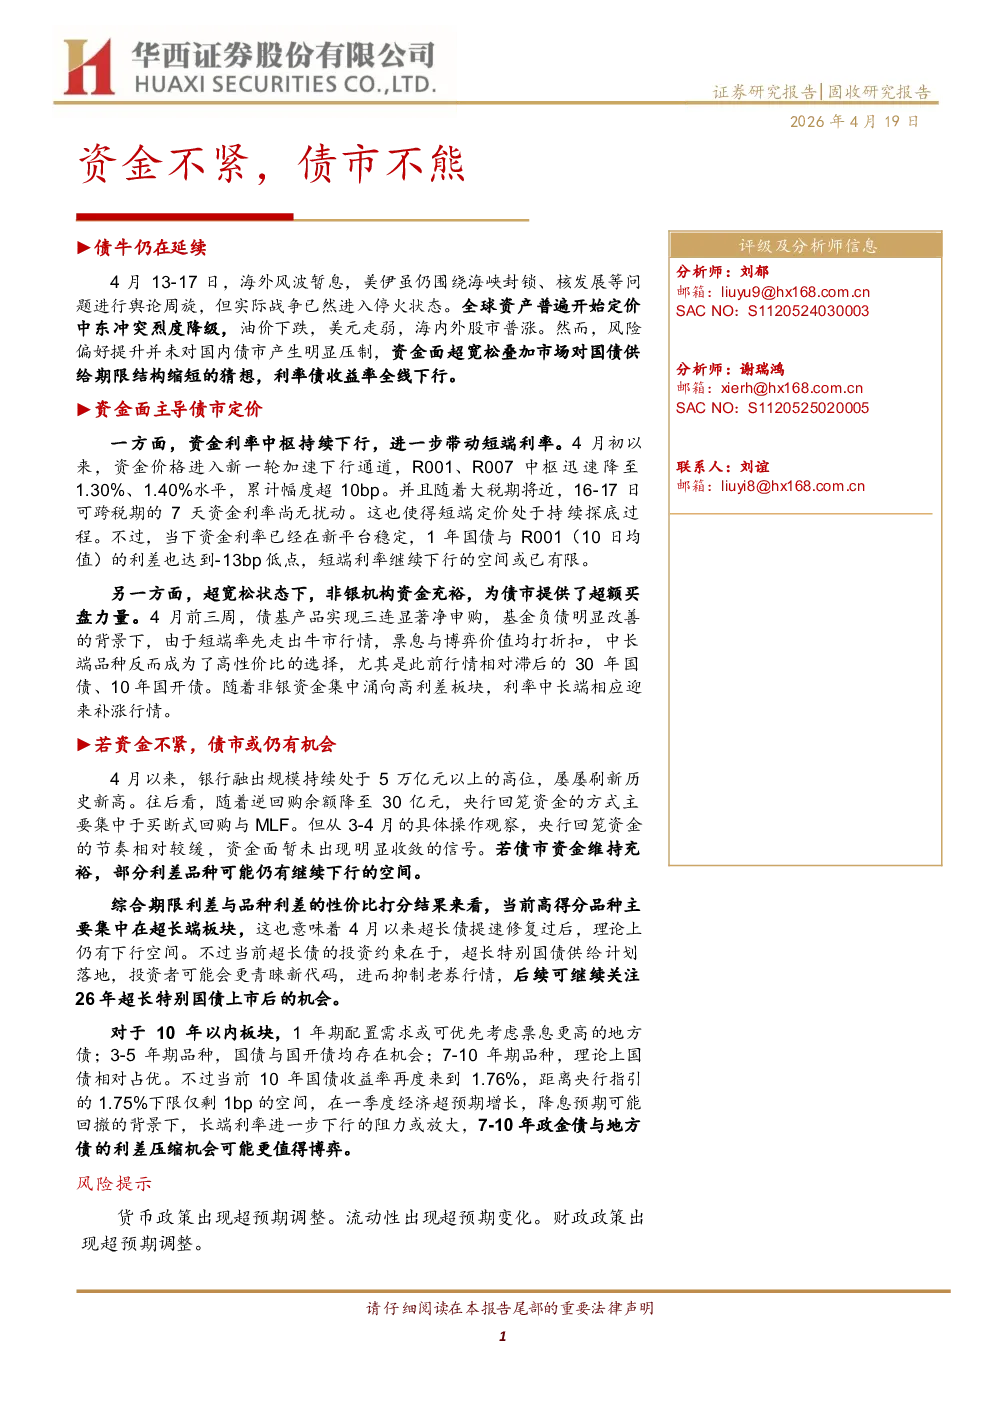
债牛仍在延续
- 4月13-17日,资金面超宽松叠加市场对国债供给期限结构缩短的猜想,利率债收益率全线下行。
- 长端:10年国债活跃券下行5.2bp至1.76%,30年国债活跃券下行5.5bp至2.25%,10年国开活跃券下行7.2bp至1.87%。
- 短端:1年国债活跃券下行5.0bp至1.14%,3年国债活跃券下行3.5bp至1.32%。
- 主要影响事件:美伊冲突缓和、3月金融数据、一季度经济数据、超长特别国债发行计划调整。
-
资金面主导债市定价
- 海外风波暂息,全球资产定价中东冲突烈度降级,风险偏好回升,但未压制国内债市。
- 资金利率中枢持续下行,R001、R007中枢降至1.30%、1.40%,短端利率持续探底。
- 非银机构资金充裕,为债市提供超额买盘,集中涌向高利差板块,中长端品种补涨。
- 政府债净供给节奏放缓,机构二级市场抢筹动力提升。
-
若资金不紧,债市或仍有机会
- 银行融出规模持续处于5万亿元以上高位,央行回笼资金节奏较缓,资金面暂未收敛。
- 利率债板块性价比分析:超长端板块高得分,理论上仍有下行空间。
- 投资约束:超长特别国债供给计划落地,投资者可能更青睐新券。
- 10年以内板块:地方债票息更高,3-5年期国债与国开债均有机会,7-10年期国债相对占优,但长端利率下行阻力可能放大。
-
理财规模回升势头延续
- 4月13-17日,理财规模环比增2282亿元至33.11万亿元。
- 含权类产品回撤收窄,区间负收益率下降,破净率降至0.30%,业绩不达标率降至25.2%。
-
杠杆率:非银继续降杠杆
- 银行间杠杆率小幅上升,交易所杠杆率有所下降,非银机构杠杆率同步下降。
-
利率型中长债基持续拉久期
- 利率型中长债基久期周度平均值升至3.46年,信用型中长债基久期压缩至2.18年。
- 中短债和短债基金均拉伸久期,中短债基金久期中枢增至1.40年,短债基金增至0.91年。
-
政府债发行提速
- 4月20-24日,政府债计划发行量6507亿元,净缴款规模约2016亿元。
- 地方债:1月1日-4月24日累计净发行27299亿元,同比少2803亿元。
- 国债:1月1日-4月24日累计净发行16058亿元,同比少5208亿元。
- 政金债:1月1日-4月20日累计净发行-2622亿元,同比少7468亿元。
-
风险提示