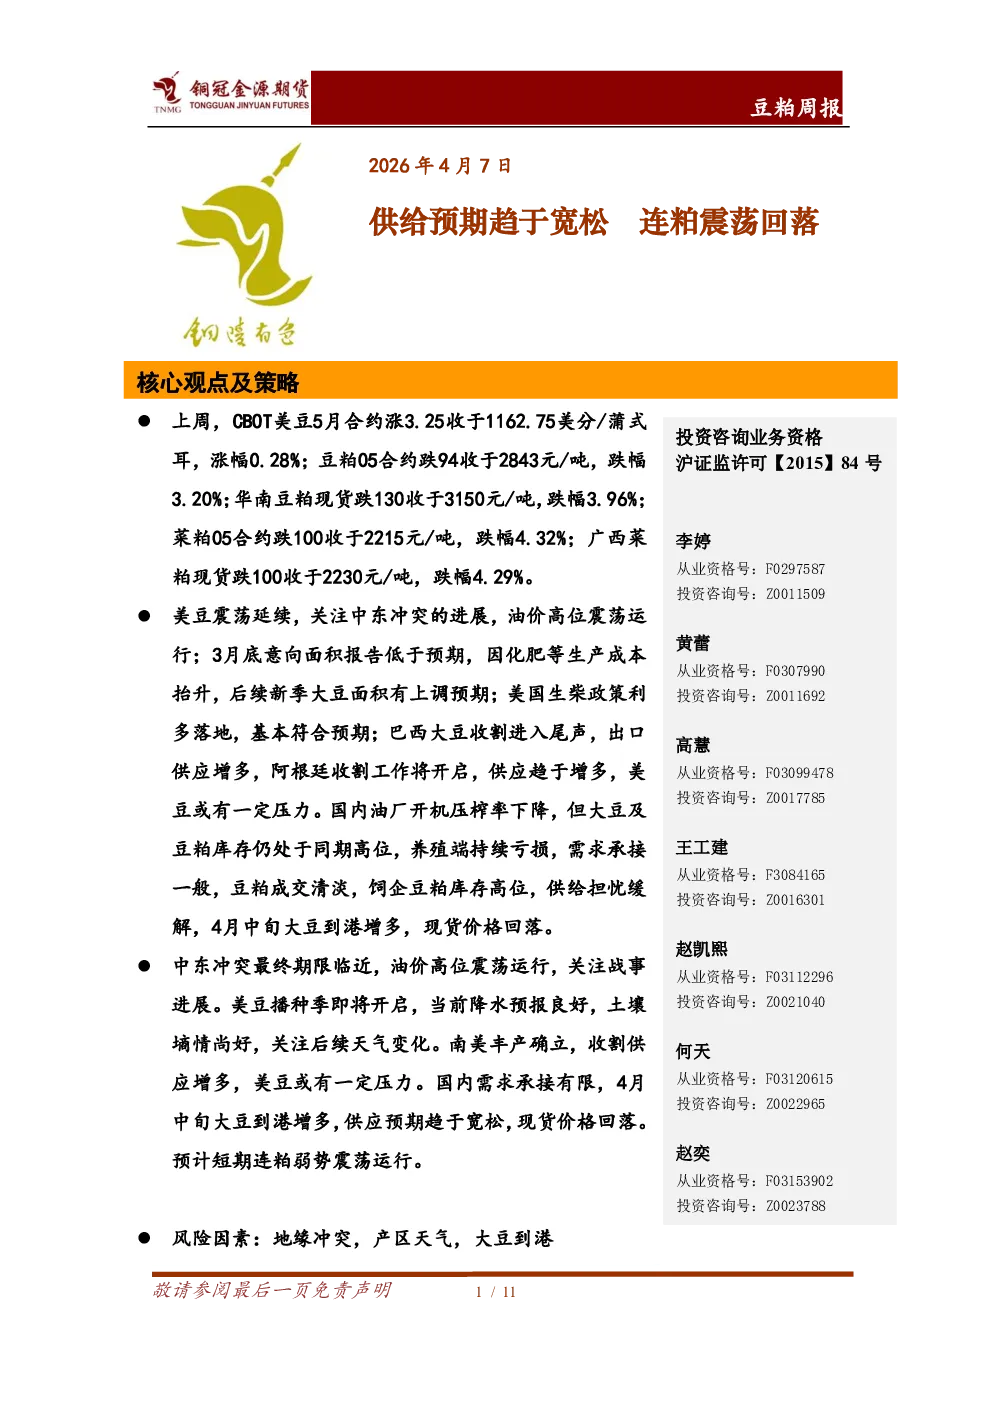
核心观点及策略
- 美豆震荡延续:关注中东冲突进展及油价高位震荡;3月底意向面积报告低于预期,但后续新季大豆面积有上调预期;美国生柴政策利多落地;巴西大豆收割进入尾声,出口供应增多,阿根廷收割将开启,供应趋于增多,美豆承压。
- 国内豆粕:油厂开机压榨率下降,但大豆及豆粕库存高位,养殖端持续亏损,需求承接一般,豆粕成交清淡,饲企豆粕库存高位,供给担忧缓解,4月中旬大豆到港增多,现货价格回落。
- 短期预测:预计短期连粕弱势震荡运行。
市场数据
- CBOT美豆:5月合约涨3.25收于1162.75美分/蒲式耳,涨幅0.28%。
- 国内豆粕:05合约跌94收于2843元/吨,跌幅3.20%;华南现货跌130收于3150元/吨,跌幅3.96%。
- 国内菜粕:05合约跌100收于2215元/吨,跌幅4.32%;广西现货跌100收于2230元/吨,跌幅4.29%。
- USDA数据:美国2025/2026年度大豆出口销售合计净增35.3万吨,累计销售量为3761万吨,销售进度为87.7%;中国当周对美豆净采购为14.1万吨,累计采购量为1138万吨。
- USDA种植意向报告:2026年美国大豆种植面积预估为8470万英亩,2025年最终大豆种植面积为8121.5万英亩。
- 巴西大豆收割:截至3月28日,巴西大豆收割率为74.3%,马托格罗索收割进度为98.9%,巴拉那州收割进度为82%。
- 国内油厂库存:大豆库存为482.02万吨,较上周减少29.55万吨;豆粕库存为67.68万吨,较上周增加0.63万吨。
- 国内豆粕成交:周度日均成交为8.248万吨,其中现货成交为5.028万吨。
市场分析及展望
- 中东冲突:最终期限临近,油价高位震荡,关注战事进展。
- 美豆播种季:当前降水预报良好,土壤墒情尚好,关注后续天气变化。
- 南美丰产:收割供应增多,美豆承压。
- 国内需求:承接有限,4月中旬大豆到港增多,供应预期趋于宽松,现货价格回落。
行业要闻
- AgRural机构:巴西2025/26年度大豆产量预计为1.784亿吨,收割率为75%,低于去年同期。
- 美国EPA:最终确定了2026年和2027年的可再生燃料标准(RFS)年度义务量。
- 欧盟委员会:2025/26年大豆进口量为931万吨,豆粕进口量为1342万吨。
- 加拿大统计局:2026年2月油菜籽压榨量为951353吨,菜油产量为408564吨。
- USDA压榨报告:美国2026年2月大豆压榨量为643万短吨。
- USDA年度播种意向报告:美国农民计划在2026年减少玉米种植面积,增加大豆种植面积。
- 高盛机构:氮肥供应中断可能导致全球粮食单产下降并改变农户种植决策。
- StoneX机构:预计巴西2025/26年度大豆产量将达到1.797亿吨。
相关图表
- 多张图表展示了美豆、豆粕、菜粕等市场价格走势及供需数据。
免责声明
- 本报告中的信息均来源于公开可获得资料,力求准确可靠,但对这些信息的准确性及完整性不做任何保证,据此投资,责任自负。
- 本报告不构成个人投资建议,客户应考虑本报告中的任何意见或建议是否符合其特定状况。