核心观点与关键数据
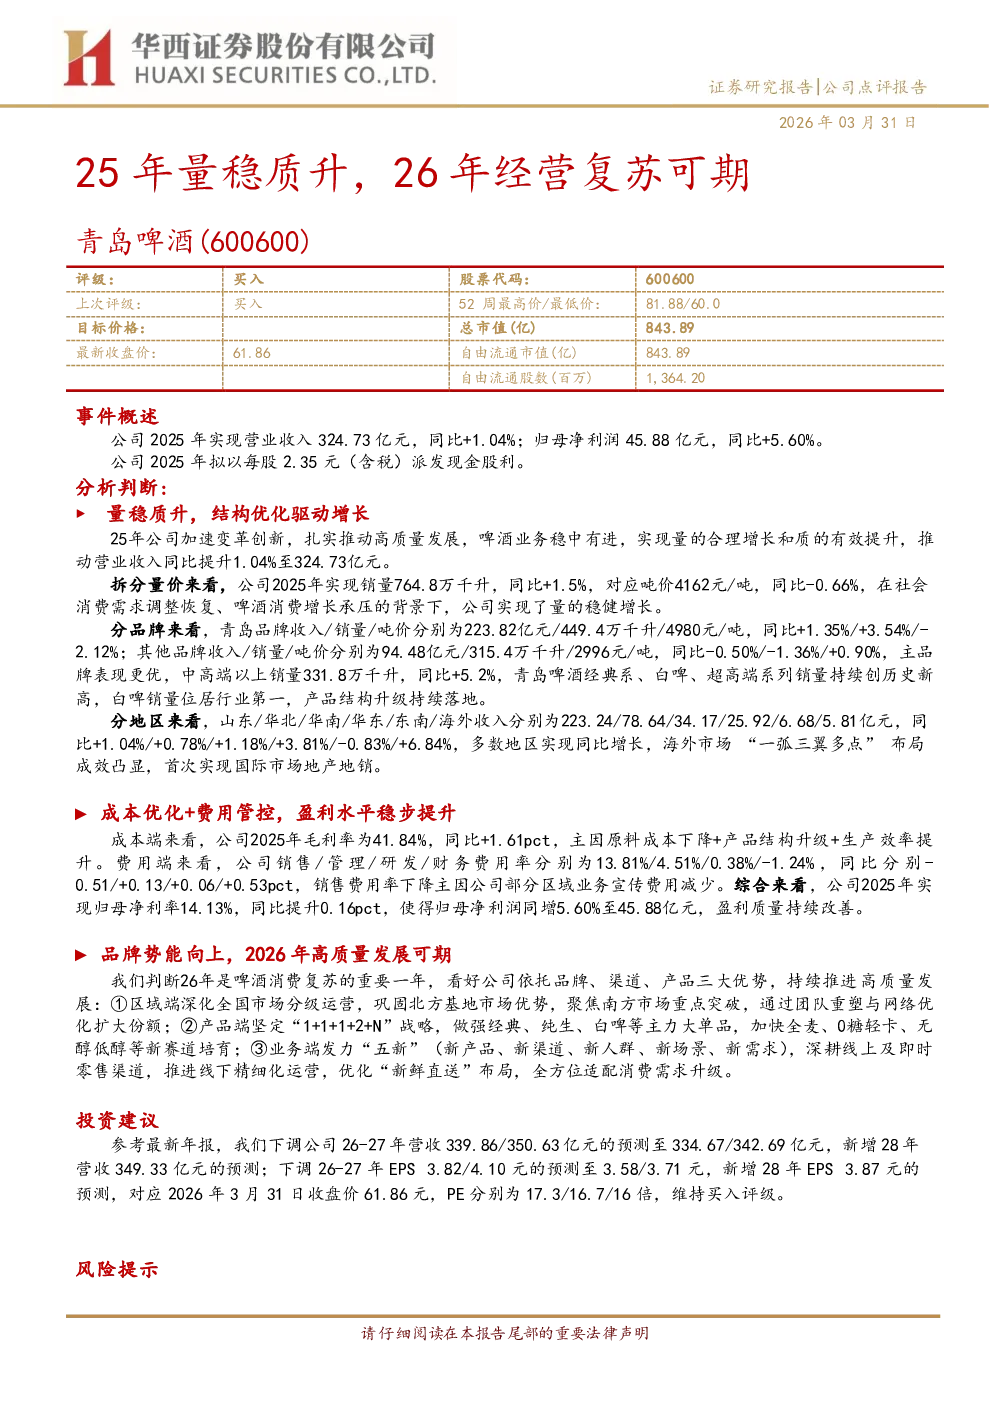
青岛啤酒2025年实现营业收入324.73亿元,同比增长1.04%;归母净利润45.88亿元,同比增长5.60%。公司2025年拟以每股2.35元(含税)派发现金股利。
量稳质升,结构优化驱动增长
- 销量与吨价:2025年销量764.8万千升,同比增长1.5%;吨价4162元/吨,同比下降0.66%。在社会消费需求调整恢复、啤酒消费增长承压的背景下,公司实现了量的稳健增长。
- 品牌表现:青岛品牌收入/销量/吨价分别为223.82亿元/449.4万千升/4980元/吨,同比增长1.35%/3.54%/-2.12%;其他品牌收入/销量/吨价分别为94.48亿元/315.4万千升/2996元/吨,同比下降0.50%/-1.36%/+0.90%。主品牌表现更优,中高端以上销量331.8万千升,同比增长5.2%。青岛啤酒经典系、白啤、超高端系列销量持续创历史新高,白啤销量位居行业第一,产品结构升级持续落地。
- 地区表现:山东/华北/华南/华东/东南/海外收入分别为223.24/78.64/34.17/25.92/6.68/5.81亿元,同比增长1.04%/+0.78%/+1.18%/+3.81%/-0.83%/+6.84%。多数地区实现同比增长,海外市场“一弧三翼多点”布局成效凸显,首次实现国际市场地产地销。
成本优化+费用管控,盈利水平稳步提升
- 成本端:2025年毛利率为41.84%,同比+1.61pct。主因原料成本下降+产品结构升级+生产效率提升。
- 费用端:销售/管理/研发/财务费用率分别为13.81%/4.51%/0.38%/-1.24%,同比下降0.51/+0.13/+0.06/+0.53pct。销售费用率下降主因公司部分区域业务宣传费用减少。
- 盈利水平:2025年归母净利率14.13%,同比提升0.16pct,归母净利润同增5.60%至45.88亿元,盈利质量持续改善。
品牌势能向上,2026年高质量发展可期
- 区域端:深化全国市场分级运营,巩固北方基地市场优势,聚焦南方市场重点突破,通过团队重塑与网络优化扩大份额。
- 产品端:坚定“1+1+1+2+N”战略,做强经典、纯生、白啤等主力大单品,加快全麦、0糖轻卡、无醇低醇等新赛道培育。
- 业务端:发力“五新”(新产品、新渠道、新人群、新场景、新需求),深耕线上及即时零售渠道,推进线下精细化运营,优化“新鲜直送”布局,全方位适配消费需求升级。
投资建议
参考最新年报,下调公司2026-2027年营收预测至334.67/342.69亿元,新增2028年营收349.33亿元预测;下调2026-2027年EPS预测至3.58/3.71元,新增2028年EPS 3.87元预测。对应2026年3月31日收盘价61.86元,PE分别为17.3/16.7/16倍,维持买入评级。
风险提示
高端市场竞争加剧、成本波动风险、汇率波动。
盈利预测与估值
- 财务摘要:2024A营业收入32,138百万元,同比增长1.0%;归母净利润4,345百万元,同比增长5.6%。2026E-2028E营业收入分别为33,467/34,269/34,933百万元,同比增长3.1%/2.4%/1.9%;归母净利润分别为4,883/5,059/5,281百万元,同比增长6.4%/3.6%/4.4%。
- 主要财务指标:2025A毛利率41.8%,净利润率14.1%。2026E-2028E净利润增长率分别为6.4%/3.6%/4.4%。
- 估值分析:2026E-2028E PE分别为17.3/16.7/16倍,PB分别为2.72/2.63/2.51。