猜你想问
这份研报的核心内容是什么?
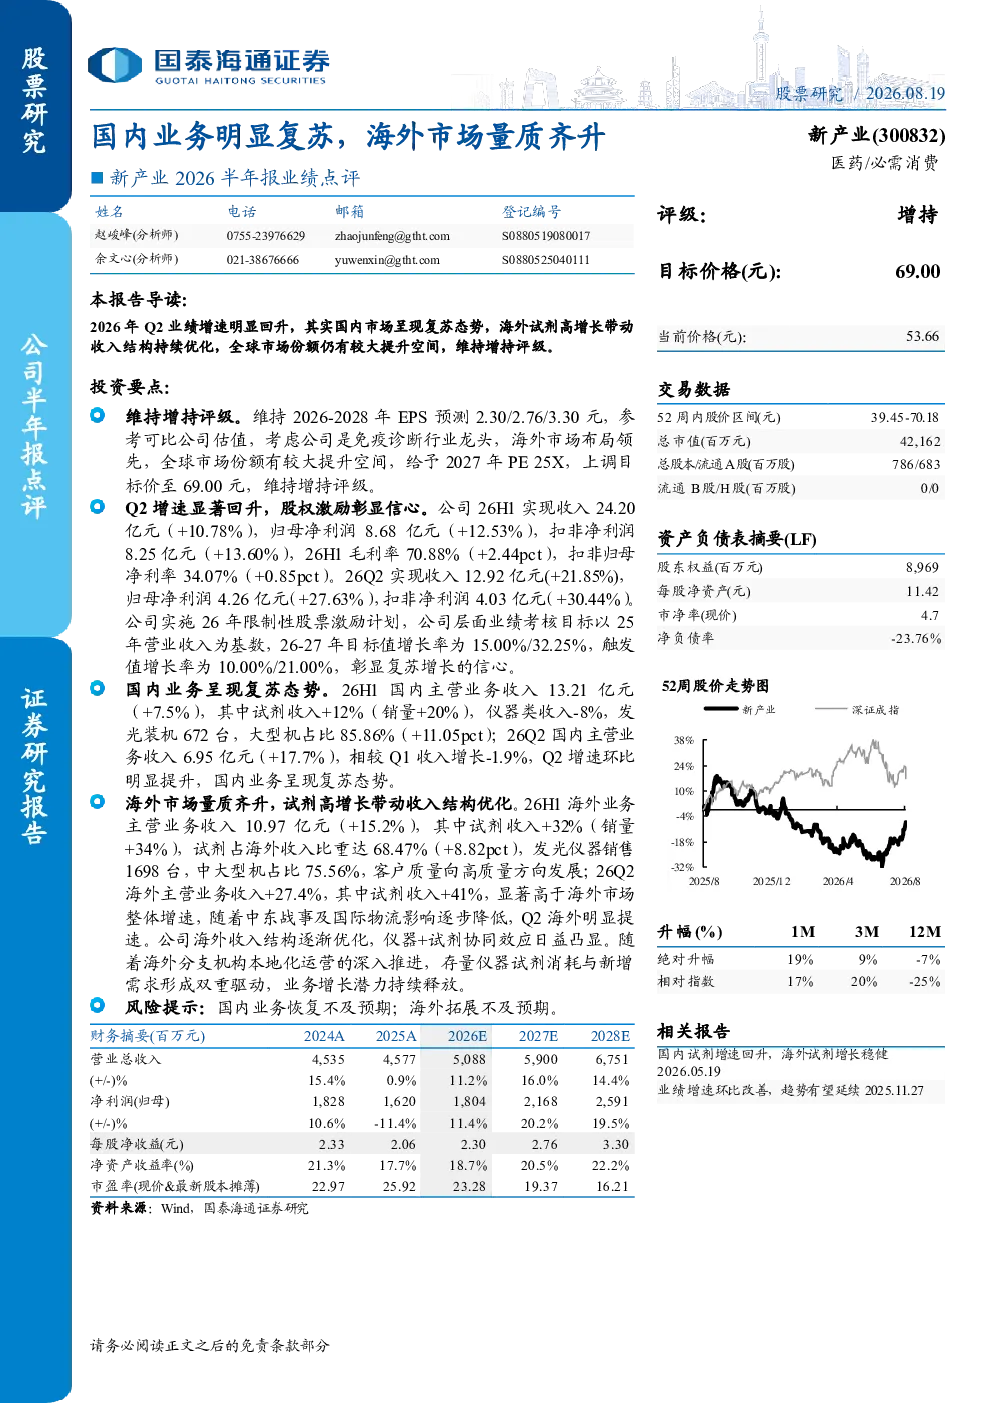
该研报指出新产业2026年Q2业绩增速明显回升,国内市场呈现复苏态势,海外试剂高增长带动收入结构持续优化。2026年H1公司收入24.20亿元,同比增长10.78%,归母净利润8.68亿元,同比增长12.53%。国内业务H1收入13.21亿元,同比增长7.5%,试剂收入增长12%,销量增长20%;海外业务H1收入10.97亿元,同比增长15.2%,试剂收入增长32%,销量增长34%,试剂占海外收入比重达68.47%。
该行业的发展趋势如何?
研报显示,新产业所处赛道国内市场正在复苏,海外市场试剂业务呈现高增长态势,推动公司收入结构持续优化。随着海外分支机构本地化运营深入推进,业务增长潜力持续释放。试剂业务在海外市场占比显著提升,表明行业对高附加值试剂的需求增长,同时国内市场复苏也为行业带来新的增长动力。
报告重点分析了哪些方向?
报告重点分析了新产业国内业务复苏情况及海外市场量质齐升的业绩表现。国内业务方面,报告关注到试剂收入增长显著,但仪器类收入有所下降,显示出国内市场竞争格局的变化。海外业务方面,报告强调试剂业务的高增长对整体收入的贡献,以及试剂在海外收入中的主导地位。此外,报告还分析了公司实施限制性股票激励计划的举措,彰显了公司对未来增长的信心。
当前市场现状如何判断?
从市场现状来看,新产业业绩呈现明显复苏态势,国内市场逐步回暖,海外市场则保持强劲增长,特别是试剂业务表现突出。公司收入和利润均实现双位数增长,毛利率和净利率也有所提升,显示出公司盈利能力的增强。海外市场试剂业务的高增长也反映出全球市场对高性能试剂需求的提升。
研报提到了哪些风险提示?
研报提示的主要风险包括国内业务恢复不及预期和海外拓展不及预期。国内业务复苏存在不确定性,可能受到宏观经济环境、行业竞争格局变化等因素影响。海外业务拓展也面临挑战,如国际市场竞争加剧、本地化运营成本上升等风险。这些因素可能对公司未来的业绩表现产生影响。