猜你想问
国泰海通医药研报核心内容是什么?
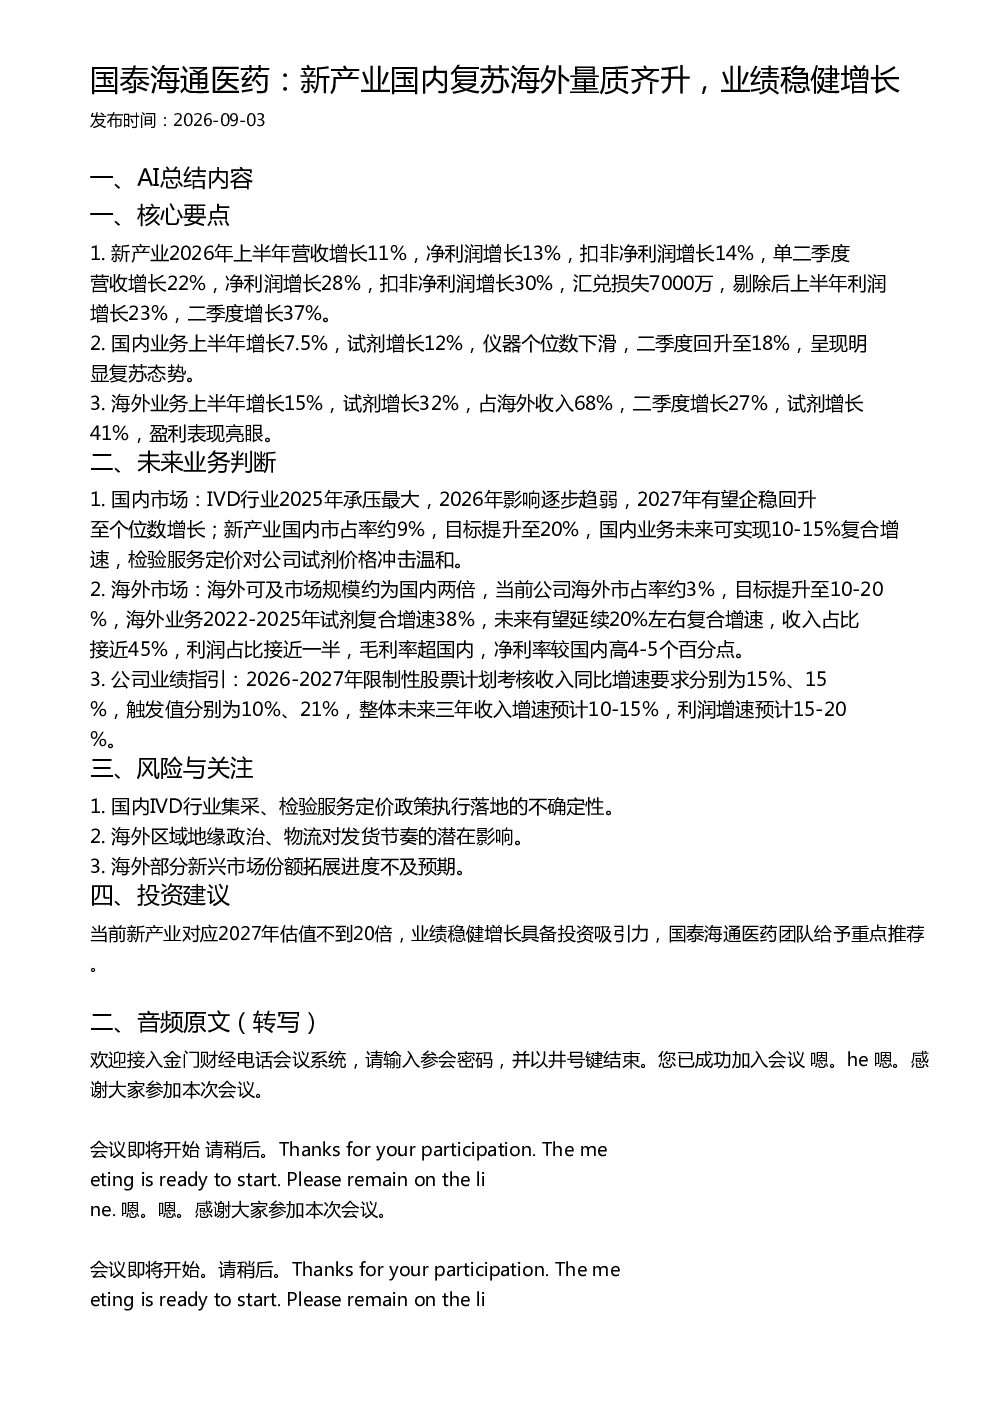
研报显示新产业2026年上半年营收增长11%,净利润增长13%,扣非净利润增长14%。国内业务上半年增长7.5%,试剂增长12%,仪器个位数下滑。海外业务上半年增长15%,试剂增长32%,占海外收入68%。二季度表现更佳,营收增长22%,净利润增长28%,扣非净利润增长30%。剔除汇兑损失后,上半年利润增长23%,二季度增长37%。国内市场呈现复苏态势,海外业务盈利表现亮眼。
IVD行业发展趋势如何?
IVD行业在2025年承压最大,2026年影响逐步趋弱,预计2027年有望企稳回升至个位数增长。新产业在国内市占率约9%,目标提升至20%,未来国内业务可实现10-15%复合增速。检验服务定价对公司试剂价格冲击温和,行业整体发展趋势向好。
研报重点分析了哪些方向?
研报重点分析了新产业的国内外业务表现及未来增长潜力。国内业务方面,关注试剂和仪器的增长情况及复苏态势;海外业务方面,分析试剂主导的强劲增长及盈利能力。同时,报告还探讨了国内外市场占有率提升目标、业绩指引及未来三年收入利润增速预期。
市场现状如何判断?
市场现状判断显示,新产业业绩稳健增长,国内市场呈现复苏态势,海外业务增长强劲且盈利表现亮眼。国内市场增速7.5%,海外市场增速15%,二季度国内市场回升至18%,海外市场增长27%。公司在国内市占率约9%,目标提升至20%,海外市占率约3%,目标提升至10-20%。
研报提示了哪些风险?
研报提示的主要风险包括:国内IVD行业集采、检验服务定价政策执行落地的不确定性;海外区域地缘政治、物流对发货节奏的潜在影响;以及海外部分新兴市场份额拓展进度不及预期。这些因素可能对公司业绩和业务发展带来挑战。
你可能感兴趣
2026半年报业绩点评国内业务明显复苏,海外市场量质齐升
国泰海通证券2026-08-19
国泰海通家电 海信视像格局改善海外抢份额量利齐升
未知机构2026-09-07
国泰海通医药IVD财报速递国内仍在筑底期海外市场表现稳健
未知机构2026-04-23
国泰海通通信 源杰科技 业绩大超预期 量价齐升
未知机构2026-07-22
国泰海通推荐晨光生物 业绩量价齐升空间足
未知机构2026-07-28
26Q2国内复苏态势显著,海外业务量质齐升
太平洋证券2026-08-20
国泰海通晨报:小商品城出口筑壁垒进口拓新章,晨光生物下半年植提量价齐升
国泰海通证券2026-07-30
国泰海通医药南微医学25年业绩快报25年收入增长16全面推进海外本土化
未知机构2026-02-28
PPP行业格局重塑,2018新增订单量质齐升带动业绩高速增长
公用事业红塔证券2018-07-11
2025H1量质齐升,业绩同比大幅增长
交运设备华西证券2025-08-27