猜你想问
中信股份2026年中期业绩具体表现如何?
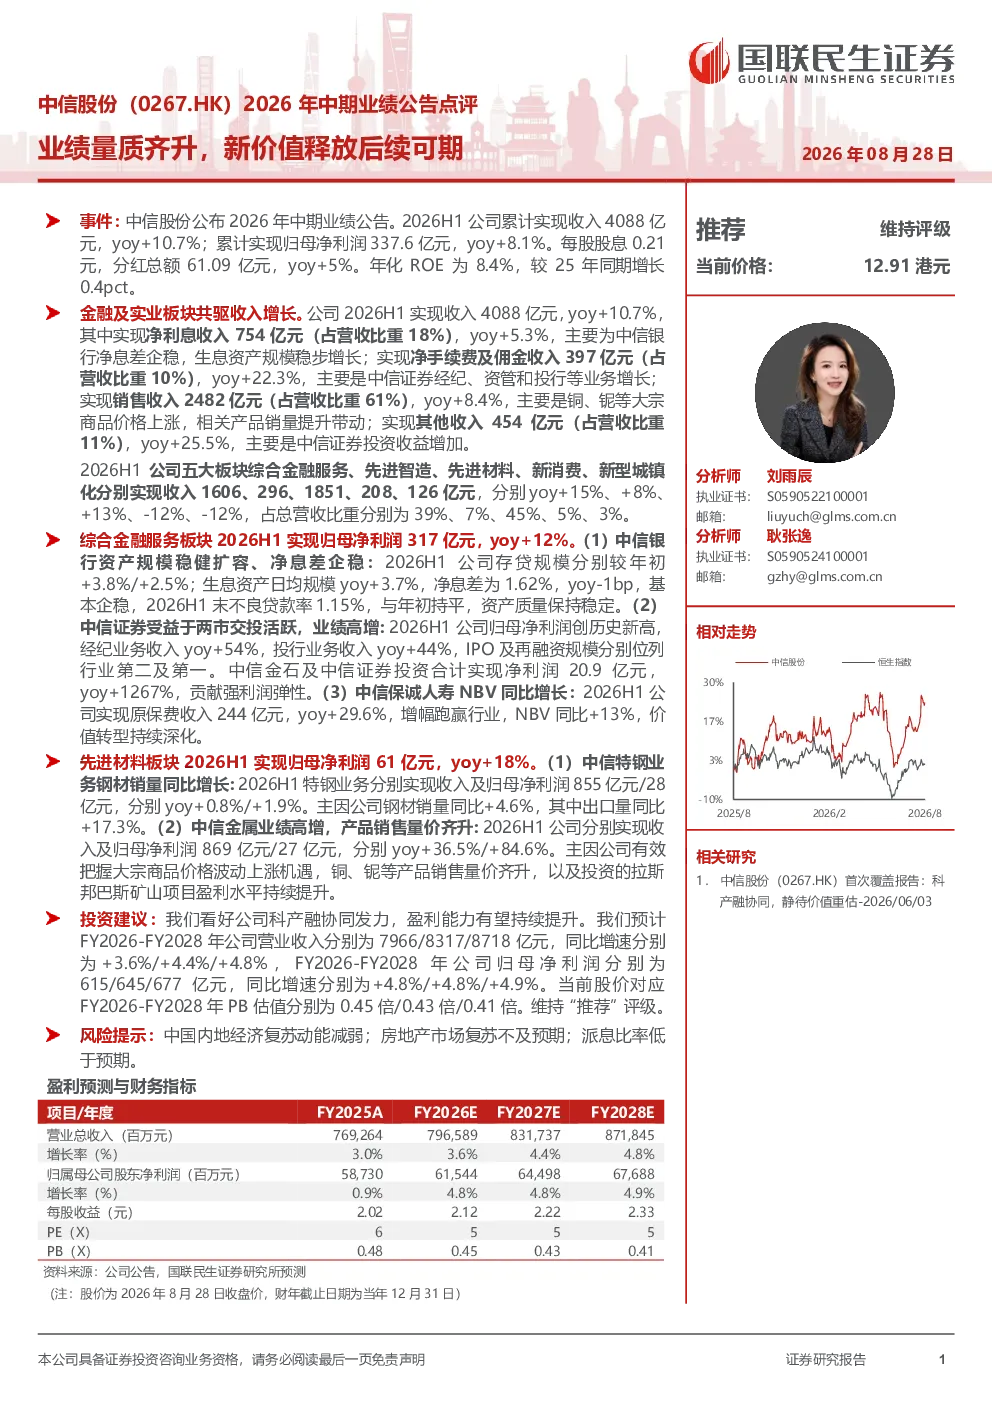
中信股份2026年中期业绩表现亮眼,实现收入4088亿元同比增长10.7%,归母净利润337.6亿元同比增长8.1%,每股股息0.21元,分红总额61.09亿元同比增长5%,年化ROE为8.4%。金融及实业板块共同驱动增长,其中中信银行资产规模稳健扩张,中信证券归母净利润创历史新高,中信保诚人寿原保费收入增长29.6%,先进材料板块中信金属业绩高增。
中信股份各业务板块发展情况如何?
中信股份金融板块表现稳健,中信银行存贷规模分别增长3.8%和2.5%,净息差企稳在1.62%;中信证券受益于两市交投活跃,经纪业务收入增长54%,投行业务收入增长44%;中信保诚人寿原保费收入增长29.6%,NBV同比增长13%。实业板块中,先进材料板块中信金属业绩高增,铜、铌等产品销售量价齐升,收入及归母净利润分别增长36.5%和84.6%。
中信股份未来发展趋势如何?
中信股份未来将依托科产融协同发力,盈利能力有望持续提升。预计FY2026-FY2028年公司营业收入分别为7966/8317/8718亿元同比增长3.6%/4.4%/4.8%;归母净利润分别为615/645/677亿元同比增长4.8%/4.8%/4.9%。综合金融服务、先进智造、先进材料板块收入增长显著,新消费、新型城镇化板块收入有所下滑。
当前市场环境下中信股份面临哪些情况?
当前市场环境下,中信股份业绩增长主要由金融及实业板块共同驱动,金融板块表现稳健,实业板块先进材料板块增长强劲。公司看好科产融协同发展,但需关注中国内地经济复苏动能减弱、房地产市场复苏不及预期等宏观风险,以及派息比率可能低于预期的情形。
研报对中信股份的风险提示有哪些?
研报提示中信股份面临的主要风险包括中国内地经济复苏动能减弱,可能影响公司整体业绩表现;房地产市场复苏不及预期,对相关业务板块造成不利影响;派息比率可能低于预期,影响股东回报水平。需密切关注宏观经济及行业政策变化对公司经营的影响。