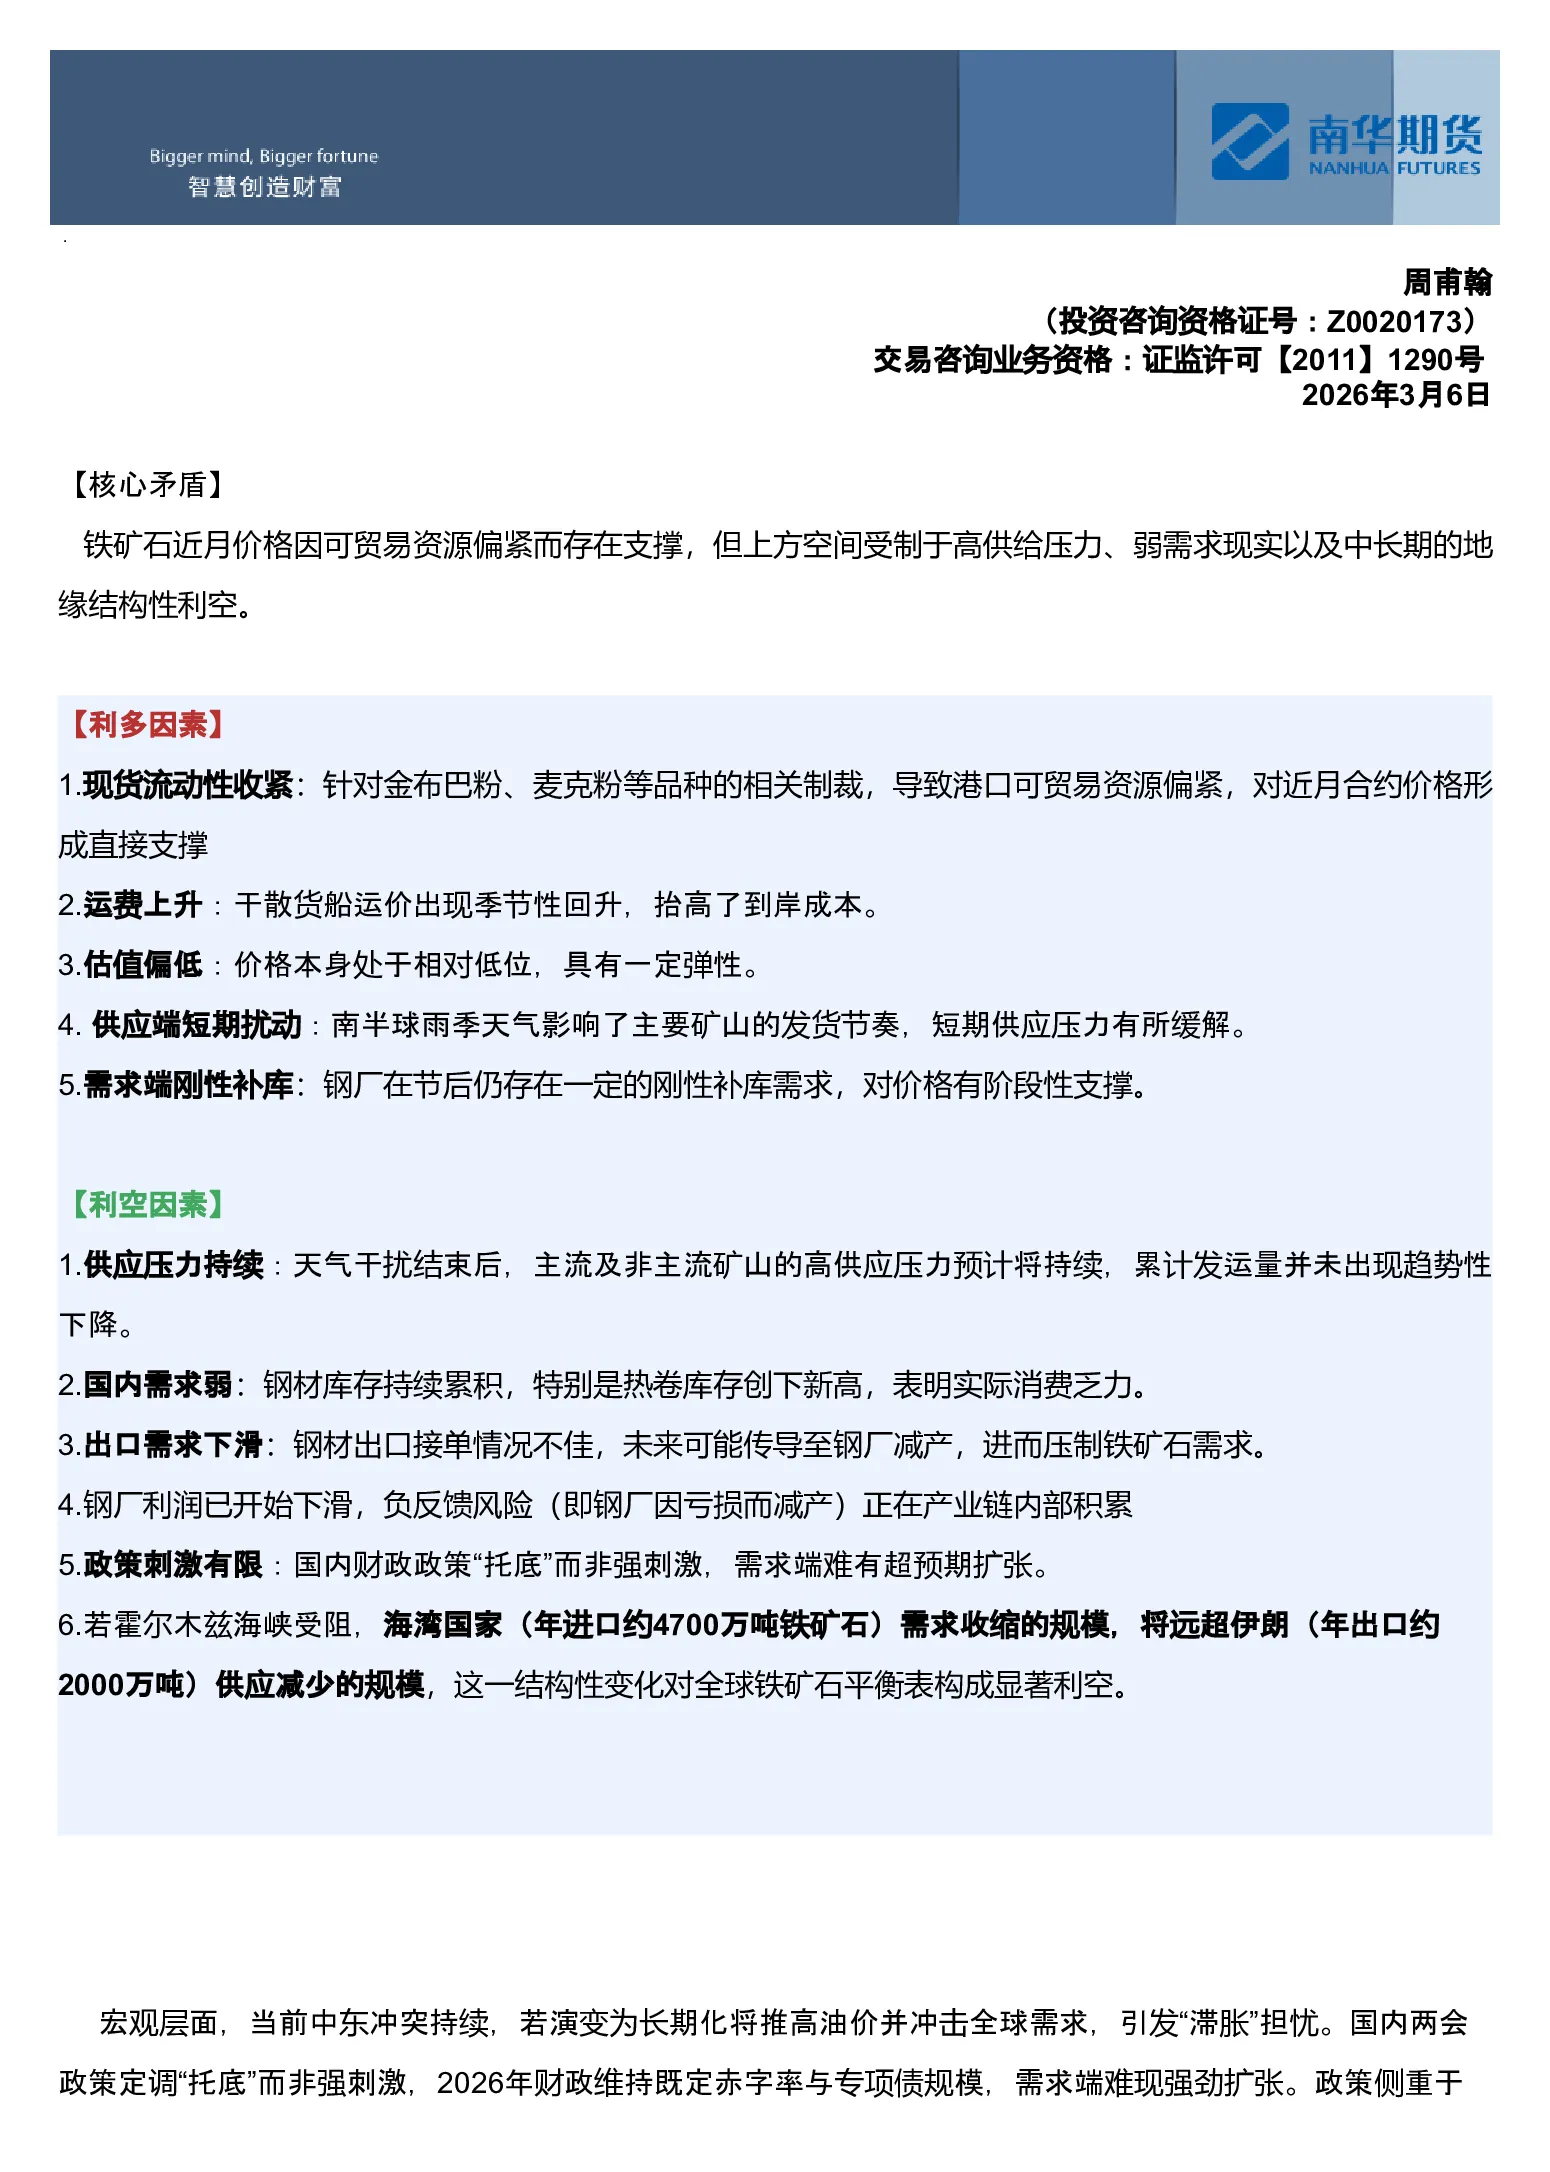
核心矛盾
铁矿石近月价格因可贸易资源偏紧存在支撑,但上方空间受高供给压力、弱需求现实及中长期地缘结构性利空制约。
利多因素
- 现货流动性收紧:针对金布巴粉、麦克粉等品种的制裁导致港口可贸易资源偏紧,支撑近月合约价格。
- 运费上升:干散货船运价季节性回升,抬高到岸成本。
- 估值偏低:价格处于相对低位,具有一定弹性。
- 供应端短期扰动:南半球雨季影响主要矿山发货节奏,短期供应压力缓解。
- 需求端刚性补库:钢厂节后存在刚性补库需求,对价格形成阶段性支撑。
利空因素
- 供应压力持续:天气干扰结束后,主流及非主流矿山高供应压力预计将持续,累计发运量未出现趋势性下降。
- 国内需求弱:钢材库存持续累积,热卷库存创历史新高,表明消费乏力。
- 出口需求下滑:钢材出口接单不佳,可能传导至钢厂减产,压制需求。
- 钢厂利润下滑:负反馈风险正在积累,钢厂可能因亏损减产。
- 政策刺激有限:国内财政政策“托底”而非强刺激,需求端难有超预期扩张。
- 地缘结构性利空:霍尔木兹海峡受阻时,海湾国家需求收缩规模可能大于伊朗供应减少规模,对全球铁矿石平衡表构成显著利空。
宏观层面
中东冲突持续可能推高油价并冲击全球需求,引发“滞胀”担忧。国内两会政策定调“托底”,2026年财政维持既定赤字率与专项债规模,需求端难现强劲扩张。政策侧重通过设备更新等结构性工具稳内需,高油价可能制约货币宽松空间,整体经济预期趋于审慎。
近期走势分析
铁矿石近期偏强主要因制裁导致现货流动性收紧,受影响资源从金布巴粉扩大到麦克粉等,港口对应品种库存持续累积。估值偏低、地缘冲突带来的供应扰动预期、运费成本抬升也提供情绪支撑。
基本面分析
- 供应端:短期受南半球雨水影响,发运节奏放缓,累计发运量同比未见显著增量,主流及非主流矿山供给过剩压力未恶化,但边际未改善。天气影响结束后,高供给压力仍将持续。
- 需求端:两会期间钢厂检修增多,铁水产量低位。两会后生产将逐步恢复,但当前钢材需求疲软,库存持续累积,尤其是热卷库存创历史新高。钢材出口接单下滑,引发对后续出口需求的担忧,可能传导至钢厂减产预期。钢厂利润已开始下滑,产业链内部矛盾积累。
- 库存端:港口库存边际变化不大,主因到港节奏放缓和节后钢厂补库。目前钢厂仍有一定刚性补库需求。
- 估值端:干散货船运价季节性回升,但未出现如油轮市场的飙升行情,运费占比略有提高,但整体仍处正常季节性波动范围。
中东地区供需结构
伊朗年出口铁矿石约2000万吨,海湾国家年进口量约4700万吨。若霍尔木兹海峡受阻,海湾国家需求收缩的影响可能大于伊朗供应减少的影响,对铁矿石价格构成潜在结构性利空。
研究结论
铁矿石近月价格存在支撑但上方空间受限。短期利多因素为主,但中长期利空因素显著。建议关注天气影响结束后的供应压力、需求端恢复情况及地缘政治风险。产业客户需谨慎操作,结合库存和估值水平进行布局。
核心数据
- 海湾国家年进口铁矿石约4700万吨
- 伊朗年出口铁矿石约2000万吨
- 热卷库存创历史新高
章节结构
- 产业客户操作建议
- 供应分析(全球发运、四大矿发运、非主流矿发运、到港压港、Capsize船运、国产矿供应)
- 需求分析(铁水、钢厂利润、螺纹钢、热卷、中厚板、表外钢材、出口)
- 库存分析(港口库存、其他库存)
- 估值分析(基差与期限结构、螺矿比与卷矿比、焦煤比值、废钢性价比)