你可能感兴趣
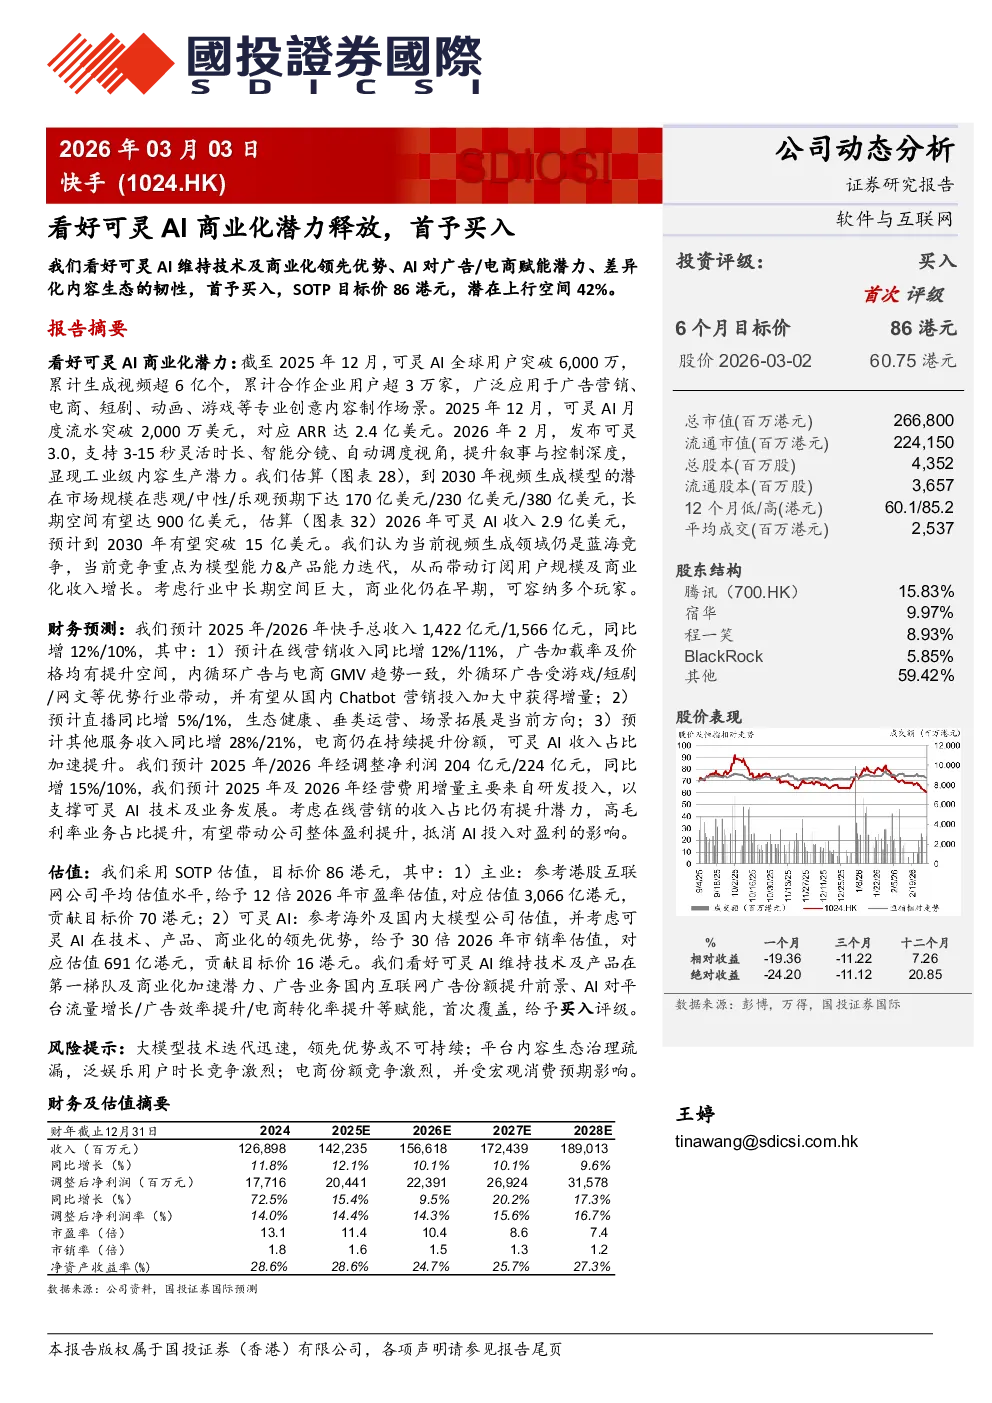
首予“买入”评级,目标价530港元,为少数受惠国产AI商业化趋势纯A
大和证券2026-08-13
港股公司信息更新报告:Q4业绩高增,可灵商业化提速,看好AI投入积蓄动能
开源证券2026-03-30
传媒行业周观察:可灵AI商业化提速,长线看好IP情绪消费赛道
文化传媒华创证券2025-06-08
付费墙提升+88VIP双轮驱动会员增长,看好利润逐步释放,首予买入
交银国际2023-09-26
ChatGPT广告即将上线,快手可灵AI月活突破1200万,AI应用持续加快商业化变现
文化传媒国泰海通证券2026-01-24
AI赋能主业及可灵商业化或持续驱动公司成长
开源证券2025-11-21
传媒行业周观察:国内AI视频产品井喷发布,快手可灵推进商业化,电影暑期档票房破70亿
信息技术华创证券2024-07-28
长江传媒互联网 快手26Q2财报点评 主业韧性显现 可灵AI商业化强劲
未知机构2026-08-19
快手26Q2财报点评主业韧性凸显可灵AI商业化亮眼
未知机构2026-08-20
AI赋能成效显著,可灵AI商业化变现加速
开源证券2025-05-29