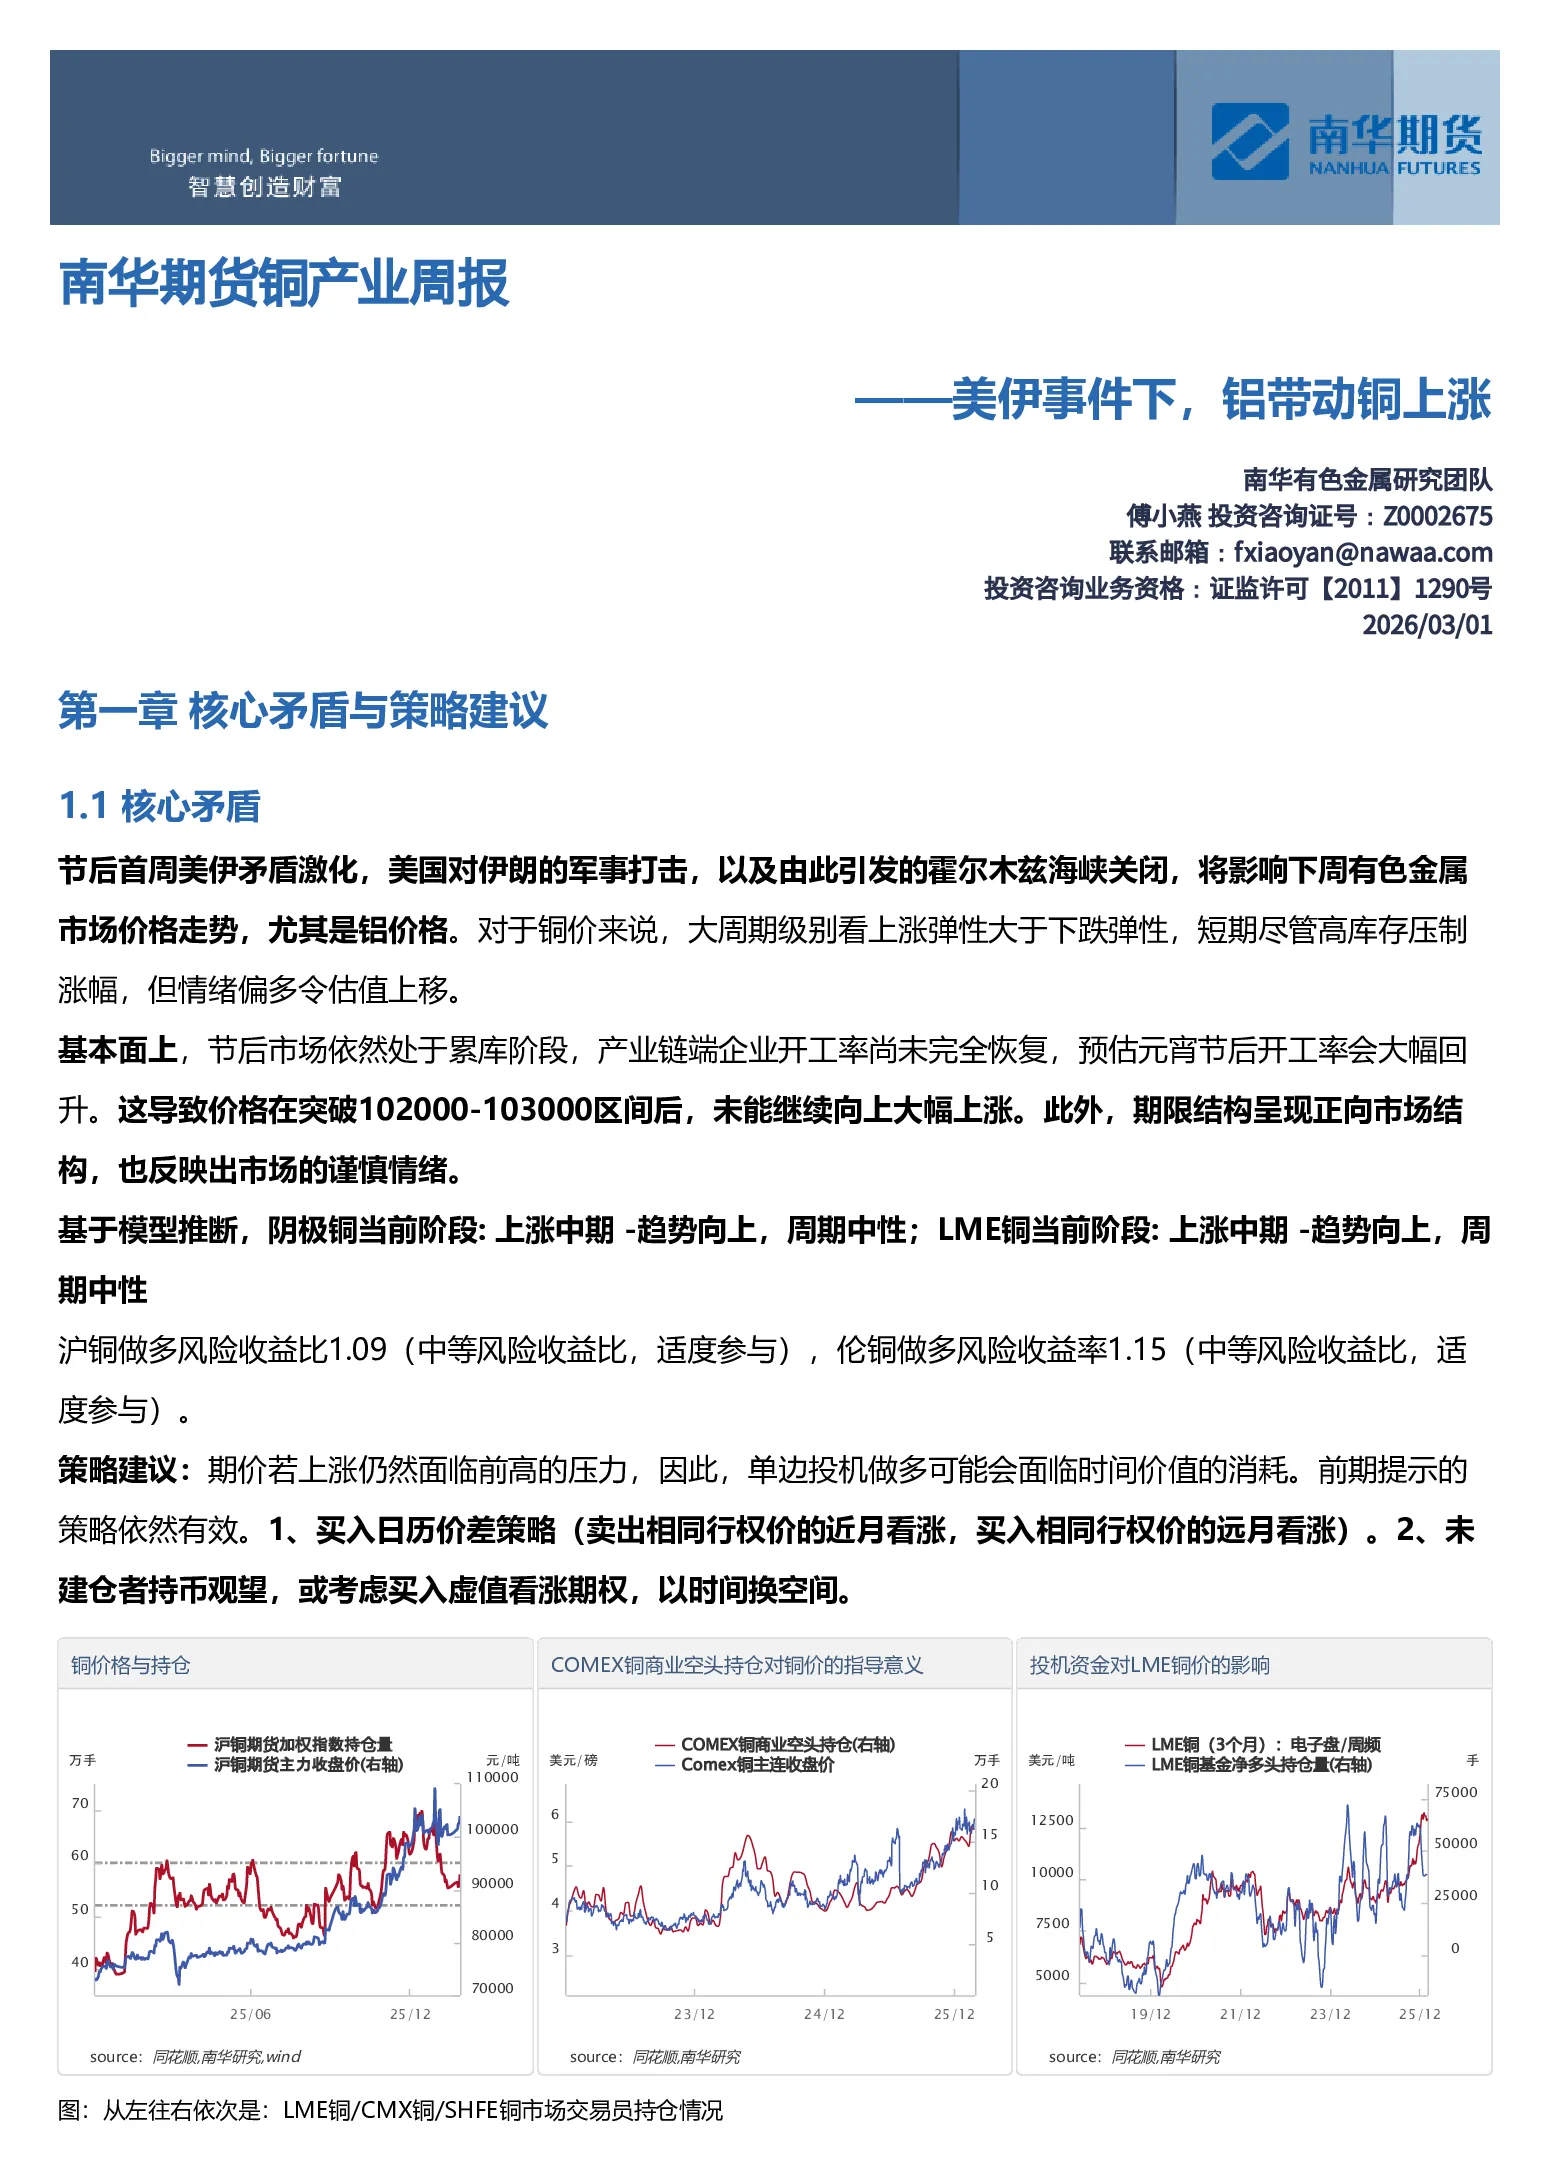
核心矛盾与策略建议
- 核心矛盾:美伊冲突引发的市场情绪波动对铝价产生短期影响,铜价则面临基本面累库与情绪偏多的矛盾。铜价大周期上涨弹性大于下跌弹性,短期高库存压制涨幅,但情绪偏多推动估值上移。
- 基本面:节后市场累库,产业链开工率未完全恢复,价格突破102000-103000区间后受阻。期限结构呈正向市场结构,反映市场谨慎情绪。
- 模型推断:阴极铜和LME铜均处于上涨中期,趋势向上,周期中性。
- 策略建议:单边做多面临时间价值消耗,建议采用买入日历价差策略或买入虚值看涨期权。
交易型策略建议
- 行情定位:沪铜和伦铜价格分位数均为100%,波动率低于节前,价格区间分别为[101322, 106858]和[12899, 13737]。
- 基差策略:预计走弱,未来1-2周扩大概率35.6%。
- 月差策略:中性,连一&连三月差主要波动区间为[-100, 250]。
- 跨境价差策略:关注跨市反套,沪伦比受美元指数、LME铜库存、基金净多持仓影响。
本周重要信息与下周关键事件解读
- 利多信息:全球可再生能源转型和数据中心需求支撑铜价,全球周期进入同步强化阶段,中美关税税率下降利好铜铝出口,铜供应约束加剧,欧洲废铜出口限制担忧。
- 利空信息:全球铜库存增加,中国和LME铜库存持续上升,国内社库延续累库趋势。
- 下周关键事件:中国人民政治协商会议第十四届全国委员会第四次会议召开。
盘面价量与资金解读
- 内盘:沪铜加权指数交易量和持仓量环比增加,市场投机度位于50中位值下方,主力合约价格在102982附近波动,跨月价差大幅扩大,期货升水期限结构有利交仓套利。
- 外盘:LME铜和Comex铜震荡走高,LME期限结构逐渐呈现远期升水,LC价差持续倒挂,Comex铜累库速度放缓。
现货价格与利润分析
- 现货价格与冶炼利润:铜现货价格波动小幅反弹,贴水幅度扩大,冶炼企业采购和出货意愿偏弱,洋山铜溢价回暖,铜进口窗口短暂打开后又关闭。
- 进口利润与进口量:铜进口利润环比回落,再生铜进口利润环比回升,沪伦比值走弱,铜进口窗口短暂打开,保税区库存回落。
- 库存分析:全球铜显性库存持续回升,LME铜库存大幅增加,中国铜库存超过39万吨。
供需推演与价格预期
- 供给推演:3月中国电解铜产量预计创历史新高,4-5月将迎来冶炼厂集中检修。
- 需求预期:2月多数铜加工企业开工率较此前回落。
- 价格预期:铜价呈现强势震荡格局,供应端刚性约束和长期需求预期支撑铜价,但高库存和下游复工节奏偏慢压制涨幅。建议采用买入日历价差策略或买入虚值看涨期权。