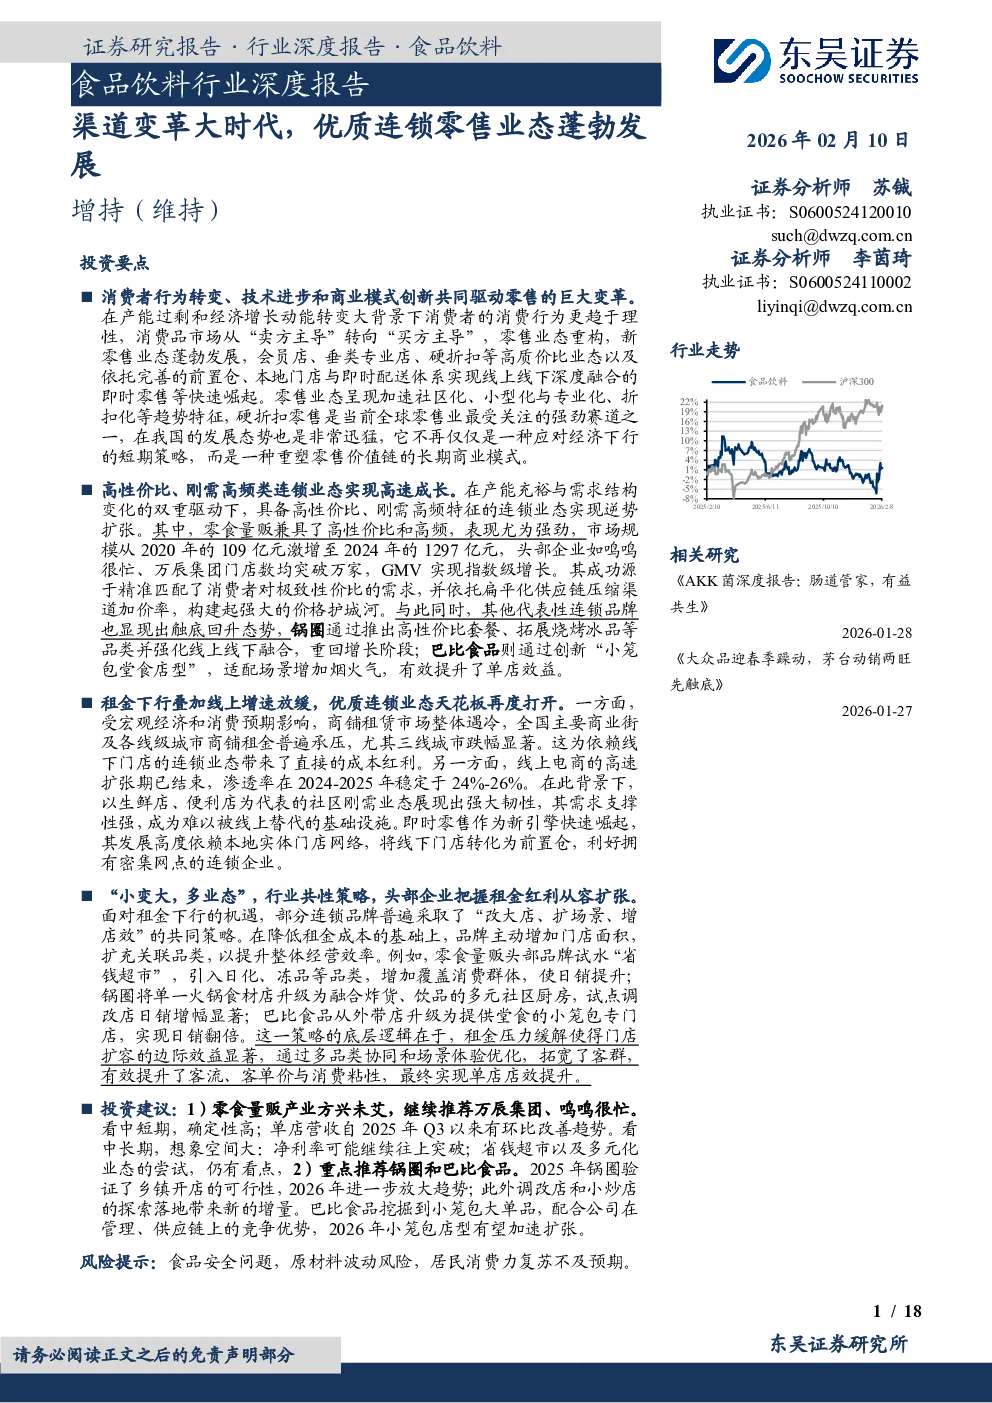
核心观点与关键数据
- 零售大变革:受消费者行为转变、技术进步和商业模式创新驱动,零售业态重构,折扣化、社区化趋势显著。硬折扣模式通过缩减流通环节实现价格优化,迎合消费者对高性价比的需求。
- 供需关系重塑:产能过剩导致消费品市场从“卖方主导”转向“买方主导”,消费者趋于理性,折扣化业态应运而生。23%的消费者更频繁前往折扣店购物,折扣店、零食集合店和仓储会员店销售额增速最快。
- 人口结构变迁:城镇化、家庭小型化推动社区零售业态发展,2024年社区店型占比达52%。生鲜品类作为高频刚需品类,在社区零售中占比约56%,2019-2024年复合增长11.8%。
- 线上线下融合:即时零售依赖“前置仓+本地门店+骑手运力”体系,美团闪电仓超5万个,降低履约成本。即时零售市场规模2024年达7810亿元,CAGR 50%,远超纯电商增速。
行业背景
- 租金成本下行:商铺租赁市场遇冷,全国主要商业街及各线级城市商铺租金普遍承压,三线城市跌幅显著。
- 线下零售业态分化:传统零售类销售额下滑,餐饮类分化,饮品、小吃快餐等增长突出。生鲜店、便利店等社区刚需业态韧性凸显,需求支撑强。
- 纯线上增速放缓:电商渗透率2024-2025年稳定在24%-26%,流量红利见顶,获客成本高企。
- 即时零售崛起:即时零售与线下零售共生,通过数字化订单激活存量,为连锁企业提供线上订单增量与数字化转型红利。
优质连锁业态蓬勃发展
- 性价比、高频消费品类:零食量贩凭借极致低价和高效供应链快速崛起,2024年市场规模达1297亿元,CAGR 77.8%。鸣鸣很忙、万辰集团门店数均突破万家,GMV指数级增长。
- 代表性品牌:锅圈通过高性价比套餐、拓展品类、线上线下融合重回增长;巴比食品创新“小笼包堂食店型”,提升单店效益。
- 行业共性策略:把握租金红利,改大店、扩场景、增店效。零食量贩试水“省钱超市”,锅圈升级为多元社区厨房,巴比食品升级为小笼包专门店,均实现店效提升。
投资建议
- 零食量贩产业:继续推荐万辰集团、鸣鸣很忙,中短期确定性高,中长期想象空间大。
- 锅圈:重点推荐,2025年验证乡镇开店可行性,2026年进一步放大趋势,调改店和小炒店探索带来新增量。
- 巴比食品:继续推荐,小笼包大单品配合公司竞争优势,2026年小笼包店型有望加速扩张。
风险提示
- 食品安全问题
- 原材料波动风险
- 居民消费力复苏不及预期