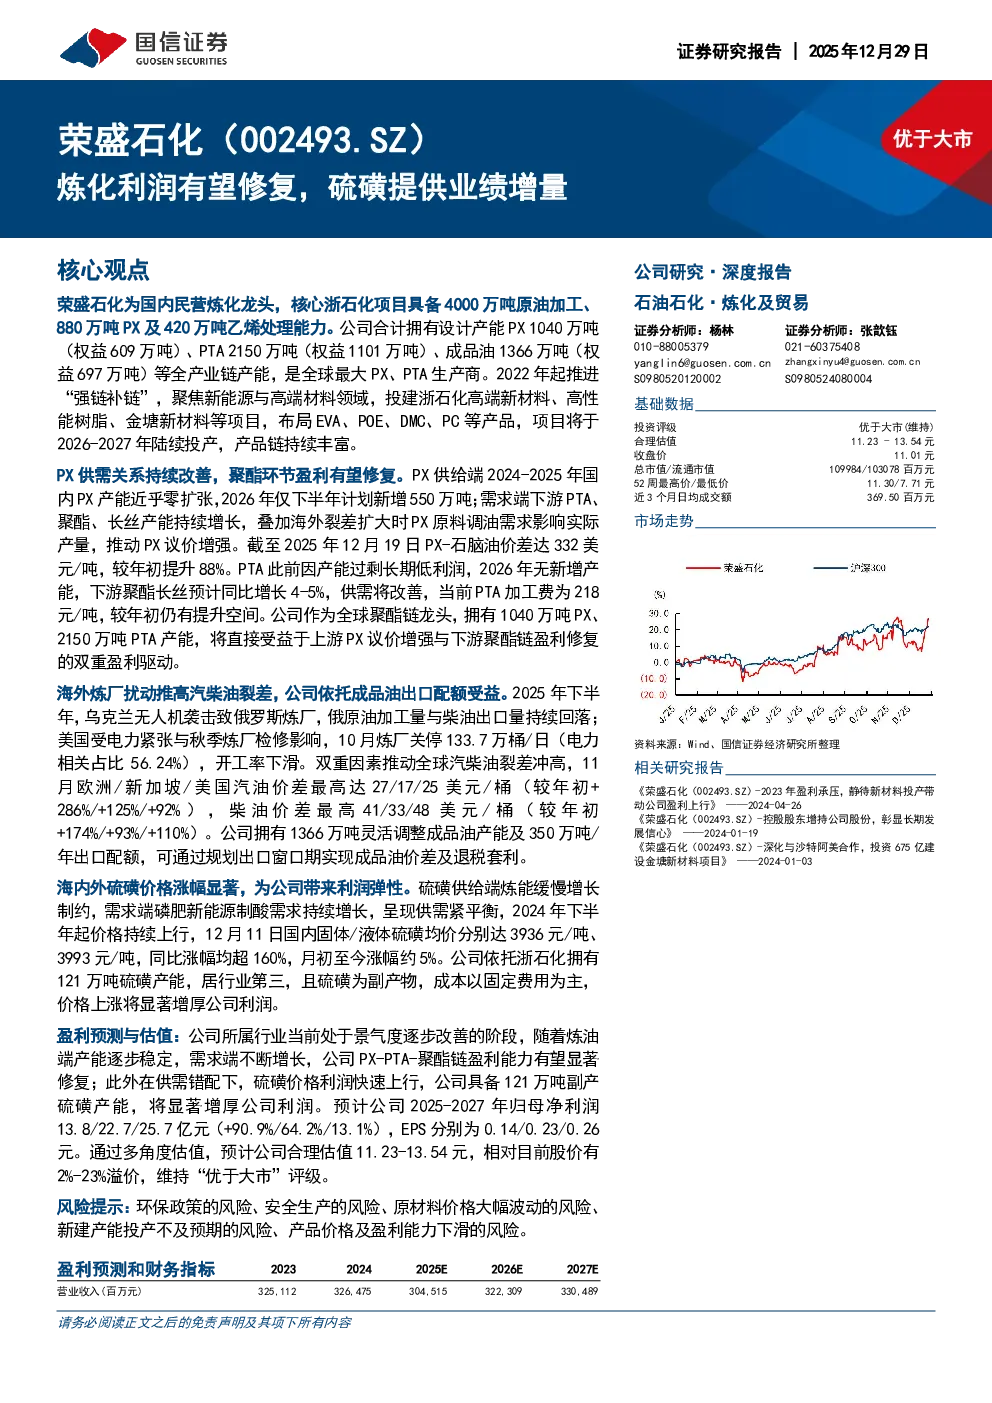
荣盛石化作为国内民营炼化龙头,核心浙石化项目具备4000万吨原油加工、880万吨PX及420万吨乙烯处理能力,拥有全球最大PX、PTA生产商地位。公司聚焦新能源与高端材料领域,投建浙石化高端新材料、高性能树脂、金塘新材料等项目,布局EVA、POE、DMC、PC等产品,项目将于2026-2027年陆续投产。
核心观点:
- PX供需关系持续改善,聚酯环节盈利有望修复:PX供给端2024-2025年国内产能近乎零扩张,需求端下游PTA、聚酯、长丝产能持续增长,叠加海外裂差扩大时PX原料调油需求影响实际产量,推动PX议价增强。截至2025年12月19日PX-石脑油价差达332美元/吨,较年初提升88%。PTA此前因产能过剩长期低利润,2026年无新增产能,下游聚酯长丝预计同比增长4-5%,供需将改善,当前PTA加工费为218元/吨,较年初仍有提升空间。公司作为全球聚酯链龙头,将直接受益于上游PX议价增强与下游聚酯链盈利修复的双重盈利驱动。
- 海外炼厂扰动推高汽柴油裂差,公司依托成品油出口配额受益:2025年下半年,乌克兰无人机袭击致俄罗斯炼厂,俄原油加工量与柴油出口量持续回落;美国受电力紧张与秋季炼厂检修影响,10月炼厂关停133.7万桶/日,开工率下滑。双重因素推动全球汽柴油裂差冲高,11月欧洲/新加坡/美国汽油价差最高达27/17/25美元/桶,柴油价差最高41/33/48美元/桶。公司拥有1366万吨灵活调整成品油产能及350万吨/年出口配额,可通过规划出口窗口期实现成品油价差及退税套利。
- 海内外硫磺价格涨幅显著,为公司带来利润弹性:硫磺供给端炼能缓慢增长制约,需求端磷肥新能源制酸需求持续增长,呈现供需紧平衡,2024年下半年起价格持续上行,12月11日国内固体/液体硫磺均价分别达3936元/吨、3993元/吨,同比涨幅均超160%。公司依托浙石化拥有121万吨硫磺产能,居行业第三,且硫磺为副产物,成本以固定费用为主,价格上涨将显著增厚公司利润。
关键数据:
- 公司2025-2027年归母净利润预测分别为13.8/22.7/25.7亿元,EPS分别为0.14/0.23/0.26元。
- 公司2025-2027年化工板块收入预测分别为1234/1448/1416亿元,毛利率预测分别为12.6%/15.0%/13.7%。
- 公司2025-2027年炼油板块收入预测分别为1103/1051/1119亿元,毛利率预测分别为22.2%/22.8%/22.3%。
- 公司2025-2027年PTA板块收入预测分别为315/324/355亿元,毛利率预测分别为-1.5%/2.9%/5.6%。
- 公司2025-2027年聚酯薄膜板块收入预测分别为223/225/233亿元,毛利率预测分别为1.7%/3.2%/5.2%。
研究结论:
公司所属行业当前处于景气度逐步改善的阶段,随着炼油端产能逐步稳定,需求端不断增长,公司PX-PTA-聚酯链盈利能力有望显著修复;此外在供需错配下,硫磺价格利润快速上行,公司具备121万吨副产硫磺产能,将显著增厚公司利润。通过多角度估值,预计公司合理估值11.23-13.54元,相对目前股价有2%-23%溢价,维持“优于大市”评级。