你可能感兴趣
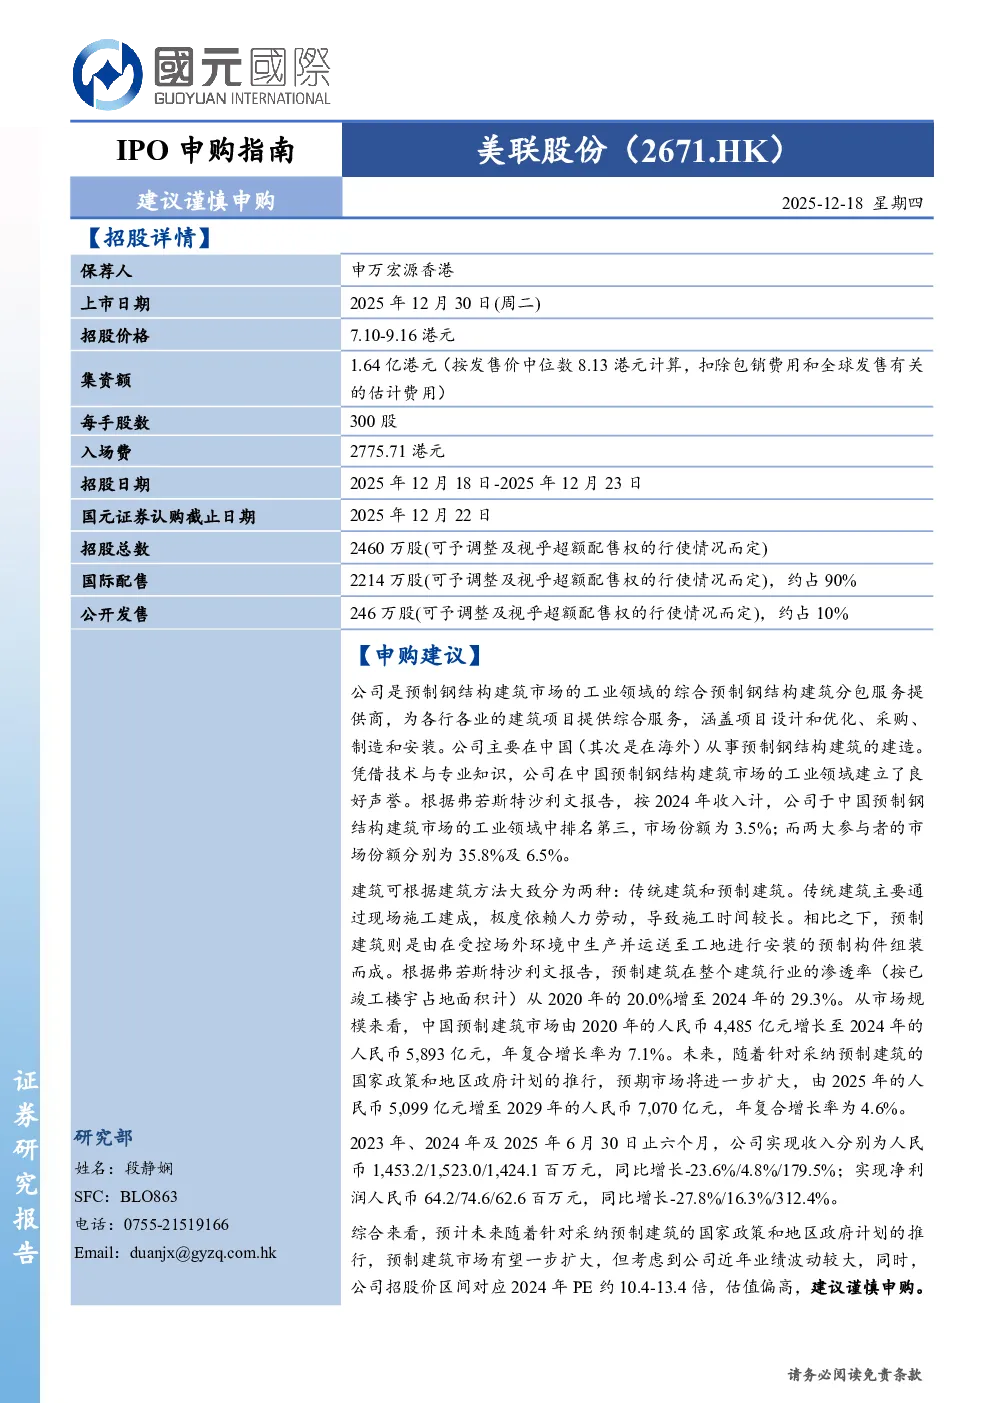
IPO 申购指南 美联股份(2671.HK)
金融国元香港2025-12-18
IPO申购指南:美皓集团
国元国际2022-11-30
IPO申购指南:泽景股份
国元国际2026-03-16
IPO申购指南:达势股份
国元国际2023-03-16
IPO申购指南:达势股份
国元国际2022-12-13
IPO申购指南:傲基股份
国元国际2024-10-31
IPO申购指南:晶科电子股份
国元国际2024-10-31
美联股份IPO点评
国投证券(香港)2025-12-22
IPO申购指南:东鹏饮料
国元国际2026-01-26
IPO申购指南:爱芯元智
国元国际2026-01-30